

4. 全額免除の期間は老齢基礎年金に2分の1が反映される
免除を受けた期間は、まったく年金に結びつかないわけではありません。区分ごとに反映される割合が決まっています。
4.1 区分ごとに反映される割合が決まっている
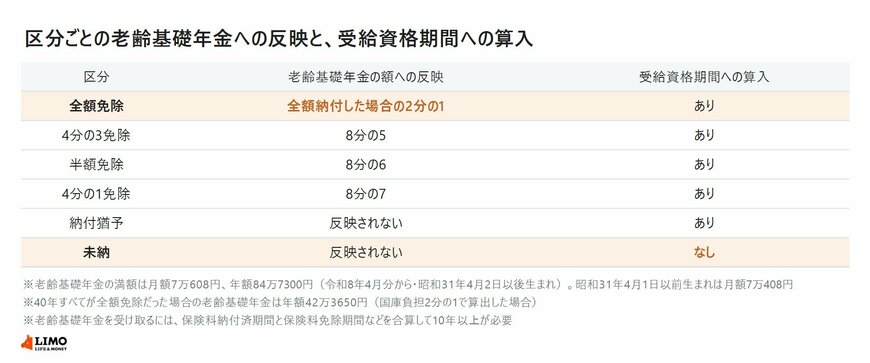
全額免除の期間は、保険料を全額納付した場合の年金額の2分の1が反映されます。4分の3免除は8分の5、半額免除は8分の6、4分の1免除は8分の7です。
これは平成21年4月分以降の期間の割合です。平成21年3月分までは順に3分の1、2分の1、3分の2、6分の5と、いまより低く設定されています。
令和8年4月分からの老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で月額7万608円、年額84万7300円です。昭和31年4月1日以前生まれの方は月額7万408円になります。
日本年金機構は、40年すべてが全額免除だった場合の老齢基礎年金を年額42万3650円と示しています。国庫負担2分の1で算出した場合の額です。
4.2 納付猶予は年金額に反映されない
納付猶予は、年金額には反映されません。ただし受給資格期間には算入されます。
未納のままにした期間は、年金額にも受給資格期間にも算入されません。老齢基礎年金を受け取るには、保険料納付済期間と保険料免除期間などを合算した期間が10年以上必要です。
5. 免除を受けた保険料は10年以内なら追納できる
免除や納付猶予を受けた期間の保険料は、あとから納めることができます。
5.1 追納できるのは承認された月の前10年以内に限られる
日本年金機構によると、追納は追納が承認された月の前10年以内の免除等期間について可能です。
10年を過ぎた期間は追納できません。免除を受けたまま何年も置いておくと、追納という選択肢そのものがなくなります。
もうひとつ期限があります。日本年金機構は、老齢基礎年金を受け取ることができる方は追納できないとしています。
5.2 1年分の追納で老後の年金は年約1万円増える
日本年金機構は、1年間分追納した場合の効果を示しています。全額免除の期間であれば老後の年金が年間で約1万円、納付猶予や学生納付特例の期間であれば年間で約2万円増えるとされています。
全額免除の期間はすでに2分の1が反映されているため、追納で増える分は納付猶予の期間より小さくなります。なお追納した保険料は社会保険料控除の対象です。
5.3 3年度目以降は加算額が上乗せされる
免除や納付猶予の承認を受けた期間の翌年度から起算して、3年度目以降に追納する場合は、当時の保険料額に経過期間に応じた加算額が上乗せされます。
令和8年度中に追納するのであれば、令和6年度分と令和7年度分には加算額がつきません。平成28年度分は月1万6850円、令和7年度分は月1万7510円というように、追納する額は年度ごとに定められています。
追納するなら早いほうが負担は軽くなります。なお一部免除を受けた期間は、納付すべき一部保険料が納付されていないと追納できません。

6. 免除と未納で、障害基礎年金と遺族基礎年金の扱いも変わる
免除の話は老後の年金だけにとどまりません。若い時期にも関わってきます。
6.1 納付済期間に免除期間を含めて3分の2以上が要る
障害基礎年金や遺族基礎年金には、保険料の納付状況の要件があります。
障害の場合は初診日の属する月、死亡の場合は死亡日の属する月の前々月までの被保険者期間のうち、保険料納付済期間(保険料免除期間を含む)が3分の2未満だと支給されません。
また、初診日または死亡日の属する月の前々月までの1年間に保険料の未納がある場合も支給されないことがあります。
6.2 未納のままにすると受給資格期間にも残らない
免除や納付猶予の承認を受けた期間は、老齢基礎年金の受給資格期間に算入されます。未納の期間は算入されません。
払えない月をそのままにするか、申請しておくかで、あとに残るものが変わることになります。
7. 払えない月は、未納ではなく申請にしておく
令和8年度の国民年金保険料は月額1万7920円で、1年分では21万5040円です。
全額免除の所得の基準は「(扶養親族等の数+1)×35万円+32万円」で、審査の対象は本人・配偶者・世帯主です。納付猶予は本人と配偶者だけで判定されます。失業したときは、前年所得にかかわらず使える特例もあります。
全額免除の期間は老齢基礎年金の2分の1が反映され、納付猶予は反映されません。どちらも受給資格期間には算入され、障害基礎年金・遺族基礎年金の納付要件にも算入されます。
所得が下がった年は、市区町村の国民年金担当窓口か年金事務所で相談してみてください。




参考資料
中本 智恵


