
公的年金は偶数月の15日に支給されます。2026年8月は15日が土曜日にあたったため、前倒しで14日に振り込まれました。次の支給日は10月です。
年金が入るたびに通帳を眺めながら、「この先、貯蓄はどのくらい持っておけばいいのか」と考える方は少なくありません。70歳代の平均貯蓄額は2416万円という数字がありますが、これは一部の資産が多い世帯に押し上げられた数字でもあります。
この記事では、70歳代・二人以上世帯の貯蓄額の平均と中央値、厚生年金・国民年金の平均月額、そして65歳以上の夫婦のみ無職世帯の家計収支を確認していきます。
なお、70歳代の貯蓄額については、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 【70歳代・二人の老後】貯蓄の平均と中央値
70歳代の貯蓄・年金・家計の全体像については老後赤字を加速させない防衛策をまとめた記事でも解説されています。
ここではまず貯蓄額の分布から解説していきます。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」を、グラフを交えて確認します。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
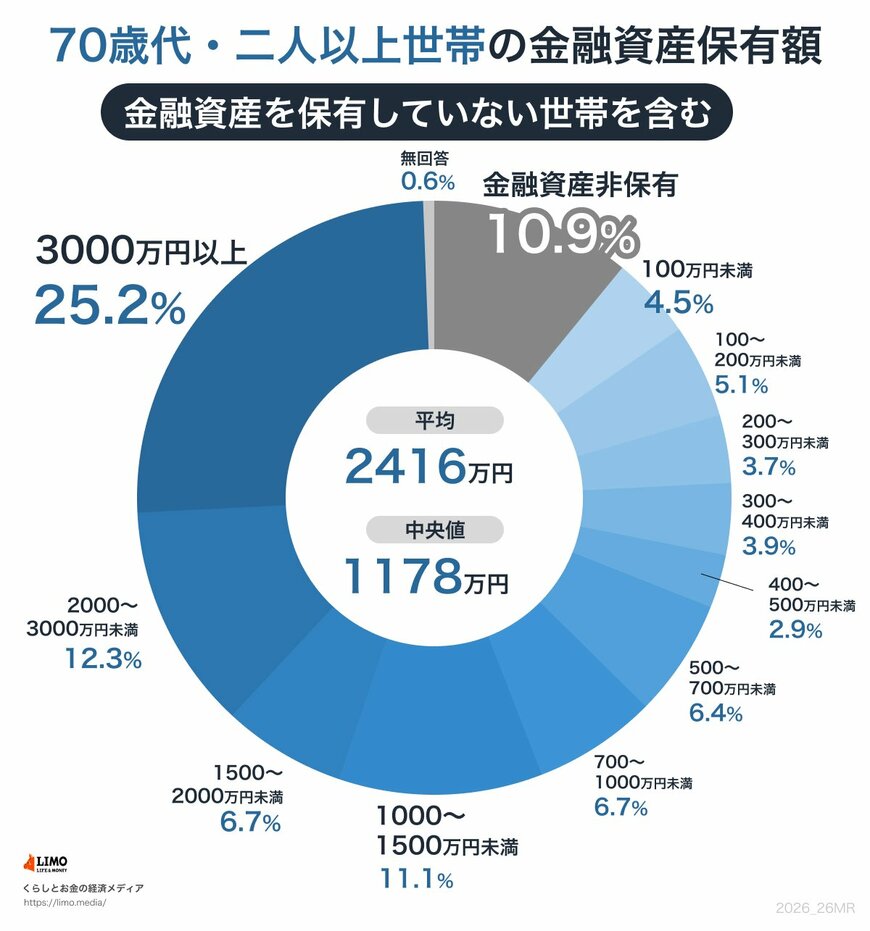
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、この数字は一部の富裕層によって押し上げられており、実際の生活水準とは乖離している可能性があります。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額がこの水準に集中していることがうかがえます。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯の中で、金融資産を保有していない「貯蓄0円」の世帯は全体の10.9%を占めています。一方で、3000万円以上の貯蓄を持つ世帯も25.2%存在しており、世帯間の資産状況には大きな差があることがわかります。
その他の分布を見ると、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数存在します。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、まとまった資産を保有する世帯も見られます。
このように、貯蓄額は退職金や収入履歴、相続、健康状態などによって大きく異なり、公的年金の受給額も現役時代の加入状況により個人差があります。貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しいケースもあるでしょう。
老後の安定には、世帯の状況に応じた生活設計が欠かせません。たとえば、健康なうちはパートなどで収入を得たり、不動産や投資による副収入を検討したりと、早めの準備が安心につながりやすくなります。
全世代の貯蓄額の水準と比べてみたい方は、以下の記事もあわせてご参考ください。
【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」
2. 厚生年金・国民年金の平均年金月額はいくら?
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。
2.1 厚生年金《平均年金月額》
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
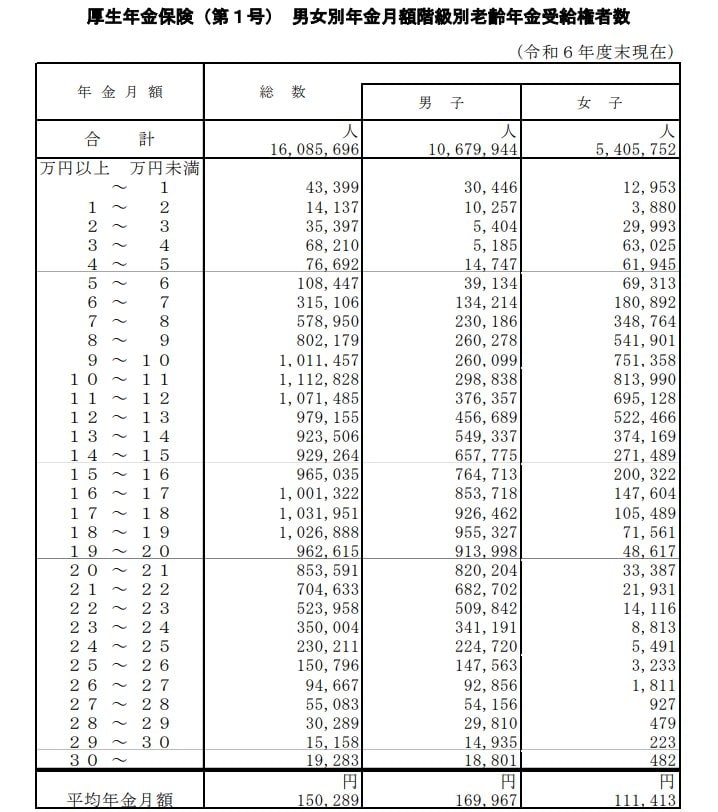
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 国民年金《平均年金月額》
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額についても見ていきます。
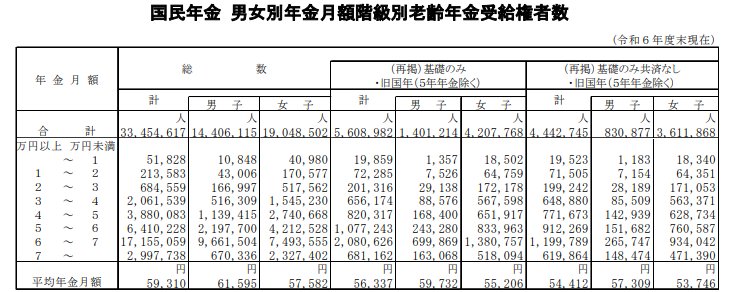
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万7549円となります。
この「月額約22万円」という年金収入で、シニア夫婦の生活費をカバーできそうか気になる人もいるでしょう。
3. 【65歳以上の夫婦のみの無職世帯】老後の生活費
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
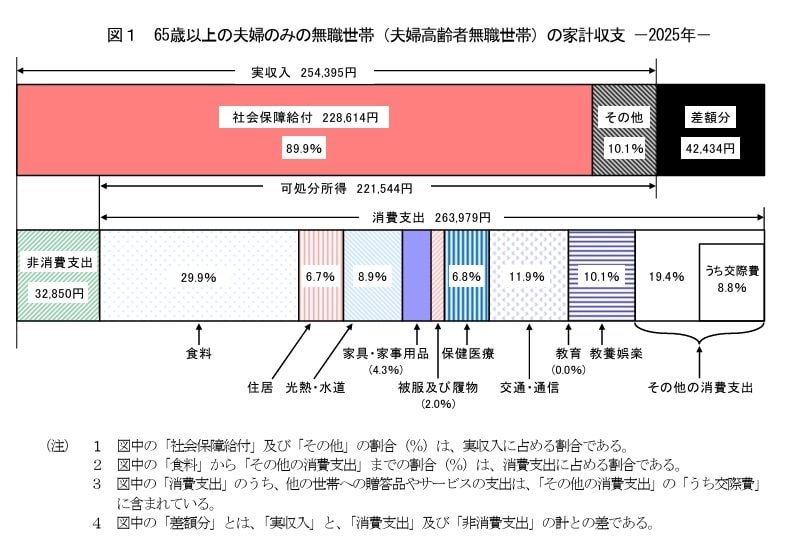
3.1 《収入》25万4395円
■うち社会保障給付(主に年金):22万8614円
3.2 《支出》29万6829円
■うち消費支出:26万3979円
主な内訳は次のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 交通・通信:3万1325円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円(うち交際費2万3257円)
※上記のほか、保健医療1万7941円、家具・家事用品1万1237円、被服及び履物5354円などが含まれます。
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
3.3 《家計収支》
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
この世帯の毎月の収入は25万4395円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は29万6829円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、月々の家計は4万2434円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ51万円の取り崩しが必要になる計算です。
「平均消費性向が119.2%」というのは、手取りにあたる可処分所得(22万1545円)の約1.2倍を使っているという意味になります。
現役世代であれば収入の範囲に収めることが望ましい指標ですが、年金生活では貯蓄を取り崩して補うため100%を超えるのが通常です。数字が100を超えていること自体に問題はなく、超えている幅が手元の貯蓄で何年支えられるか、把握が必要です。
先に見た70歳代の貯蓄額と並べてみます。中央値の1178万円を、この年間約51万円のペースで取り崩していくと、単純計算で約23年分にあたります。70歳から始めれば90歳代の前半までという計算です。
ただしこれは、赤字額が今後も変わらないと置いた場合の目安にすぎません。物価の動きや医療・介護の費用、住まいの修繕といった支出は年齢とともに形を変えますし、収入額も変わります。年数そのものより、取り崩しのペースと手元の額が釣り合っているかを確かめる材料として見てください。
ここで大切なのは、赤字そのものを恐れることではなく、取り崩しのペースと手元の貯蓄額が釣り合っているかを把握することです。使っていない口座を整理するなど、資産の正確な把握を進めましょう。今ある貯蓄額を踏まえ、家計収支の見直しや健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。