【実家じまい】家売却で「3000万円控除」を逃さないために。親の他界後に立ちはだかる「3年の壁」の盲点
独自試算では二次相続はおよそ62歳前後——年金受給期に直撃する「平均年齢68.9歳」の老老相続。「まだ大丈夫」の様子見を避けて親子で実家の未来を話し合うために
captainX/shutterstock.com


「そろそろ実家のこと、考えないとな」——厚生年金や国民年金の受給が近づき、老後の家計を見直し始めたタイミングで、ふとそんな思いがよぎった方も多いのではないでしょうか。
厚生労働省「令和7年簡易生命表」によると、日本人の平均寿命は男性81.35歳、女性87.33歳です。いわゆる「団塊ジュニア世代」に続く1970年代半ば(1975年ごろ)、第1子出生時のの母の平均年齢はおよそ25.7歳でした(厚生労働省「出生に関する統計」)。
これをもとに単純計算すると、実家が完全な空き家になる「二次相続」は、子であるあなた自身がおよそ62歳前後を迎える頃に発生する計算になります(※あくまで平均値をもとにした単純計算であり、個々のご家庭の年齢とは異なります)。
「まだ先の話」と思われるかもしれませんが、実際の相続人の平均年齢はすでに68.9歳というデータもあり、実家じまいはすでにカウントダウンが始まっている問題だといえます。
本記事では、年金生活を見据える世代がいつ頃「実家じまい」に直面しやすいのかをデータから読み解いたうえで、空き家を放置した場合の費用負担、そして早めの行動を後押しする3000万円特別控除の期限について整理します。
- 平均寿命と出産年齢から試算すると、実家が完全な空き家になる「二次相続」はおよそ62歳前後。実際の相続人の平均年齢はすでに68.9歳
- 厚生年金の平均月額は15万289円。それでも空き家を放置すれば固定資産税は最大6倍、解体費用は木造30坪で約120万〜210万円と重い負担に
- 空き家の3000万円特別控除の期限は相続開始からおよそ3年後の年末まで。親が元気な60歳代のうちに実家の方向性を決めておきたい
1. 【独自試算】実家が空き家になるのは平均62歳前後。「3000万円控除」に立ちはだかる3年の壁
人生100年時代といわれる一方で、平均寿命という「限られた時間」から、実家の将来を具体的にイメージしてみましょう。
厚生労働省「令和7年簡易生命表」によると、日本人の平均寿命は男性81.35歳、女性87.33歳です。また、厚生労働省「出生に関する統計」(人口動態統計特殊報告)によると、1975年ごろの第1子出生時の母の平均年齢は25.7歳でした(直近の第1子出生時の母の平均年齢は31.0歳まで上昇しており、当時とは差があります)。
かりに、父・母がともにおよそ25.7歳のときにあなたが生まれたと仮定すると、次のような試算が成り立ちます。
【独自試算】平均寿命から逆算する一次相続・二次相続のタイミング1/4
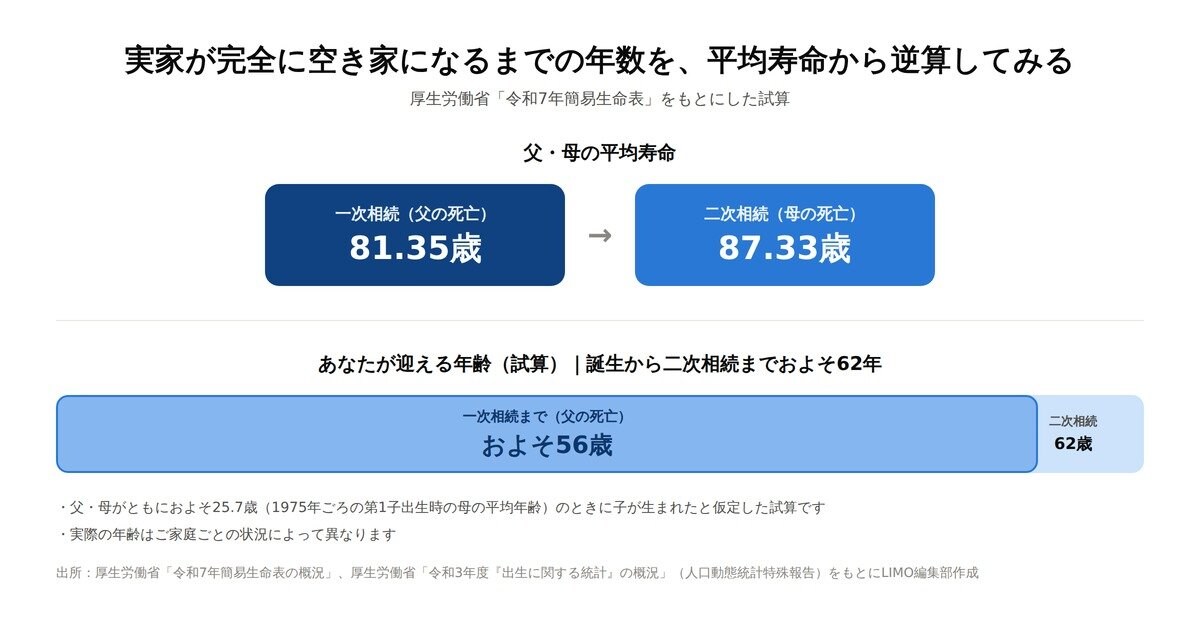
出所:厚生労働省「令和7年簡易生命表の概況」「出生に関する統計」(人口動態統計特殊報告)をもとにLIMO編集部作成
- 一次相続(父の死亡、平均寿命81.35歳):あなたがおよそ56歳前後を迎える頃
- 二次相続(母の死亡、平均寿命87.33歳):あなたがおよそ62歳前後を迎える頃
二次相続が発生すると、実家は名実ともに誰も住まない「空き家」になります。そこから相続手続きや家族との話し合い、実家の片付けなどを経て、実際に「実家じまい」に本格的に動き出すのは60歳代半ば以降になってからというケースが少なくないと考えられます。
※上記はあくまで平均寿命と平均出産年齢をもとにした一つの試算であり、実際の年齢はご家庭ごとの状況によって異なります。
2. 相続人の平均年齢はすでに68.9歳。「老老相続」は他人事ではない
実際のデータでも、相続がシニア世代の課題になっていることが裏付けられています。
相続専門のランドマーク税理士法人が、2022年1月から2024年12月までの相続支援実績3387件を分析した調査によると、相続人(第1順位)の平均年齢は68.9歳、被相続人の平均年齢は84.5歳でした。
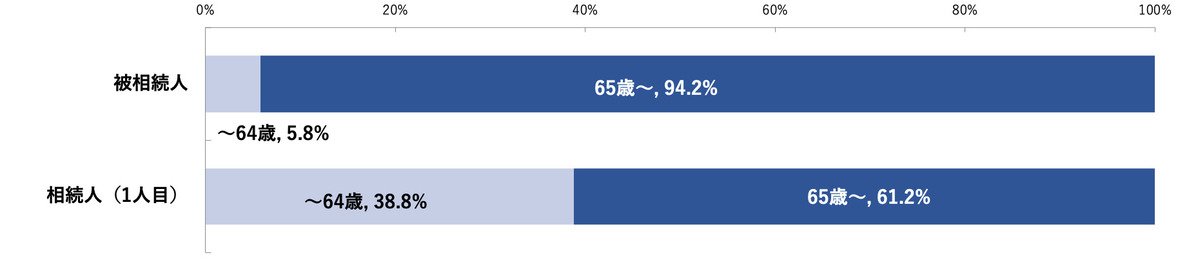
- 相続人(第1順位)の平均年齢:68.9歳(65歳以上の割合:61.2%)
- 被相続人の平均年齢:84.5歳(65歳以上の割合:94.2%)
相続人自身がすでに高齢者、あるいはこれから年金生活に入るタイミングという、いわゆる「老老相続」は、すでに珍しいケースではなくなっています。
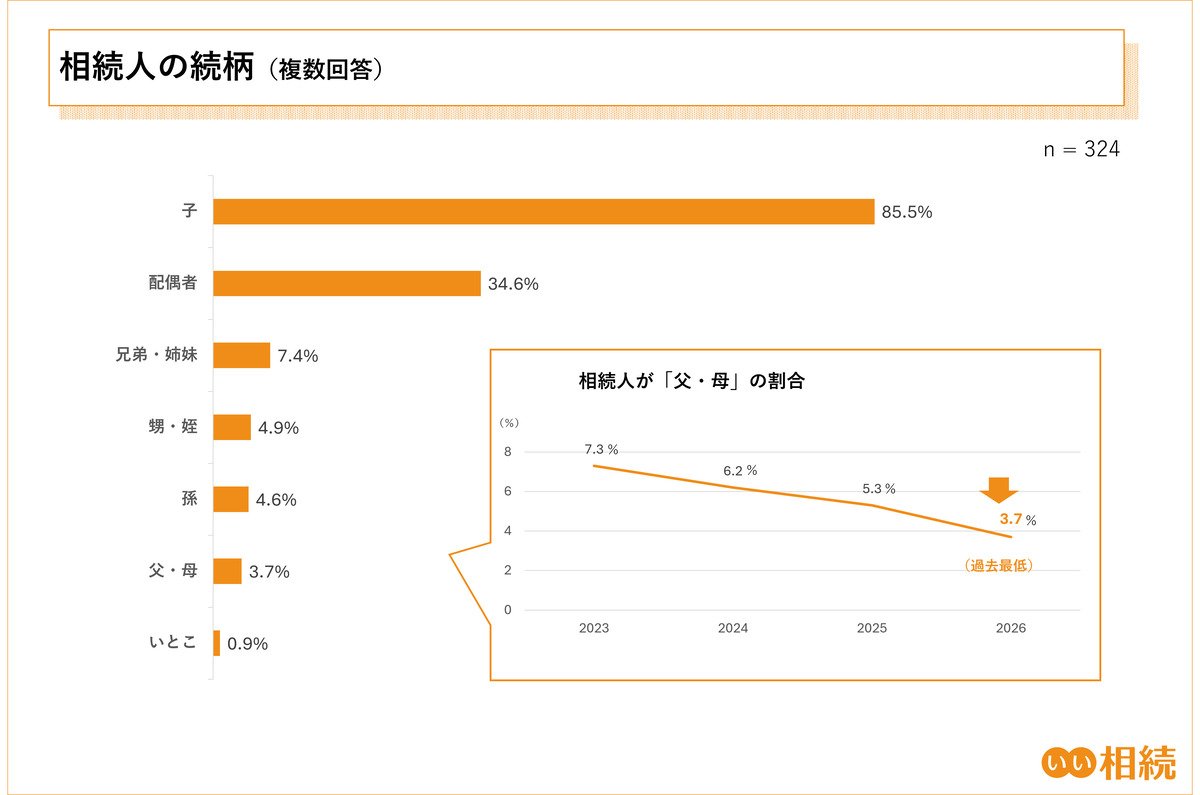
さらに直近のデータでも、同じ傾向が裏付けられています。相続情報サイト「いい相続」を運営する株式会社鎌倉新書が2026年4月に実施した調査(有効回答324件)によると、亡くなった方(被相続人)から見て、その親である「父・母」が相続人になるケースの割合は2023年の7.3%から今回3.7%まで低下しました。
高齢化が進み、亡くなった方の親世代がすでに他界しているケースが増えたためとみられ、医療の進歩などにより「相続は高齢の親から子世代へ」という世代交代の形が固定化しつつあることがうかがえます。
体力や気力が十分にあるうちに実家の方向性を決めておかないと、いざというときに身動きが取りづらくなるおそれがあります。
3. 筆者からのコメント
老老相続が珍しくなくなっている背景には、平均寿命が延びたことに加え、相続手続きそのものが長期化しやすい事情もあります。
実家を複数のきょうだいで相続する場合、遺産分割協議がまとまらないまま数年が経過し、その間に相続人自身の体力や判断力が低下してしまうケースも少なくありません。
特に、不動産の相続登記は2024年4月から申請が義務化され、期限内(相続を知った日から3年以内が目安)に登記をしないと10万円以下の過料の対象になり得ます。
2026年4月からは住所・氏名を変更した際の「住所等変更登記」も義務化されており、実家の名義変更を先延ばしにするリスクは以前より大きくなっています。
親が元気なうちに「誰が」「いつまでに」実家の方向性を決めるのかを話し合っておくことが、将来の自分自身の負担を減らすことにもつながります。
具体的な手続きに迷う場合は、早めに司法書士や税理士など専門家に相談することをおすすめします。
関連記事
親の預金を家族が引き出せる「代理人カード」の作り方。作れる家族の範囲・条件・注意点を解説
代理人カードは、親の口座から家族がATMで預け入れや引き出し、振込ができるカード。三菱UFJ・三井住友・みずほ・りそなの公式サイトの記載から代理人になれる家族や申込方法を比べ、本人が亡くなった後や判断能力が下がった後の注意点を確認します。
普通預金の金利、日本がアメリカを上回る。FDICが11月16日に公表した全米平均は年0.39%で、三菱UFJ銀行の年0.50%より低い。100万円の利息は日本が「1100円」多い
FDIC(米連邦預金保険公社)が11月16日に公表した全米平均によると、アメリカの普通預金にあたる貯蓄口座の金利は年0.39%で、1年前の0.40%からほぼ横ばいでした。三菱UFJ銀行の普通預金(年0.50%)を下回り、100万円を1年置いたときの税引前の利息は3900円と5000円で、日本が1100円多くなります。12か月の定期預金の平均や、外貨預金を使うときの注意点も整理します。
【配偶者控除】12月の年末調整は給与収入136万円以下が対象。社会保険の扶養は「年収130万円未満」をこれから1年間の見込みで判定
所得税の配偶者控除は、配偶者の1月から12月の合計所得金額62万円以下で判定し、給与だけなら給与収入136万円以下が目安です。健康保険の被扶養者は、被扶養者に該当する時点以降の見込みの年間収入130万円未満が基準で、60歳以上や障害者は180万円未満です。給与収入133万円の配偶者は、健康保険の扶養から外れても、本人の合計所得金額900万円以下なら配偶者控除38万円を受けられます。