【後期高齢者医療】配当の「確定申告あり・なし」で保険料や窓口負担割合が変わらなくなる?金融所得を反映する新法を元銀行員が解説
takasu/shutterstock.com


目次[開く][閉じる]
- 1. 後期高齢者医療の窓口負担割合、いまの決まり方をおさらい
- 1.1 判定は所得と収入の基準で3区分
- 1.2 判定に使われるのは「収入」と「所得」の組み合わせ
- 2. 【令和8年法律第31号】金融所得も判定に反映される仕組みに
- 2.1 これまでは「申告するかどうか」で結果が変わっていた
- 2.2 モデルケースで見る影響(夫婦世帯の場合)
- 2.3 これからは申告の有無にかかわらず反映される
- 3. 対象になるのは後期高齢者医療の加入者
- 3.1 75歳以上の方が主な対象
- 3.2 NISA口座の非課税枠は対象外
- 4. 資産運用のアドバイスの現場で見えていた「申告の選択」の重み
- 4.1 「申告しない」という選択の意味が薄れていく
- 5. 世帯で見る資産配分という視点
- 5.1 配偶者名義の活用は今後も意味を持つ
- 6. 施行までに準備しておきたいこと
- 6.1 自分の金融資産がどの口座にあるか把握する
- 6.2 迷ったら金融機関や窓口に相談する
- 7. まとめ
- 参考資料
2026年6月5日、後期高齢者医療の保険料や窓口負担割合の判定方法を見直す「健康保険法等の一部を改正する法律」が公布されました。
上場株式の配当や譲渡益などの金融所得について、確定申告をしていなくても保険料や窓口負担割合の判定に反映できるようにする仕組みが盛り込まれています。
資産運用で得た利益が、まさか医療費の負担割合に関わってくるとは思わなかった方も多いのではないでしょうか。
この記事では、後期高齢者医療の窓口負担割合のいまの決まり方と、今回の法律で何が変わるのかを確認していきます。
- 2026年6月5日、後期高齢者医療の保険料や窓口負担割合に金融所得を反映させる法律が公布された
- これまでは確定申告をしなければ、配当や譲渡益が保険料や窓口負担割合の判定に含まれなかった
- 施行時期は法律の公布から5年以内とされ、具体的な時期はまだ決まっていない
なお、窓口負担割合の決まり方に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 後期高齢者医療の窓口負担割合、いまの決まり方をおさらい
まずは、後期高齢者医療の窓口負担割合がどう決まっているのかを確認します。
1.1 判定は所得と収入の基準で3区分
後期高齢者医療の窓口負担割合は、被保険者の所得水準に応じて「3割・2割・1割」の3区分に分けられています。
3割負担(現役並み所得者)の判定は、同じ世帯の被保険者の中に住民税課税所得が145万円以上の方が「1人でも」いるかどうかが最初の基準となります(世帯員の所得を合算するわけではありません)。ただし、課税所得が145万円以上であっても、年間の収入額が基準未満(単身で383万円未満、被保険者が複数いる世帯で合計520万円未満など)であれば、申請等により3割負担の対象外(1割または2割負担)になります。
2割負担(一定以上所得のある方)は、住民税課税所得が28万円以上145万円未満の被保険者が世帯におり、かつ「年金収入」と「その他の合計所得金額」の合計額が単身世帯で200万円以上、複数世帯で合計320万円以上であるときに該当します。
これらどちらの基準にも当てはまらない場合や、住民税非課税世帯の場合は1割負担となります。ここでいう「住民税課税所得」とは、総所得金額等から各種所得控除を差し引いた金額で、住民税の納税通知書に記載される「課税標準」等で確認できます。
1.2 判定に使われるのは「収入」と「所得」の組み合わせ
2割負担の基準にある「収入」には、年金収入だけでなく「その他の合計所得金額」も加えて判定します。「その他の合計所得金額」とは、年金以外の所得を合計所得金額のルールで計算し、そこから公的年金等に係る雑所得を除いた金額のことです。
判定のしかたについては、以前の記事から要点を引用して確認しておきましょう。
後期高齢者医療の窓口負担割合は、毎年8月1日を基準日として前年の所得をもとに判定し直され、翌年7月31日まで適用されます。
出所:【後期高齢者医療の保険料】全国平均は月7989円で上限は80万円から85万円に引き上げ。新設された「子ども・子育て支援金分」を元後期高齢担当が解説
2. 【令和8年法律第31号】金融所得も判定に反映される仕組みに
ここからが、今回の法律改正の中身です。
2.1 これまでは「申告するかどうか」で結果が変わっていた
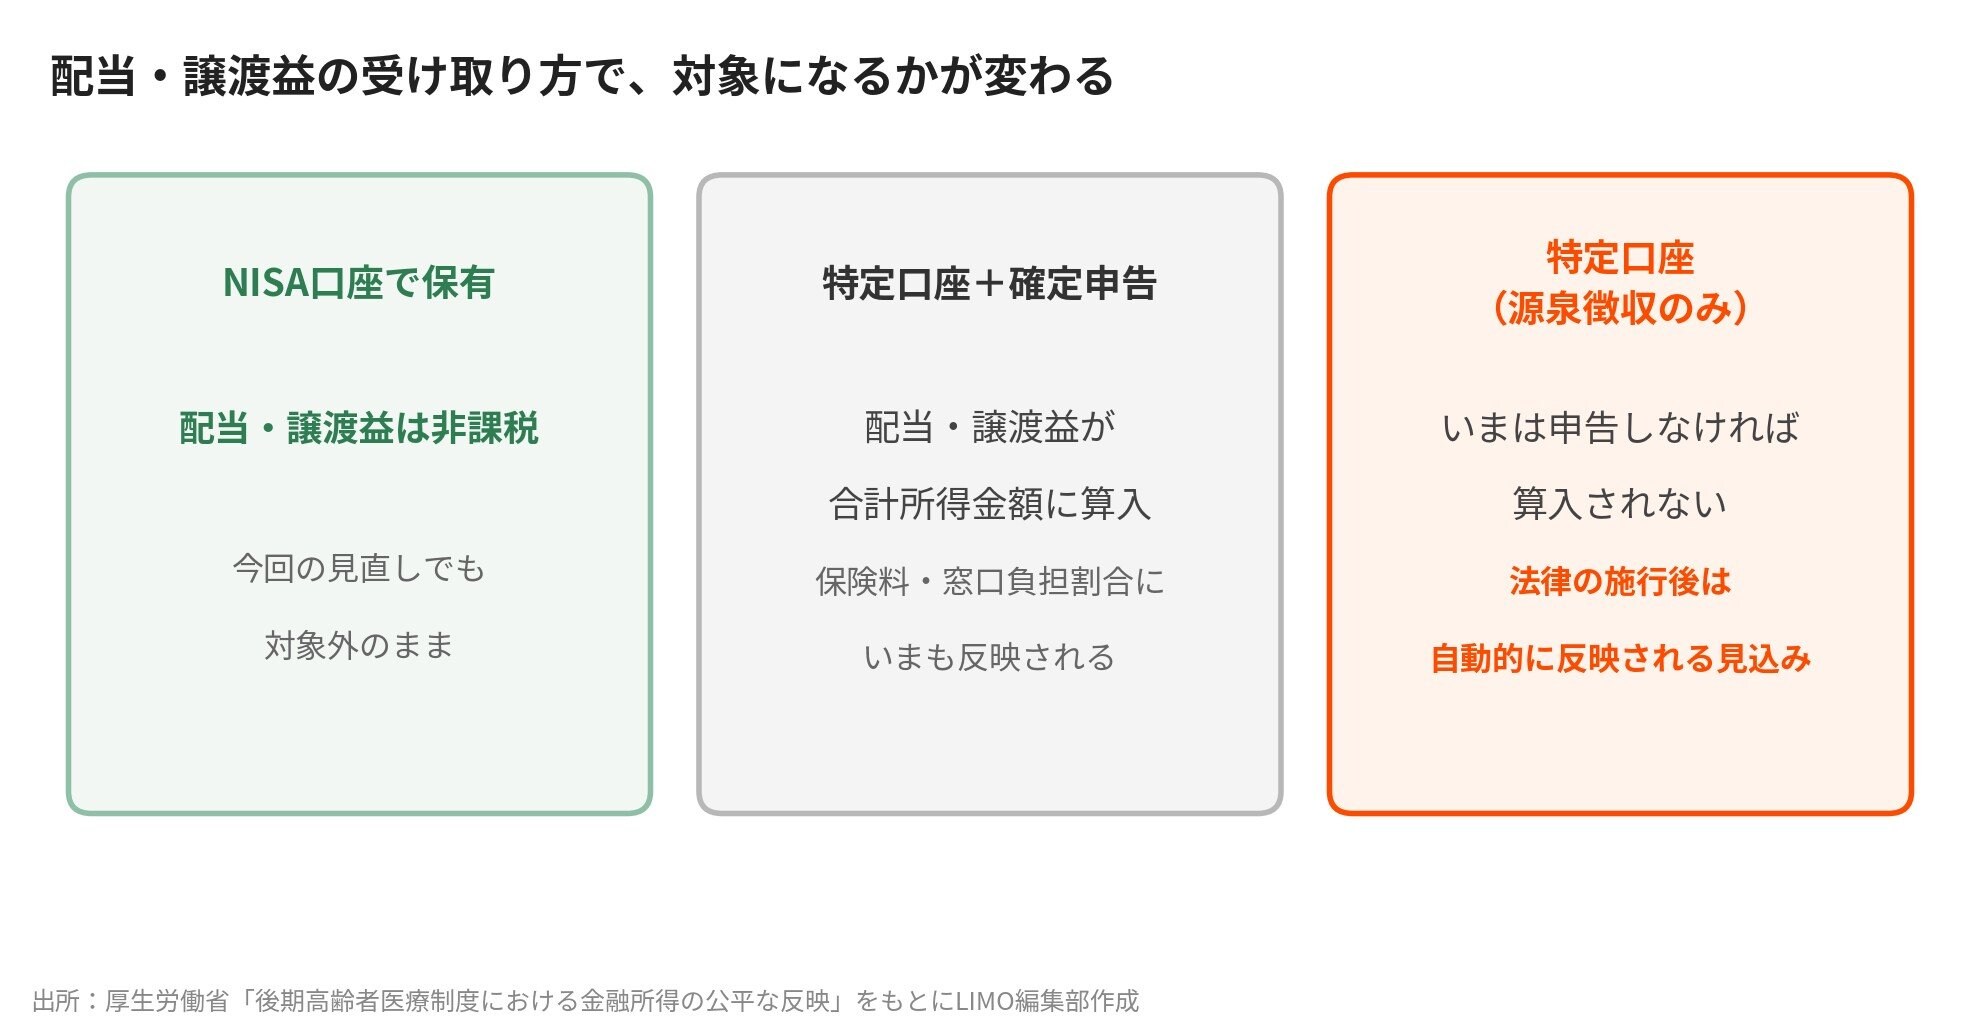
上場株式の配当や譲渡益は、証券会社の特定口座で源泉徴収を選んでいれば確定申告をする必要がありません。申告をしなければ、配当や譲渡益は「その他の合計所得金額」に算入されず、保険料や窓口負担割合の判定にも影響しませんでした。
一方、配当控除を受けるために総合課税で申告したり、譲渡損失の繰越控除のために申告分離課税で申告したりすると、その所得が判定に算入され、保険料や窓口負担割合が上がることもありました。
2.2 モデルケースで見る影響(夫婦世帯の場合)
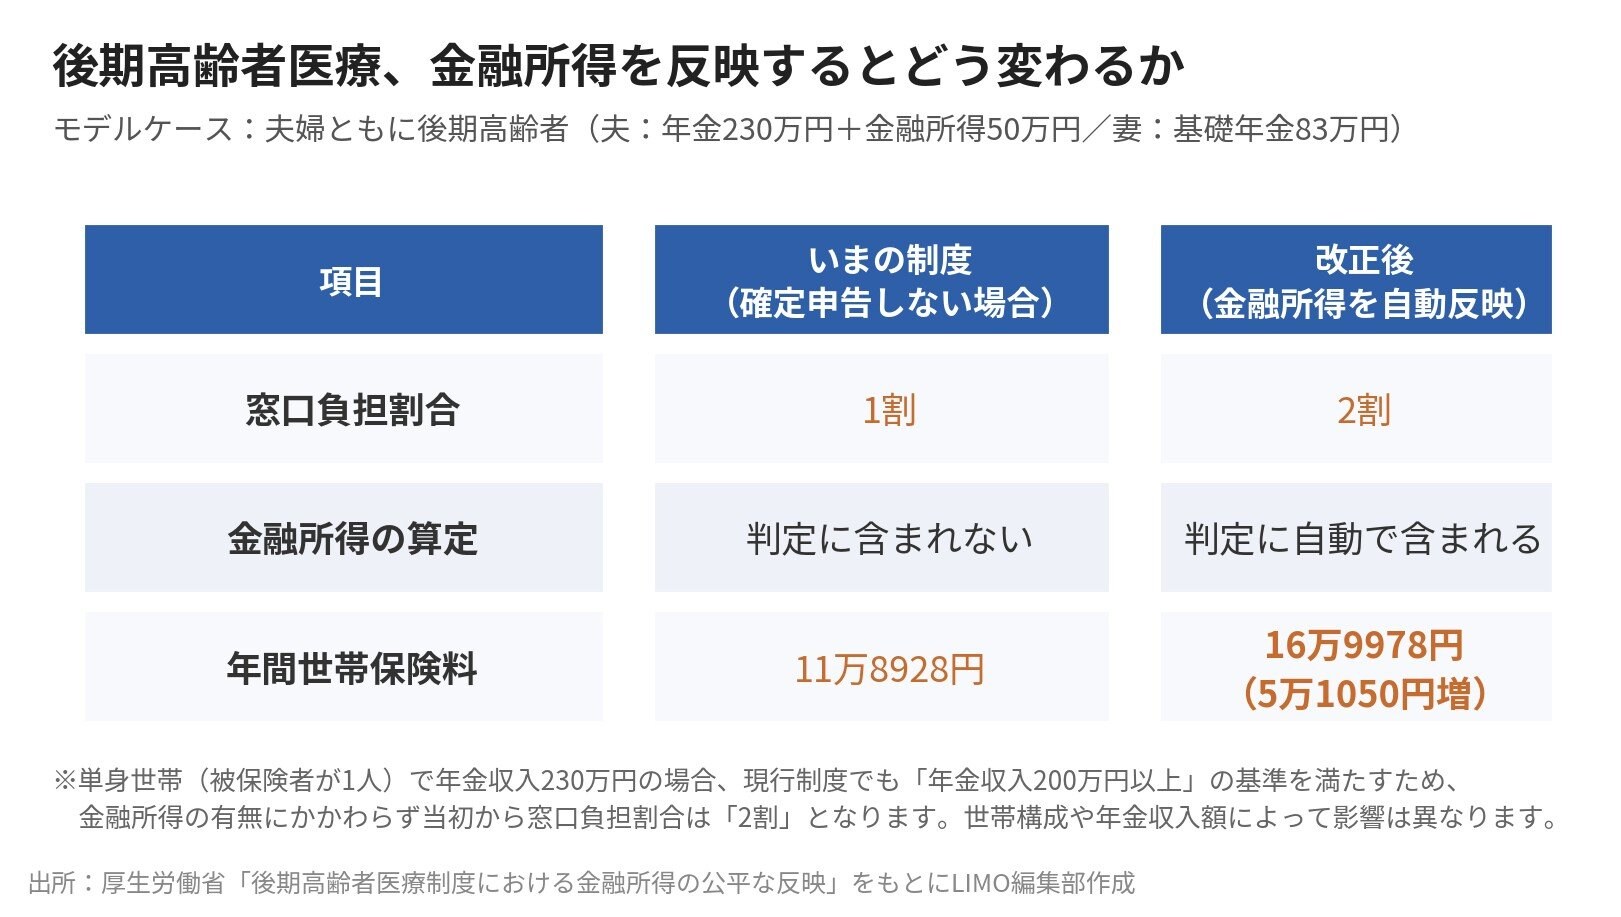
厚生労働省が示したモデルケースでは、夫婦ともに後期高齢者医療の被保険者である世帯(夫:年金収入230万円+金融所得50万円、妻:基礎年金83万円)において、金融所得を反映させると、年間の世帯保険料が5万1050円増え、窓口負担割合も1割から2割に上がるという試算が示されています。
後期高齢者医療、金融所得を反映するとどう変わるか1/2
出所:厚生労働省「後期高齢者医療制度における金融所得の公平な反映」をもとにLIMO編集部作成
なお、単身世帯(被保険者が1人)で年金収入230万円の場合、現行制度でも「年金収入が200万円以上」の基準を満たしているため、金融所得の有無にかかわらず、当初から窓口負担割合は「2割負担」となります。このように、世帯構成やもともとの年金収入額によって影響は異なります。
2.3 これからは申告の有無にかかわらず反映される
今回の法律では、金融機関が配当や譲渡益に関する法定調書を後期高齢者医療広域連合へオンラインで提出する仕組みが設けられます。これにより、確定申告をしていなくても、金融所得が保険料や窓口負担割合の判定に反映されるようになる見込みです。
施行時期は、法律の公布(令和8年6月5日)から5年以内に政令で定める日とされており、具体的な日付はまだ決まっていません。
3. 対象になるのは後期高齢者医療の加入者
最後に、今回の見直しの対象範囲を確認しておきます。
3.1 75歳以上の方が主な対象
対象になるのは、75歳以上の方などが加入する後期高齢者医療制度です。現役世代が加入する協会けんぽや健康保険組合、国民健康保険については、今回の改正で直接の変更はありません。
3.2 NISA口座の非課税枠は対象外
NISA口座で保有する上場株式等の配当や譲渡益は、そもそも非課税制度の対象であり、確定申告をするかどうかという話にはなりません。今回の見直しの対象になるのは、特定口座や一般口座で保有する上場株式等の配当や譲渡益です。
配当・譲渡益の受け取り方で、対象になるかが変わる2/2
出所:厚生労働省「後期高齢者医療制度における金融所得の公平な反映」をもとにLIMO編集部作成

配当をどう申告するかで手取りだけでなく保険料まで変わってくるという視点は見落とされがちです。制度が変わる場面では、目先の税負担だけでなく、保険料や窓口負担への影響もあわせて考えることをおすすめします。
関連記事
高額療養費はマイナ保険証で済むと思いきや、「2万9000円」戻る試算も!入院した月に別の病院へも通った人は確認を
高額療養費の払い戻しは、申請できる期間が決まっています。協会けんぽでは、時効は診療月の翌月1日から2年です。マイナ保険証で入院して窓口の支払いが上限までに抑えられても、同じ月に別の病院の外来にかかると、合算してあとから払い戻しを受けられることがあります。70歳未満で区分ウの会社員が、入院と外来で医療費110万円かかった月の試算では、申請すると2万9000円が戻ります。
「国民健康保険は高すぎる」は本当だった!「年収300万・400万・500万円」で会社員の健康保険と徹底比較
国民健康保険料は所得の約9.5%で、会社員の健康保険の本人負担(5.7~7.2%)より重い。厚生労働省の資料で理由を確認し、2026年度の新宿区と協会けんぽ東京支部の料率で年収300万~500万円の保険料を試算します。
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。