

5. 年金だけで暮らす世帯は41.3%。残りの世帯は何で収入を補っている?
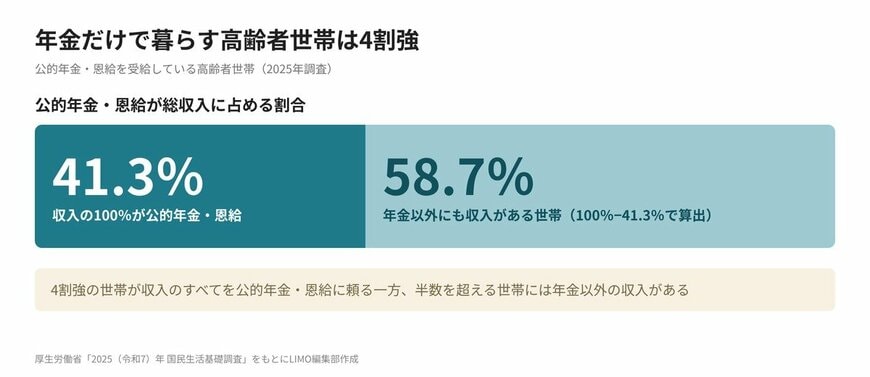
厚生労働省の「2025(令和7)年 国民生活基礎調査」によると、公的年金・恩給を受給している高齢者世帯のうち、公的年金・恩給が家計収入の100%を占める世帯は41.3%でした。4割強の世帯は、収入のすべてを公的年金・恩給に頼っている計算です。裏を返せば、半数を超える世帯には年金以外の収入があります。
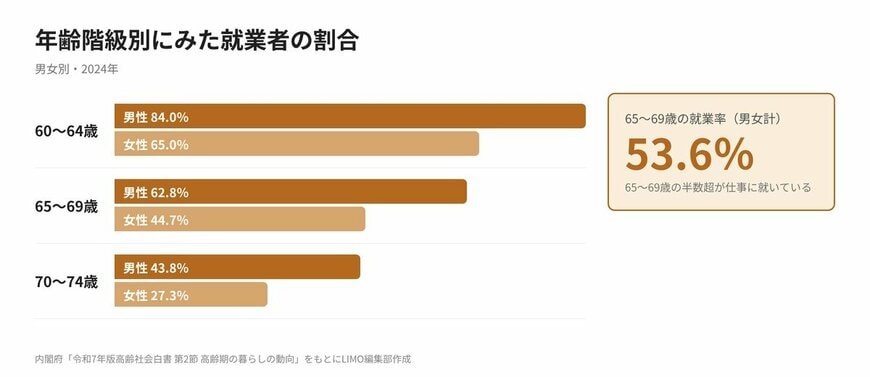
その手段のひとつが「働くこと」です。内閣府の「令和7年版高齢社会白書」によると、2024年の65〜69歳の就業率は53.6%で、75歳以上でも仕事を続けている人は一定数います。
6. 年金が足りないときはどうする?受給前から考えたい3つの選択肢
年金だけで生活できるかどうかは、受給額だけでなく、住居費や食費、医療費などの支出によっても変わります。
もし「年金だけでは足りない」とわかった場合でも、受給開始前から準備しておけば、いくつかの選択肢を考えることができます。
6.1 65歳以降も働いて収入を得る
まず考えられるのが、65歳以降も仕事を続ける方法です。
前述のとおり、現在は65歳以上でも約半数が収入を伴う仕事をしています。働くことで給与収入を得られるだけでなく、年金の受給開始後も一定の条件を満たせば厚生年金に加入して働き続けることができます。
「年金だけで足りるか」ではなく、「年金+働いて得る収入」で生活費をまかなえるかという視点を持つことも、老後の選択肢の一つです。
もちろん、何歳まで働くかは健康状態や仕事内容、希望する暮らし方によって変わります。
6.2 繰下げ受給で年金額を最大84%増やす
もう一つの方法が「繰下げ受給」です。
老齢年金は原則65歳から受け取れますが、66歳以降75歳までの間に受給開始を繰り下げることで、年金額を増額できます。
増額率は繰り下げた月数に応じて決まり、75歳まで繰り下げた場合は最大84%の増額となります。
ただし、繰下げている期間は年金を受け取らないため、その間の生活費を仕事や貯蓄などでまかなう必要があります。
「年金額が増えるから」という理由だけで決めるのではなく、受給開始までの生活費や自身のライフプランも含めて考えることが大切です。
6.3 貯蓄や資産運用で不足分を補う
年金と仕事による収入だけでは足りない場合は、現役時代から準備してきた貯蓄などを活用する方法もあります。
例えば、毎月の生活費が年金を1万円上回るのか、5万円上回るのかによって、必要となる老後資金は大きく変わります。
だからこそ、老後になってから考えるのではなく、現役時代のうちに「自分の年金見込額」と「老後に必要になりそうな生活費」を一度比較しておくことが重要です。
不足額が見えていれば、働く期間を延ばす、貯蓄を増やす、受給開始時期を検討するなど、具体的な対策を考えやすくなります。


