

物価高が続くなか、「いまの年金額で老後の生活費をまかなえるのか」と不安を抱える方は少なくありません。
2026年度の年金額は国民年金が1.9%、厚生年金が2.0%の引き上げとなり、4年連続のプラス改定にはなっています。
その一方で、総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」では、65歳以上の単身無職世帯の家計は月2万9980円の赤字でした。
本記事では、年金額と家計収支の実態に加え、2026年4月に基準額が引き上げられた在職老齢年金や、高齢世帯の貯蓄の状況までを最新の公的データで整理します。
1. 年金は「2階建て」?国民年金と厚生年金の違いと加入対象
日本の公的年金は、すべての人が加入する「国民年金(基礎年金)」を1階部分とし、会社員や公務員などが「厚生年金」を2階部分として上乗せする2階建て構造です。
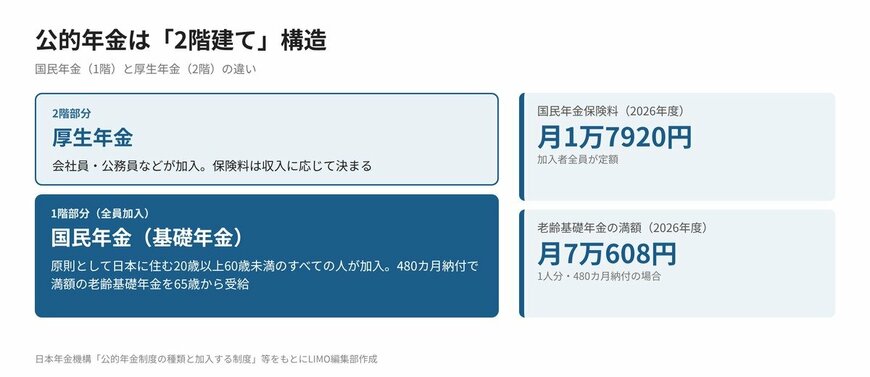
- 国民年金(1階部分):原則として日本に住む20歳から60歳未満のすべての人が加入します。保険料は定額で、2026年度は月1万7920円です。480カ月分を納めると、65歳から満額の老齢基礎年金を受け取れます。
- 厚生年金(2階部分):会社員や公務員のほか、一定の要件を満たすパートタイマーなども国民年金に上乗せして加入します。保険料は収入に応じて決まり、受給額は加入期間や納めた保険料によって個人差が生じます。
2. 2026年度の年金額はいくら?国民年金は月7万608円、夫婦の厚生年金は月23万7279円
同資料によると、2026年度の年金額の例は次のとおりです。
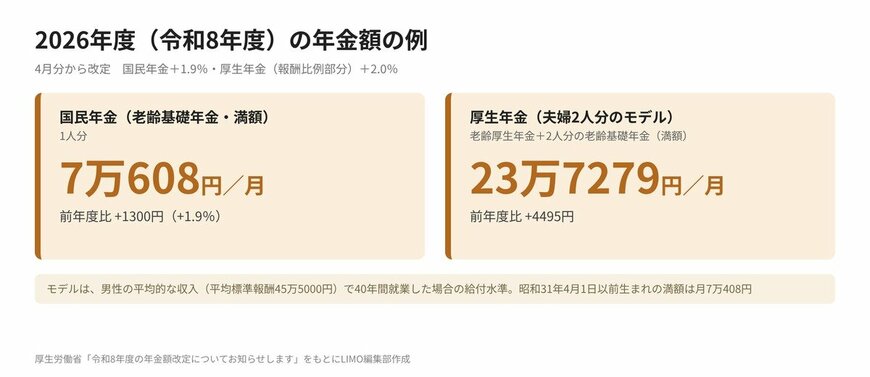
- 国民年金(老齢基礎年金・満額・1人分):月7万608円(※1)
- 厚生年金(夫婦2人分):月23万7279円(※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月7万408円です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準を指します。
国民年金のみを受給する場合、満額でも月額は約7万円にとどまります。繰下げ受給(※3)を使って受給開始を75歳まで遅らせたとしても、月額は13万円に届きません。
※3 繰下げ受給:老齢年金の受給開始を66歳~75歳の間に後ろ倒しする制度。増額率は「繰下げ月数×0.7%」で、75歳開始なら84%です。
3. 65歳以上の単身無職世帯は毎月2万9980円の赤字?家計収支の内訳
同調査をもとに、65歳以上の単身無職世帯の家計を見ていきましょう。
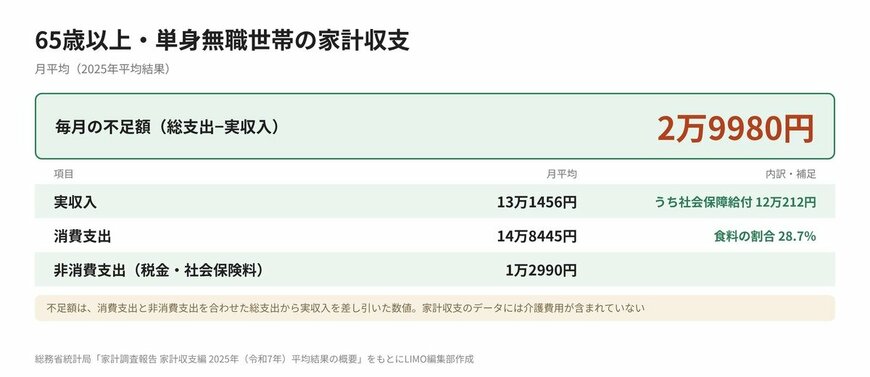
- 実収入:月平均13万1456円(うち年金等の社会保障給付が12万212円)
- 消費支出:月平均14万8445円
- 非消費支出(税金・社会保険料):月平均1万2990円
支出で最も大きな割合を占めるのは「食料(28.7%)」です。収入だけでは支出をまかなえず、毎月約2万9980円の赤字(※)が生じています。国民年金のみで暮らす世帯では、実際の生活費との差はさらに開くかもしれません。
※赤字額は、消費支出と税金・社会保険料(非消費支出)を合わせた総支出から実収入を差し引いた数値です。
4. 厚生年金の平均月額は15万289円。15万円以上の受給権者は約5割にとどまる
2025年12月に厚生労働省が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給権者(基礎年金を含む)の平均受給額は月15万289円です。ただ、受給額別の分布を見ると、個人差は非常に大きくなっています。
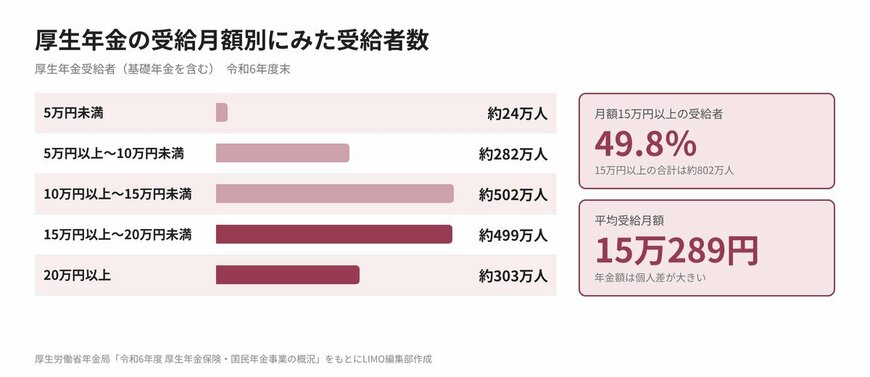
- 5万円未満:約24万人
- 5万円以上~10万円未満:約282万人
- 10万円以上~15万円未満:約502万人
- 15万円以上~20万円未満:約499万人
- 20万円以上:約303万人
月額15万円以上を受け取っている人の割合は49.8%で、全体の半数に届いていません。しかもこのデータは厚生年金の加入者のみが対象のため、自営業者なども含めれば、公的年金だけで生活費を十分にまかなえる人はさらに限られます。

ニュースなどで目にする「平均月額」や「満額」は、税金や社会保険料を差し引く前の金額です。実際に手元に残る額は、受給額や住んでいる自治体によって異なりますが、介護保険料や医療保険料などが年金から差し引かれる分だけ少なくなります。
先ほど見た家計調査でも、65歳以上の単身無職世帯では税金・社会保険料にあたる非消費支出が月1万2990円かかっていました。年金額を見るときは額面だけでなく、「手取りでいくら使えるのか」という視点を持っておくと、家計の見通しが立てやすくなります。
平均はあくまで目安であり、年金額は加入期間や働き方で一人ひとり異なるものです。ご自身の場合はどうなのかを、まず把握するところから始めましょう。


