発行額が1兆円突破!【個人向け国債】固定5年は2%超えに《変動10年、固定5年、固定3年》前回の応募額が一番多かったのはどれ?
新窓販国債も選択肢に。個人向け国債との違い
Sitthiphong/istockphoto.com


足元の金利上昇の流れを受けて、個人向け国債にも注目が集まっています。2026年7月募集(8月発行)分の発行額は1兆177億円と、1兆円の大台を突破しました。
筆者が銀行員として勤務していた頃、マイナス金利政策が実施されてからは個人向け国債を購入するお客様はめったにいませんでした。しかし、金融政策の転換を機に個人向け国債の位置づけは大きく変わっています。
ここでは、最新の金利情報とあわせて、個人向け国債の基本的な特徴を解説します。
ココがポイント
- 個人向け国債の最新の金利動向と発行額の推移
- 個人向け国債と新窓販国債の仕組みやリスクの違い
- 資金の使い道や金利見通しに合わせた国債の選び方
1. 固定5年は2%超えに!個人向け国債の最新金利
個人向け国債の2026年8月募集(9月発行)分の利率は、税引前で次のとおりです。
- 固定3年:1.71%
- 固定5年:2.06%
- 変動10年:1.87%
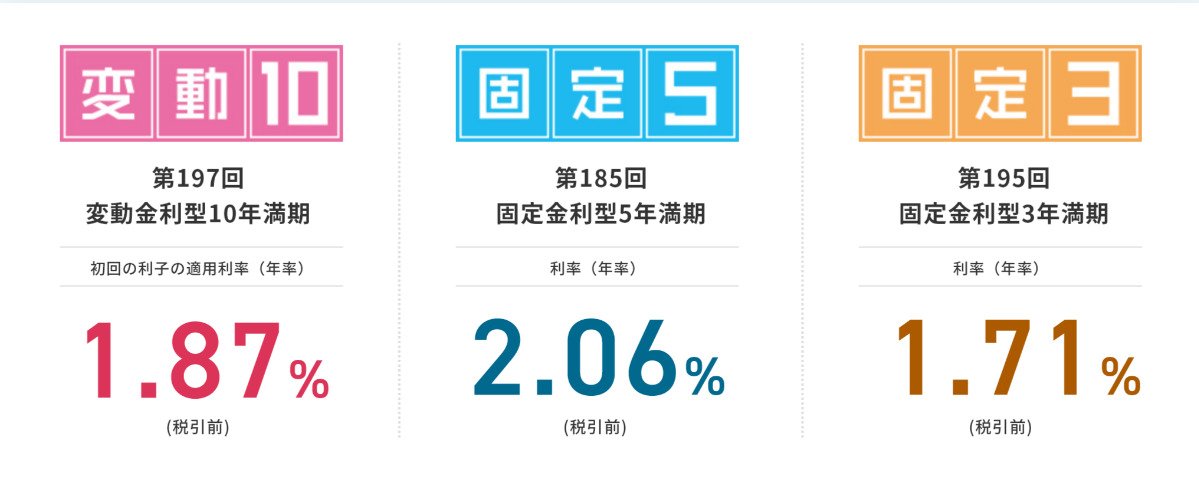
固定5年が2.06%と2%を超え、3種類のなかで最も高い利率となっています。
かつて、マイナス金利が続いていた時代には0.05%という最低金利保証の水準にまで低下していたことを考えると、現在は一定の利回りが得られる状況へと変化していることが分かります。
また、固定5年の利率が変動10年を上回る「逆転現象」が続いていますが、これは両者が参照する基準金利が異なることが主な要因です。
変動10年は「10年固定利付国債の平均落札利回り」を基準とするのに対し、固定5年は「5年固定利付国債の平均落札利回り」を基準とします。
足元では5年国債の利回りが10年国債の利回りを上回る局面となっていることから、個人向け国債でも5年ものが最も金利が高い状況となっています。
1.1 2026年7月募集(8月発行)分では固定5年が発行額の半数を占める
2026年7月募集(8月発行)分の種類別発行額は次のとおりです。
- 固定3年(1.56%):1304億円
- 固定5年(1.95%):5460億円
- 変動10年(1.80%):3413億円
合計1兆177億円のうち固定5年が約54%にのぼり、発行額の半数以上を占めています。2026年7月募集分についても、固定5年が1.95%と最も金利が高かったことから資金が集中したとみられています。
関連記事
【定期預金と比べる】「個人向け国債」11月募集分の金利は何%?《変動10年・固定5年・固定3年》固定5年「2.17%」と同じ利子を5年定期で得るには約197万円
個人向け国債の11月募集分は、固定5年が年2.17%で、メガバンクの5年定期(年1.1%)を1.07ポイント上回ります。ただ、利率の差を何ポイントと言われても、受け取る利子の違いは思い浮かべにくいものです。この記事では、国債に100万円を置いたときと同じ利子を、同じ年数の定期預金で受け取るにはいくら預ける必要があるかを3タイプごとに計算し、500万円の場合や預金保険の範囲もあわせて整理します。
個人向け国債の利子、確定申告すると国民健康保険料が年「約2万8200円」増える。退職金1000万円を固定5年に置いた60歳で試算
個人向け国債の利子は受け取るときに20.315%の税金が差し引かれ、確定申告をしなければ納税はそれで終わります。申告しない利子は国民健康保険料の計算に入りませんが、確定申告に含めると計算に加わります。退職金のうち1000万円を2026年11月募集分の固定5年に置いた60歳の単身者を例に、新宿区の2026年度の料率で試算すると、申告で保険料は年約2万8200円増えました。
個人向け国債の11月募集は11月30日まで。固定5年の年2.17%に500万円を5年置くと、メガバンクの1年定期を続けるより利息が「29万2843円」多い
11月募集の個人向け国債は固定5年が年2.17%で、申し込みは11月30日(月)までです。メガバンクのスーパー定期は1年ものが年0.70%、5年ものが年1.10%でした。500万円を5年置いた税引後の利息は国債が43万2291円、1年定期を5回続けた場合が13万9448円です。途中で換金するときに差し引かれる額と、預金保険との違いも、元銀行員の目線で確かめます。