

令和8年(2026年)4月からの制度改正によって、在職老齢年金の減額基準額は、これまでの月51万円から65万円へと大幅に引き上げられました。
6月に届いた「年金額改定通知書」や、8月14日の振込額を見て、ご自身の年金額や手取り額にどのような変化があったのか確認した方も多いのではないでしょうか。
シニア世代が働きやすい環境の整備が進む一方、物価高騰などによる生活費のやりくりは、依然として切実な問題となっています。
この記事では、年代別に見た平均的な年金受給額のリアルな実態から、年金以外に受け取れる加給年金や雇用保険関連の手当など「5つの公的給付金」、さらに配偶者と死別した場合に注意したい遺族年金の見直しについても解説します。ご自身が対象となる制度がないか、ぜひ一度確認してみましょう。
※本記事は一部「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」を引用のもと執筆しています。
年金制度の基本や、公的給付金の詳しい要件については、こちらの記事もあわせてご確認ください。

-
2026年度の年金額は国民年金+1.9%、厚生年金+2.0%の増額だが、税・保険料を引かれた手取りは額面ほど増えない
-
厚生年金の平均月額は60代前半で10万円前後、65歳以降は15万円前後で安定し、80代後半には16万円台まで上昇する
-
加給年金や高年齢求職者給付金など公的給付金の多くは「請求主義」で、自分から申請しないと受け取れない
1. 【2026年度】年金は月いくら増える?改定率・支給日・制度の基本を確認
2026年度の年金額は、前年度と比べて引き上げられています。
2026年1月23日に厚生労働省が「令和8年度の年金額改定についてお知らせします」を公表し、改定率は以下のとおりとなりました。
- 国民年金(基礎年金):+1.9%
- 厚生年金(報酬比例部分):+2.0%
これにより、2026年度の年金の受給額は次のように増額されます。
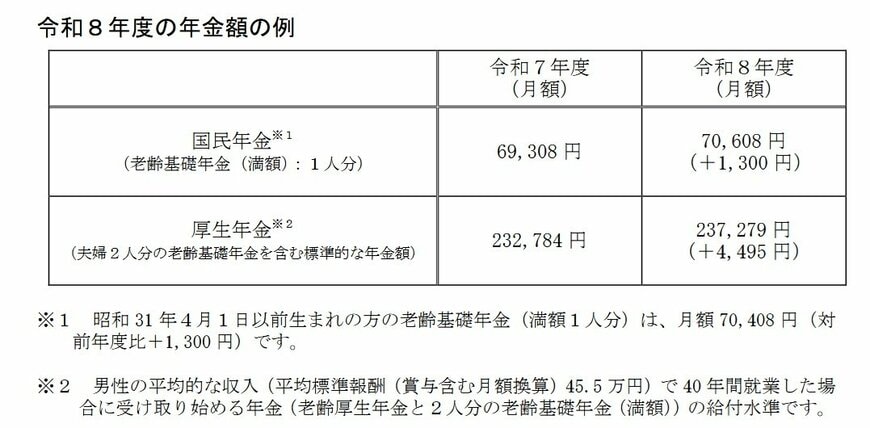
【2026年度年金額(月額)】
- 国民年金(1人分):7万608円
- 厚生年金(夫婦2人分※):23万7279円
※厚生年金は男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業したケース」のモデル額
国民年金は約1300円、厚生年金は約4500円の増額となります。
1.1 支給日はいつ?
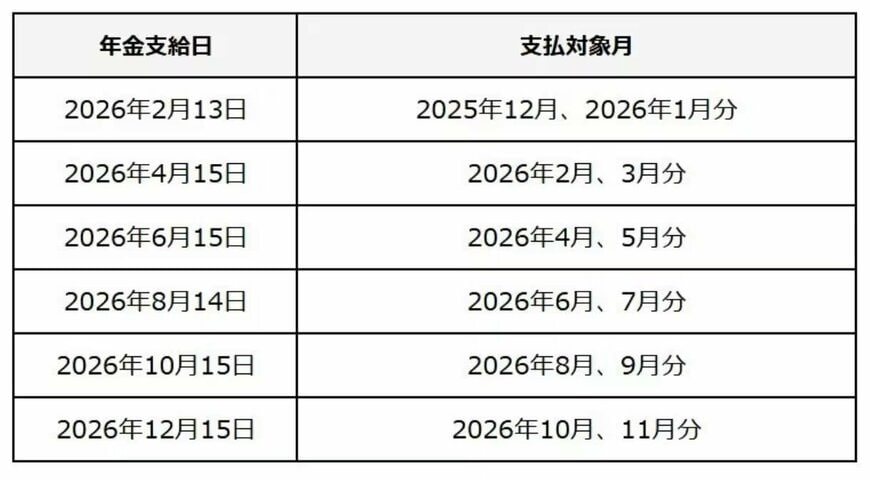
年金は原則として偶数月の15日に、直近の2カ月分がまとめて支給されます。
2026年の年金支給日2/11
出所:LIMO編集部作成
【年金支給日:支払い対象月】
- 2026年2月13日:2025年12月、2026年1月分
- 2026年4月15日:2026年2月、3月分
- 2026年6月15日:2026年4月、5月分
- 2026年8月14日:2026年6月、7月分
- 2026年10月15日:2026年8月、9月分
- 2026年12月15日:2026年10月、11月分
2026年度も、基本的な年金の支給スケジュールに変更はありません。
ただし、15日が土日祝日にあたる場合は、直前の平日に前倒しされます。
1.2 国民年金と厚生年金の違い
日本の公的年金は2階建ての仕組みになっており、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。

1.3 国民年金
国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。
受給額は加入期間などに応じて決まりますが、満額でも月約7万円程度が目安です。
1.4 厚生年金
厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間などによって将来の受給額が変わります。
2. 年代別に見る、厚生年金・国民年金の平均受給月額一覧
ここでは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、60歳代から90歳以上までの平均受給月額を年代別に見ていきます。
2.1 厚生年金|60歳代(60〜69歳)の年金額
60歳代は受給額にばらつきがあり、60〜64歳では10万円前後と比較的低い水準が続きます。65歳以降になると受給額が増え、15万円前後で安定してきます。
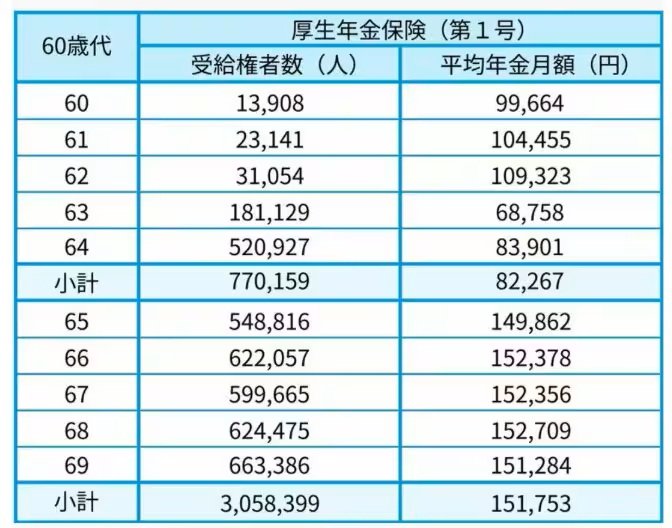
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
2.2 厚生年金|70歳代(70〜79歳)の年金額
70歳代は受給額が14万〜15万円台で推移しており、60歳代後半と比べても水準はほぼ同じで、比較的安定した受給額が続く年代といえます。
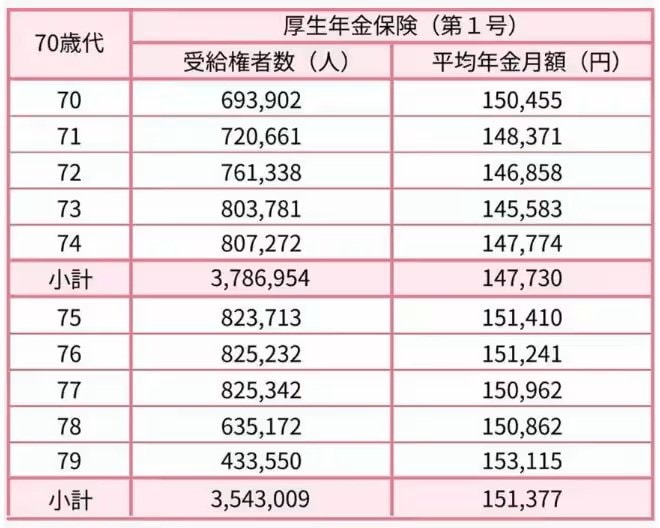
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 厚生年金|80歳代(80〜89歳)の年金額
80歳代は受給額が緩やかに増えており、全体として15万円台後半から16万円台へと上昇する傾向が見られます。年齢が上がるにつれて少しずつ増えていく点が特徴です。
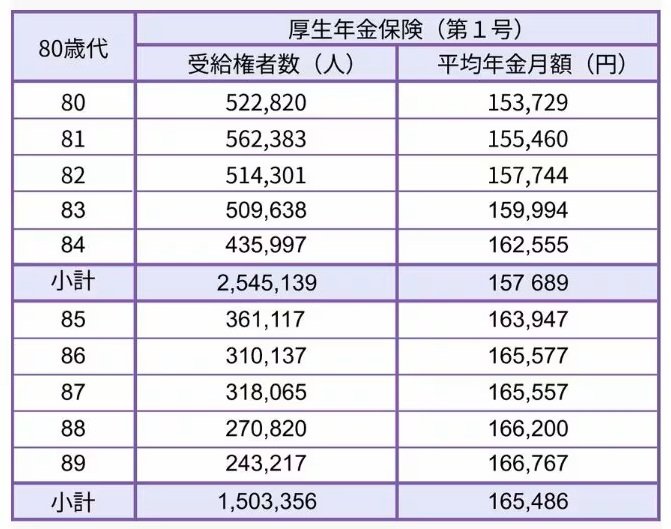
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 厚生年金|90歳以上の年金額
90歳以上は受給額が16万円前後で推移し、80歳代後半とほぼ同程度の水準です。大きな増減は見られず、高齢期になっても一定の受給水準が維持されているといえるでしょう。
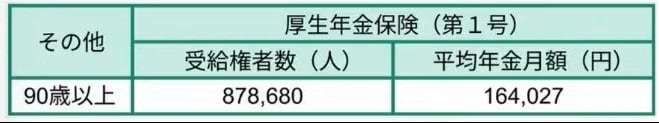
- 90歳以上:16万4027円
2.5 国民年金|60歳代(60〜69歳)の年金額
60歳代は受給額にばらつきがあり、60〜64歳では4万円台後半と低めの水準が続きます。65歳以降は6万円台まで増え、その後は6万円前後で推移します。
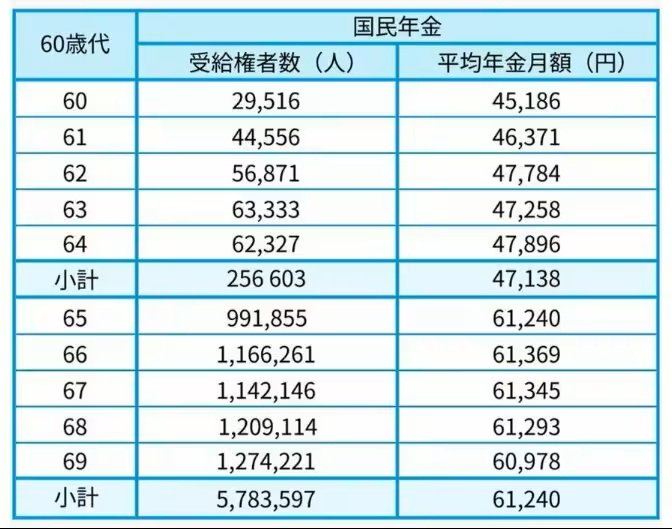
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
2.6 国民年金|70歳代(70〜79歳)の年金額
70歳代は受給額が6万円前後から徐々に下がり、後半にかけて5万円台後半へと低下する傾向があります。大きな増減はなく、緩やかな減少が続きます。
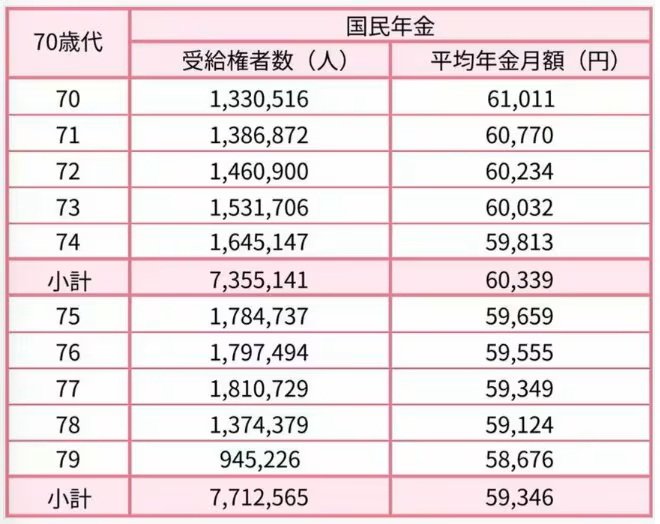
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
2.7 国民年金|80歳代(80〜89歳)の年金額
80歳代は受給額が5万円台後半で推移し、年代を通して大きな変化は見られません。全体としては、ほぼ横ばいに近い状態です。
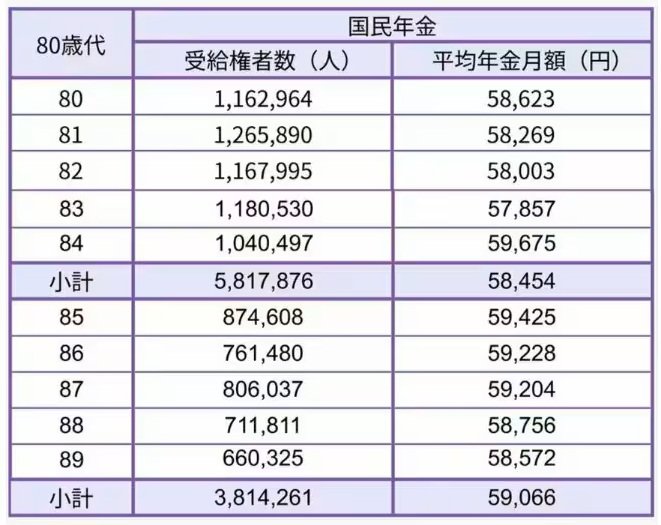
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
2.8 国民年金|90歳以上の年金額
90歳以上は受給額が5万円台半ばとなり、80歳代と比べるとやや低い水準です。全体としては5万円台が中心となっています。
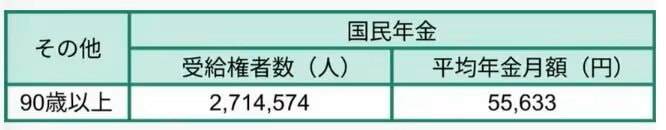
- 90歳以上:5万5633円
3. 手取りはいくら?額面との差と、受給額を左右する3つの選択
ここまで紹介してきた年金額は、あくまで額面です。この額面がそのまま銀行口座に振り込まれるわけではありません。
3.1 額面と手取りは違う
年金も一定の条件に該当すると、所得税や住民税、介護保険料、医療保険料などが差し引かれます。現役並みに働きながら年金を受け取っている場合は、年金と給与を合わせた所得によって税金や社会保険料の負担が変わることもあります。
そのため、「年金額が月5000円増えたから、使えるお金も5000円増える」とは限りません。
年金生活に入った方からは、「年金額が増えたのに、思ったほど手元に残らない」と戸惑う声を聞くことがあります。老後の家計を考えるときに大切なのは、通知書に記載された額面だけを見るのではなく、実際に銀行口座へ振り込まれる金額を確認することです。
これから老後資金を考える方も、「月〇万円の年金がもらえる」だけで生活費を計算するのではなく、税金や社会保険料が差し引かれた後に「実際に毎月いくら使えるのか」を基準に考えておくと安心です。
3.2 繰上げ・繰下げ受給で変わる受給額
会社員として40年間、同じ年収で働き続けたと仮定した場合、65歳から受け取れる厚生年金(基礎年金を含む)の目安は次の通りです。
- 現役時代の平均年収300万円の場合:年金受給額(月額目安)約12万円(手取り約10万円)
- 現役時代の平均年収500万円の場合:年金受給額(月額目安)約16万円(手取り約13万5000円)
- 現役時代の平均年収700万円の場合:年金受給額(月額目安)約20万円(手取り約16万5000円)
※あくまで簡易的な目安であり、実際の受給額は加入期間やボーナスの有無、配偶者の有無によって変動します。
原則65歳から受け取る年金を、最短60歳から前倒しで受給できるのが「繰上げ受給」です。1ヶ月早めるごとに0.4%減額され、60歳で受け取ると最大24%の減額となります。この減額率は一生涯変わりません。
さらに注意したいのは、「国民年金の任意加入や追納ができなくなる」「事後重症による障害基礎(厚生)年金が請求できなくなる」「寡婦年金が受けられなくなる」という点です。一度繰上げ請求をすると、後から取り消すこともできません。
一方、年金の受け取り開始を66歳以降に遅らせるのが「繰下げ受給」です。1ヶ月遅らせるごとに0.7%増額され、70歳で42%、75歳で最大84%増額されます。
しかし、額面が84%増えたとしても、所得税・住民税・国民健康保険料(または後期高齢者医療保険料)・介護保険料も連動して高くなるため、実際の手取り額は額面の増加分ほどには増えないケースが多いでしょう。また、老齢厚生年金の繰下げ待機中は年金の受給権が停止されるため「加給年金」も支給されません。配偶者がいる世帯では、待機期間中に受け取れなくなる加給年金と、将来増額される年金額とのバランスを慎重に比較することが重要です。
3.3 働きながら受け取ると?在職老齢年金の年金カット
60歳以降も厚生年金に加入して働きながら老齢厚生年金を受け取る場合、「基本月額(年金)」と「総報酬月額相当額(給与+ボーナスの1/12)」の合計額が65万円を超えると、超過した分の半額が年金から支給停止(カット)されます。
在職老齢年金による年金カットの対象となるのは、厚生年金に加入して働いている場合です。厚生年金の加入要件に該当しない短時間のパート・アルバイトや、個人事業主として業務委託で働く場合には、どれだけ収入を得ても在職老齢年金による年金の支給停止はなく、年金は全額受け取れます。
4. 監修者からのコメント

本文では年代別の平均受給額をご紹介しましたが、これはあくまで全体の平均値です。ご自身の年金見込み額を正確に知りたい場合は、日本年金機構が提供する「ねんきんネット」の活用をおすすめします。
ねんきんネットでは、これまでの年金加入記録の確認だけでなく、60歳や70歳など受給開始年齢を変えた場合の見込み額を試算できる機能があります。実際に繰上げ・繰下げをした場合の金額を数字で見比べられるため、「なんとなくのイメージ」ではなく、ご自身の状況に即した判断材料が得られます。
マイナンバーカードがあればオンラインで24時間いつでも試算でき、パソコンやスマートフォンから利用可能です。利用登録がまだの方や操作に不安がある方は、お近くの年金事務所の窓口でも同様の試算を依頼できます。
平均額はあくまで目安として捉えたうえで、具体的な老後の資金計画は、ねんきんネットなどで試算したご自身の見込み額をもとに立てることをおすすめします。


