1. 【みんなの平均貯蓄額】30歳代、40歳代、50歳代、60歳代でいくらか。より実態に近い中央値とは
厚生労働省「令和7(2025)年簡易生命表の概況」によると、女性の平均寿命は87.33年、男性は81.35年。とくに女性は、国別でみると世界でもっとも長い水準です。人生100年時代は、もう特別な話ではありません。
老後が長くなるほど、「現役のうちにいかに蓄えられるか」が大切になります。
今回は、30〜60歳代の二人以上世帯の平均貯蓄額と中央値を年代別に確認していきます。グラフで金額帯別の割合も確認できますので、自身の状況を確認しましょう。
加えて、お金がある人が「やらないこと」と、老後に向けて夫婦で話し合いたいことについても解説します。
2. この記事を読んだらわかる3つのポイント
-
 30〜60歳代二人以上世帯の貯蓄、年代別の平均と中央値
-
人生100年時代を裏づける、令和7年の平均寿命(女性は世界最長水準)
-
お金が貯まる人が「やらない」3つのこと
 30〜60歳代二人以上世帯の貯蓄、年代別の平均と中央値
2.1 【みんなの平均貯蓄額】30歳代、40歳代、50歳代、60歳代でいくらか
まず金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額(平均・中央値)は、年代ごとに次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
2.2 30歳代二人以上世帯の貯蓄額(平均・中央値)

- 30歳代二人以上世帯:平均1096万円/中央値311万円
30歳代は平均1096万円・中央値311万円。住宅取得や子育てが始まる時期で、蓄えの差はまだ小さめですが、貯蓄のない世帯も17.6%あります。2000万円以上は12.5%です。お子さんが小さいと働き方をセーブする人も多い年代です。
2.3 40歳代二人以上世帯の貯蓄額(平均・中央値)
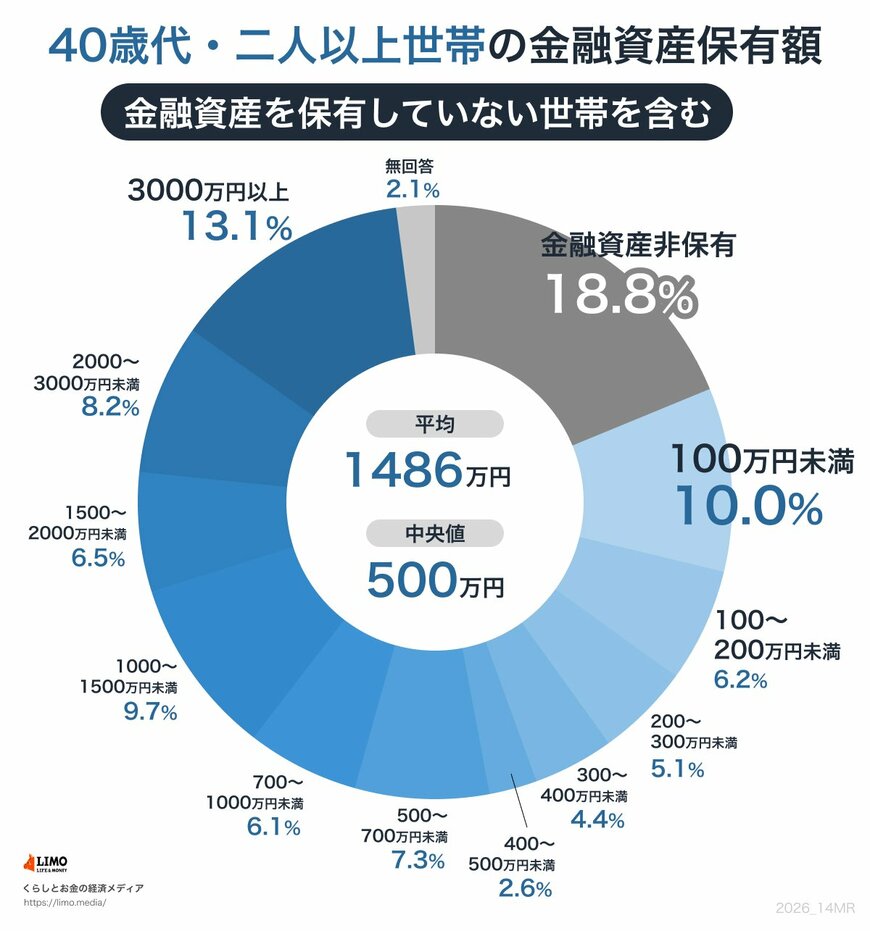
- 40歳代二人以上世帯:平均1486万円/中央値500万円
40歳代は平均1486万円・中央値500万円。教育費と住宅ローンが重なる時期で、2000万円以上は21.3%、貯蓄のない世帯は18.8%。お子さんの手が少し離れてもかかるお金が増えたと実感される方も多いでしょう。
2.4 50歳代二人以上世帯の貯蓄額(平均・中央値)
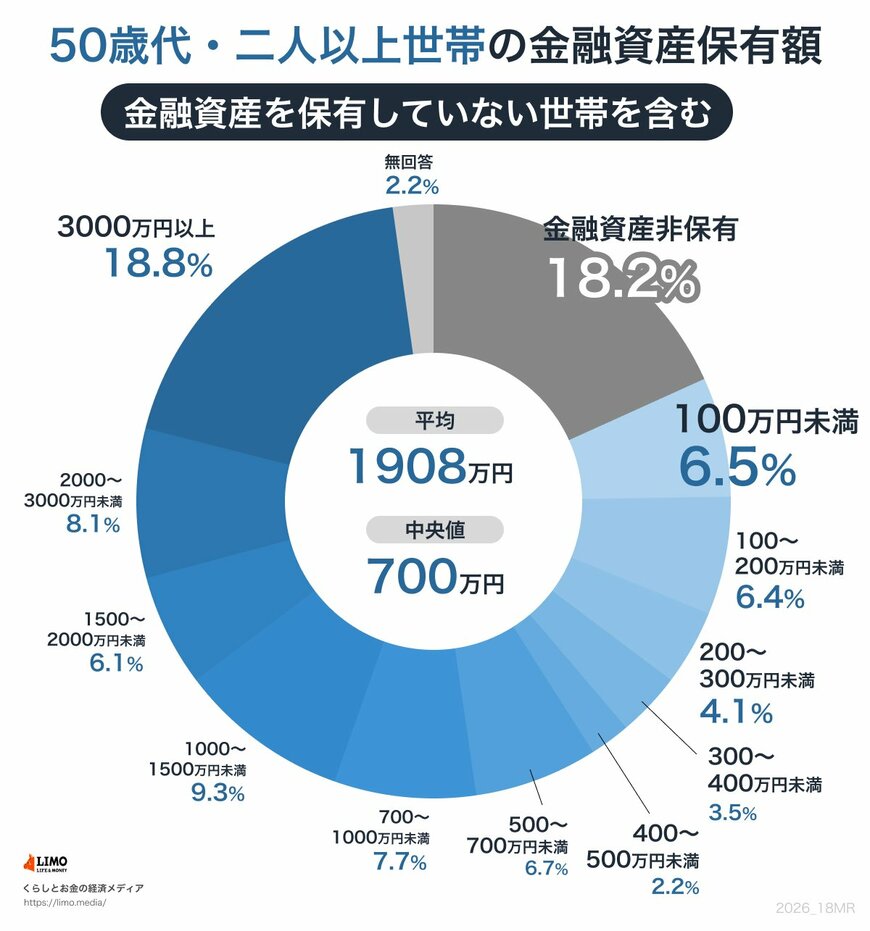
- 50歳代二人以上世帯:平均1908万円/中央値700万円
50歳代は平均1908万円・中央値700万円。子育てが一段落し、貯蓄を積み増す世帯が増える時期で、2000万円以上は26.9%。一方で貯蓄のない世帯も18.2%であり、個人差は依然としておおいです。
2.5 60歳代二人以上世帯の貯蓄額(平均・中央値)
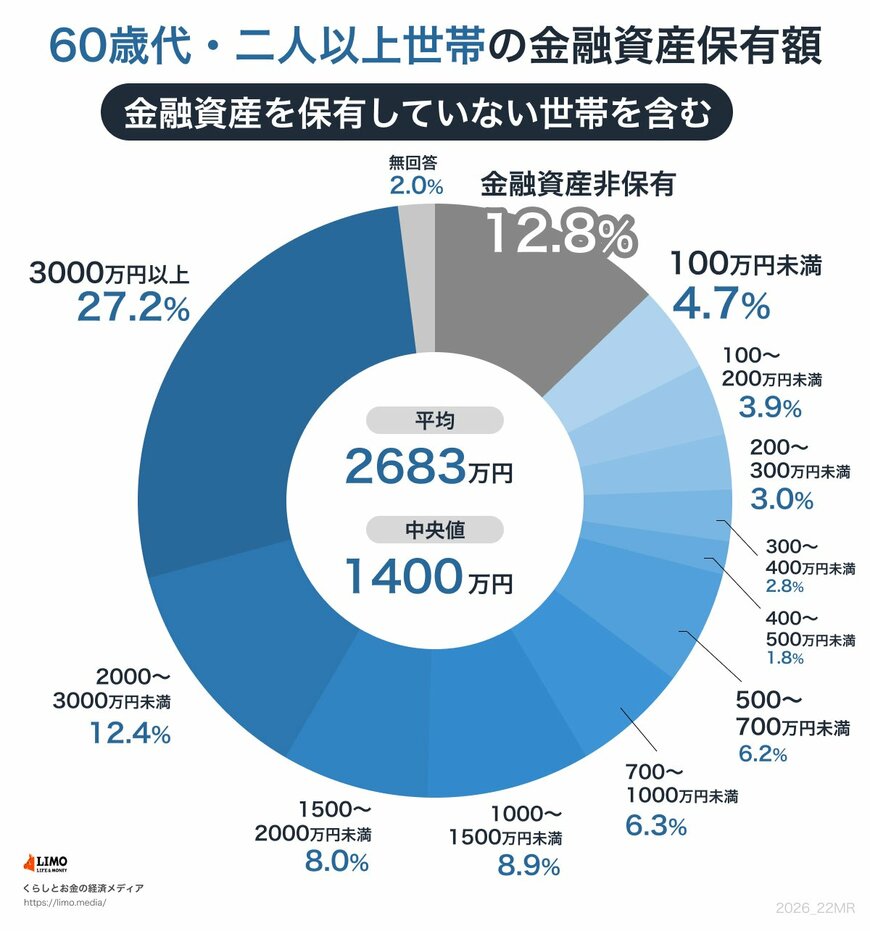
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
60歳代は平均2683万円・中央値1400万円。退職金が加わり、2000万円以上が39.6%に増えます。ただし貯蓄のない世帯も12.8%おり、老後の入口で世帯差がはっきりします。
どの年代も、平均が中央値を上回っています。まとまった資産を持つ世帯が平均を押し上げているためで、多くの世帯の実感に近いのは中央値でしょう。まずは自分の年代の中央値や金額帯ごとの割合をみることで、わが家の現在地をつかんでおきましょう。
3. お金が貯まる人が避けている3つの行動。夫婦で話し合いたいことも
同じくらいの収入でも、蓄えが増える世帯となかなか増えない世帯があります。
つい、お金を貯めようとすると何かをしようと増やしがちですが、避けたり、やらなかったりすることでお金を増やすことができる場合もあります。お金が貯まる人が避けている3つの行動をみていきましょう。
3.1 「お金は余ったら貯める」で済ませない
給料のうち、残ったお金を貯金に回す方法では、なかなか貯まりません。貯まる人は、使う前に貯める分を先に分けています。ちょっとした違いですが、「まず貯める」その後使うという流れを変えるだけで貯まりやすくなります。
3.2 収入が増えても、生活水準をすぐには上げない
昇給やボーナスが出るなど収入が増えると、普段よりいいものを買ったり、昇給前なら買わなかったものを買うようになったりなんてこともあるでしょう。
もちろん収入が増えたことにより、以前なら我慢していたものを買うような楽しみは大切です。しかし、収入が増えるのとともに支出が増えると、残る金額は変わりません。
お金が貯まる人は収入が増えても、暮らしのレベルを一気に上げないのが特徴です。増えた分、何を増やし、何を増やさないかは書き出して考えるといいでしょう。なかには増えた分の一部を、消費ではなく、投資にまわす方もいます。
3.3 割高な固定費を放置しない
保険の重複や、使っていないサブスク、割高な通信プランなどをお金が貯まる人はそのままにしません。少しの金額でも大切にし、定期的な見直しをします。一度見直せば、節約が毎月ずっと続くので見直す習慣をもつといいでしょう。
どれも、特別な知識や我慢がいるものではありません。「やること」を増やすより、この3つを「やらない」と決めるほうが、続けやすいこともあります。
3.4 金融機関出身者が「夫婦で話し合いたいこと3つ」をアドバイス
現役世代は長い老後を見すえ、現役のうちにできることを整えておきたい時期です。
証券会社など金融機関で家計の相談を受けてきた立場から、夫婦世帯だからこそ効く、今日からできることを3つお伝えします。
一つ目は夫婦で年に1回、「わが家の資産・負債と目標」を共有すること。預貯金・投資・保険と、住宅ローンなどの借入を一覧にすると、世帯全体のお金が見え、次に何をすべきかを話しやすくなります。
二つ目はこれから10年の「大きな支出」を書き出しておくこと。進学、住宅、車の買い替えなど、いつ・いくら必要になりそうかを時系列で並べれば、準備の優先順位がはっきりします。
三つ目は当面使わないお金を「時間を味方に」育てるようにすること。新NISAなどの制度を使い、長期・積立・分散で運用する選択肢もあります。ただし投資には元本割れのリスクがあり、金融商品や投資方法などによってリスクが異なるため、生活防衛資金を預貯金で確保したうえで、無理のない範囲で行いましょう。うちはどれくらいリスクがとれるのか、まず話してみるのもいいでしょう。
参考資料
宮野 茉莉子