【お金の雑学】もし自分の敷地から「埋蔵金」が出てきたら?知っておきたい遺失物法の基本ルールをご紹介
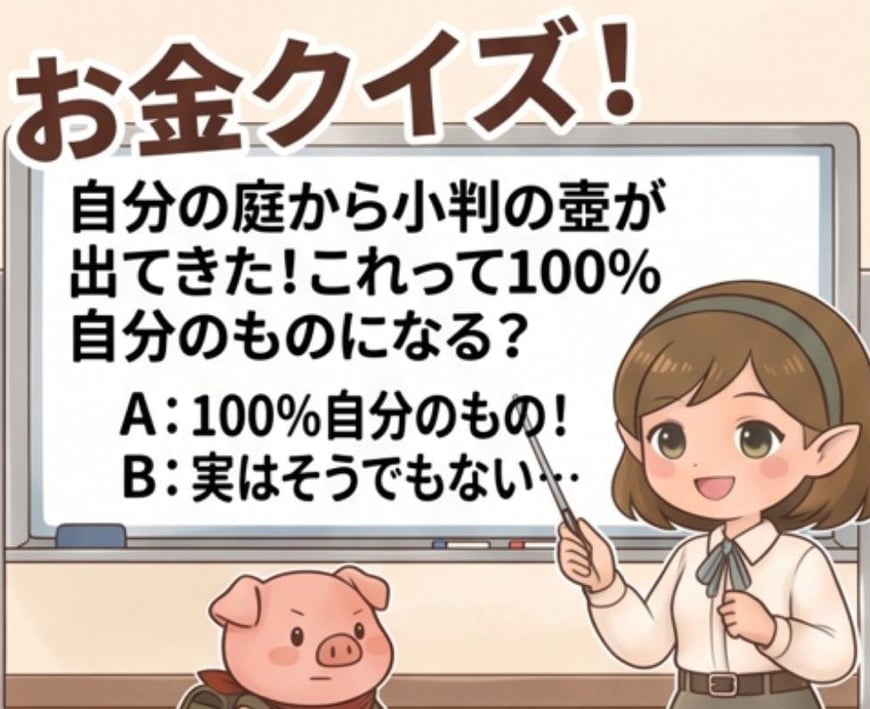
LIMO作成


自宅の庭をいじっていたら、地中から「小判の壺」が!
時代劇や夢のような話ですが、もし本当に自分の庭からお宝が出てきたら、それは誰のものになるのでしょうか?
「自分の土地で見つけたんだから、当然100%自分のもの!」と思いたいところですが、実はそう簡単にはいきません。
今回は「自分の庭から出てきた『小判の壺』の行方」について、クイズ形式で分かりやすく解説します。
将来に向けて、正しい知識を身につけておきましょう。
自分の庭から小判が出てきたら?1/5
Rammy_Rammy/shutterstock.com
1. お金の雑学クイズ!庭から出た小判は自分のもの?
自分の庭から出てきたお金は自分のもの?2/5
出所:LIMO編集部
まずは、こんなクイズからスタートです。
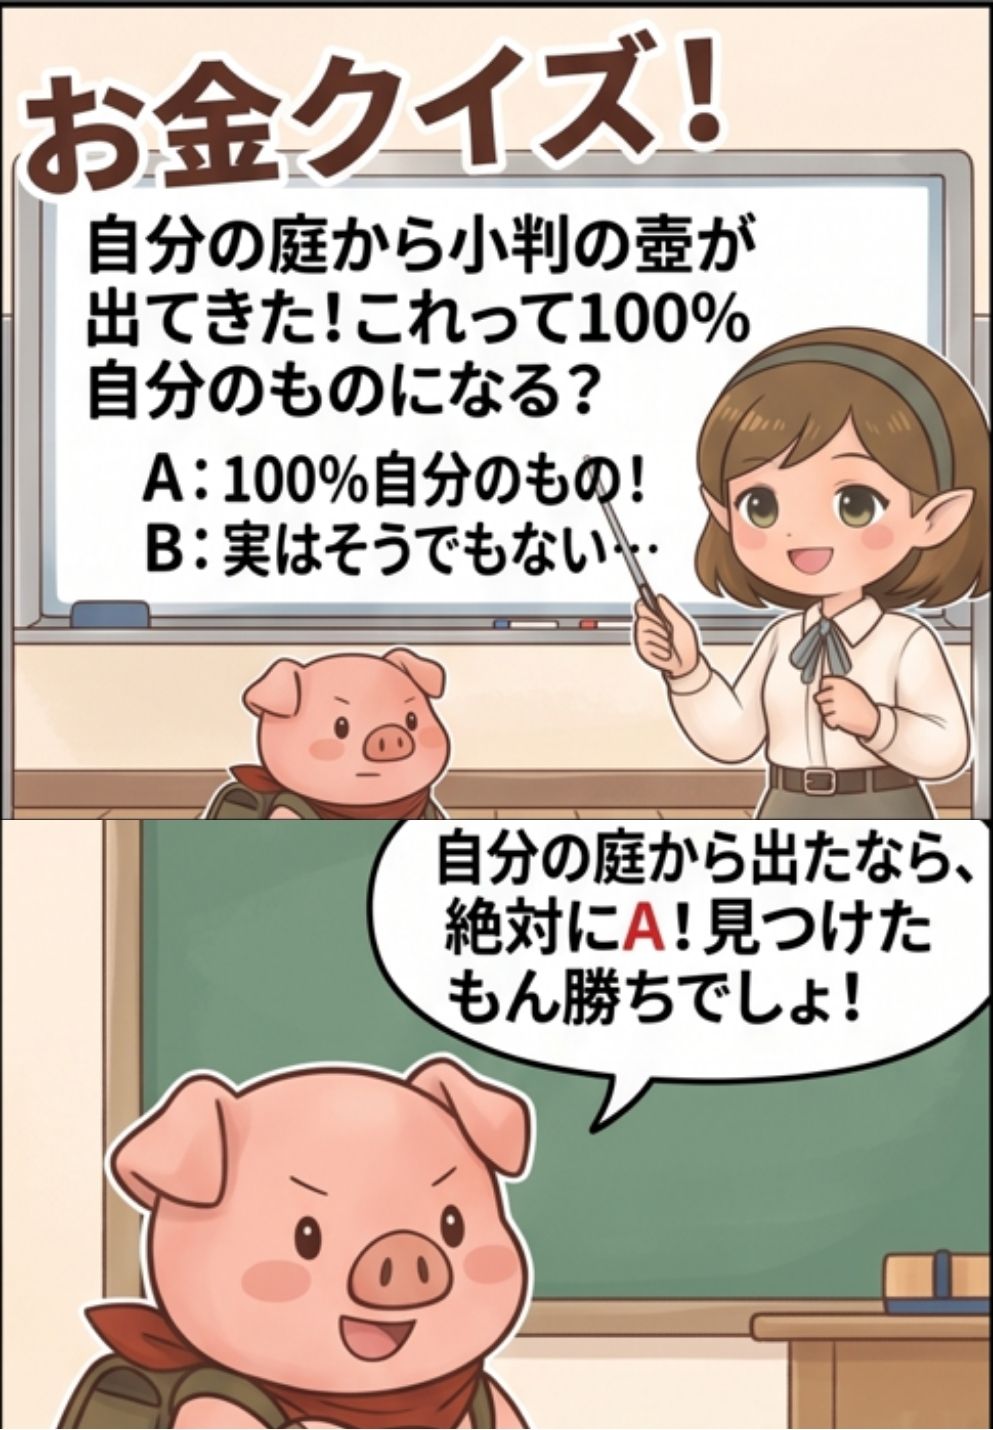
自分の庭から小判の壺が出てきた!これって100%自分のものになる?
- A:100%自分のもの!
- B:実はそうでもない…
「自分の庭から出たなら、見つけたもん勝ちで絶対にAでしょ!」と考える方も多いかもしれません。
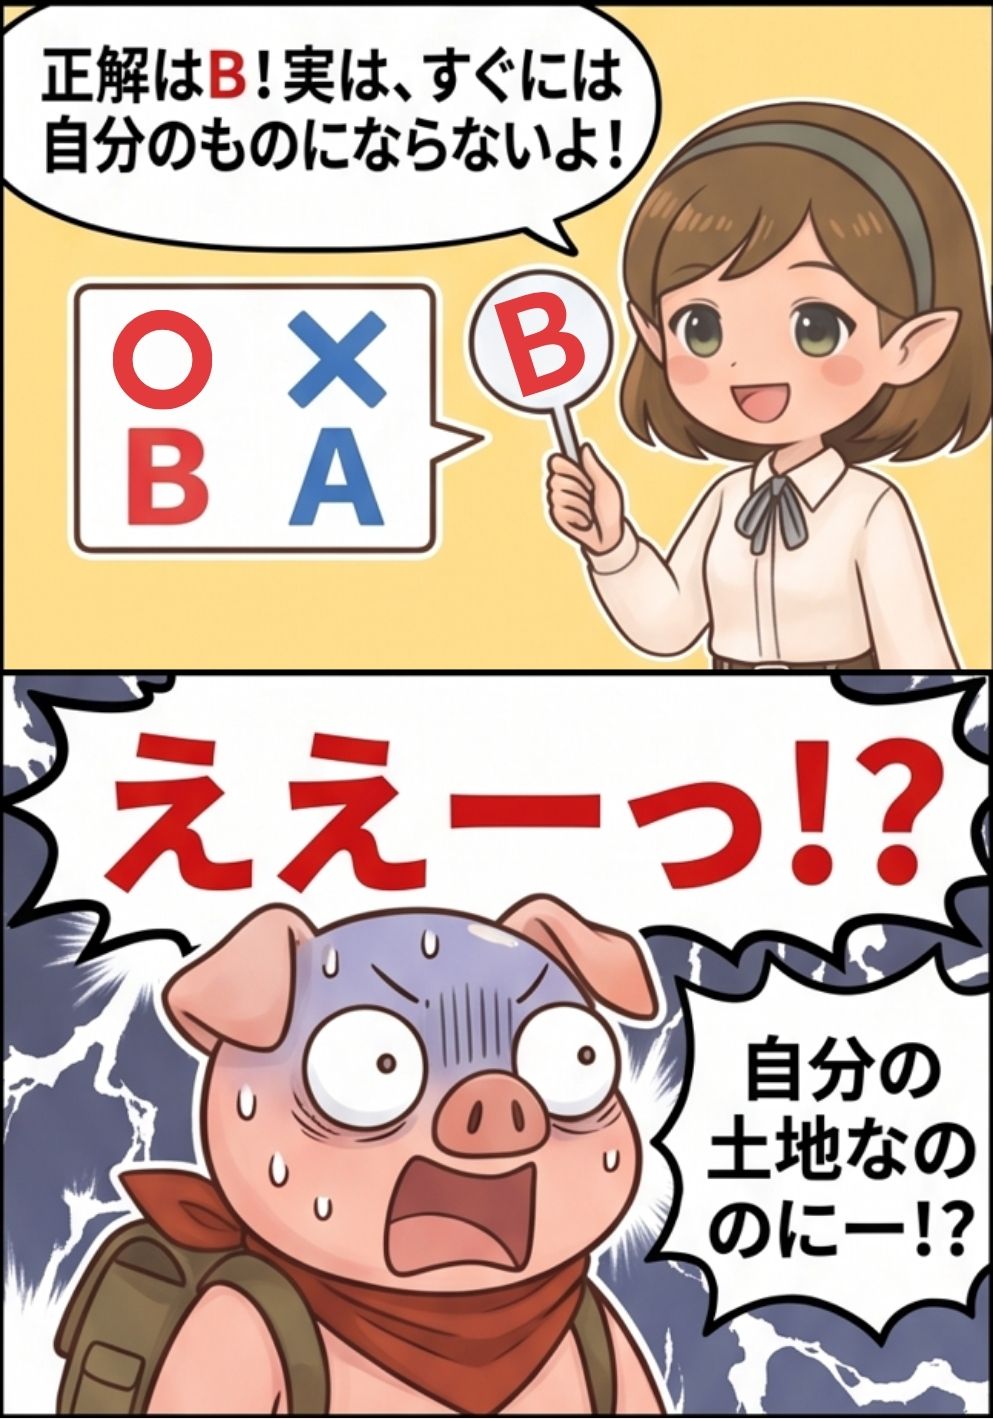
しかし、正解は「B:実はそうでもない…」なのです。
「ええーっ!? 自分の土地なのにー!?」と驚いてしまいますよね。
実は、自分の土地で見つけたお宝であっても、すぐには自分のものにはなりません。
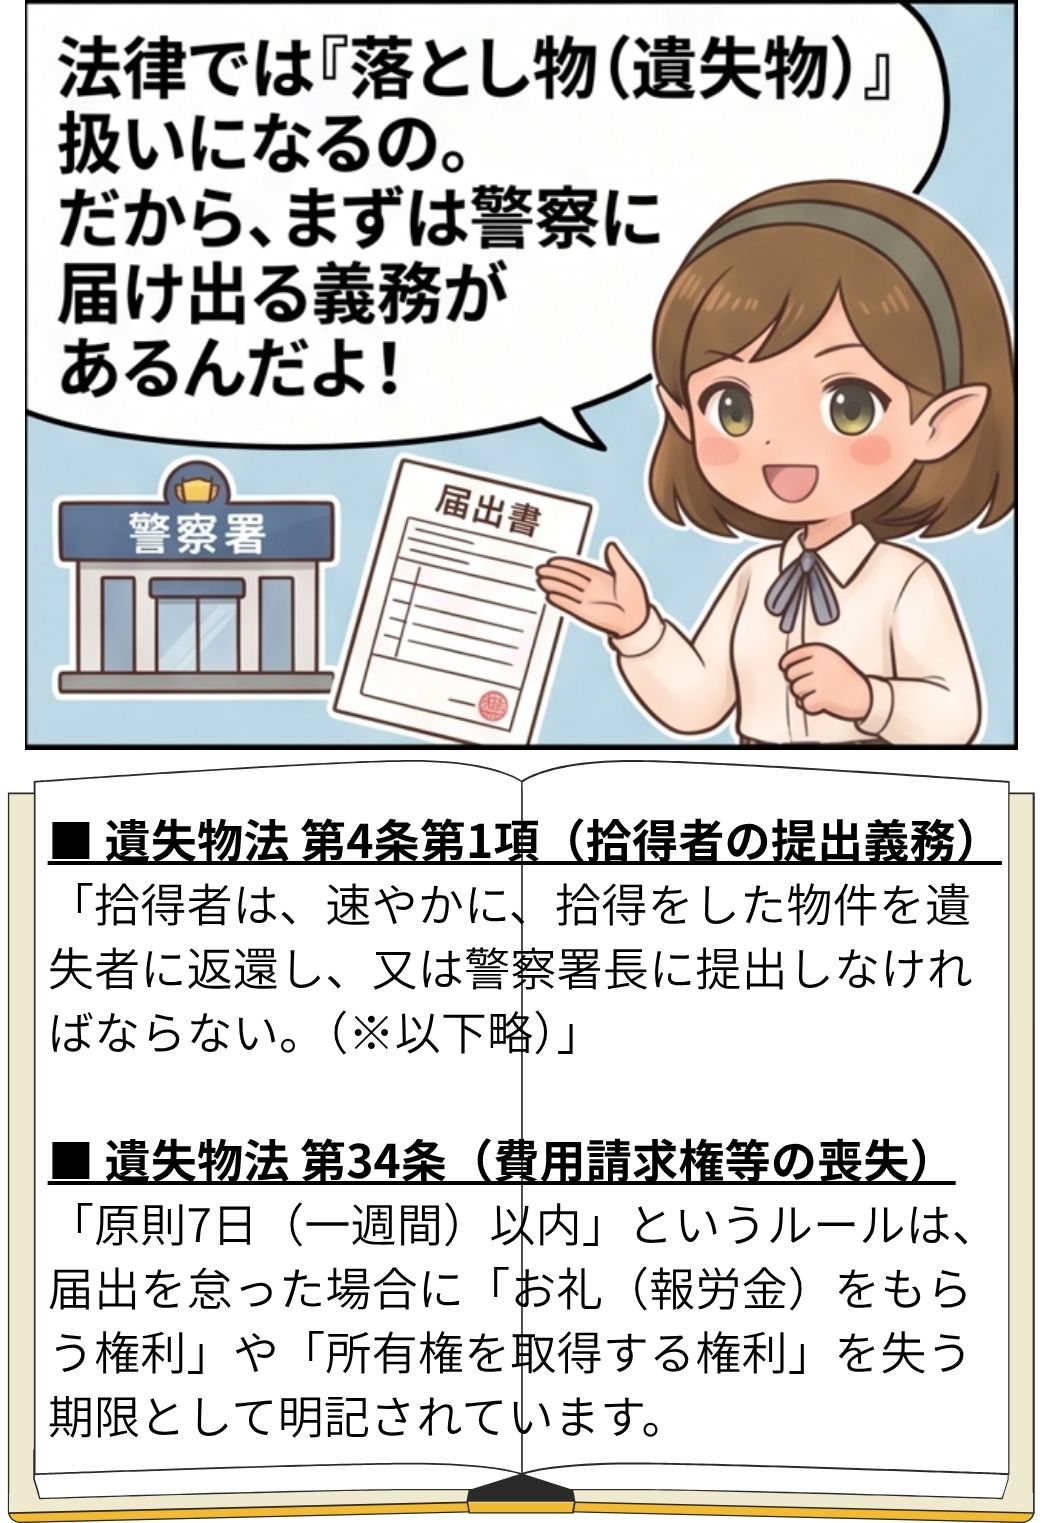
法律上は「落とし物(遺失物)」として扱われるため、まずは警察に届け出る義務があるのです。
庭の埋蔵金も法律上は「落とし物」3/5
出所:LIMO編集部
まずは警察に届け出よう!4/5
出所:LIMO編集部
2. 法律ではどうなる?遺失物法とお宝の行方
では、実際に警察に届け出た後、お宝はどのような運命をたどるのでしょうか。
正確なルールを確認してみましょう。
1. まずは「遺失物(落とし物)」として警察へ
日本の法律(遺失物法)では、地中から発見されたものは「埋蔵物」と呼ばれ、基本的には遺失物(落とし物)の規定が準用されます。
- 遺失物法 第4条第1項(拾得者の提出義務)
「拾得者は、速やかに、拾得をした物件を遺失者に返還し、又は警察署長に提出しなければならない。」
さらに、届け出を遅らせると損をしてしまうルールもあります。
- 遺失物法 第34条(費用請求権等の喪失)
拾った日から原則7日(一週間)以内に警察に届け出ないと、「お礼(報労金)をもらう権利」や、持ち主が現れなかった時に「自分のものにする権利(所有権)」を失ってしまいます。
2. 持ち主が現れない場合は「半分こ」
警察に届けて一定期間(現在は原則3ヶ月、埋蔵物の場合は6ヶ月)が経過しても持ち主が分からない場合、お宝の所有権はどうなるのでしょうか。
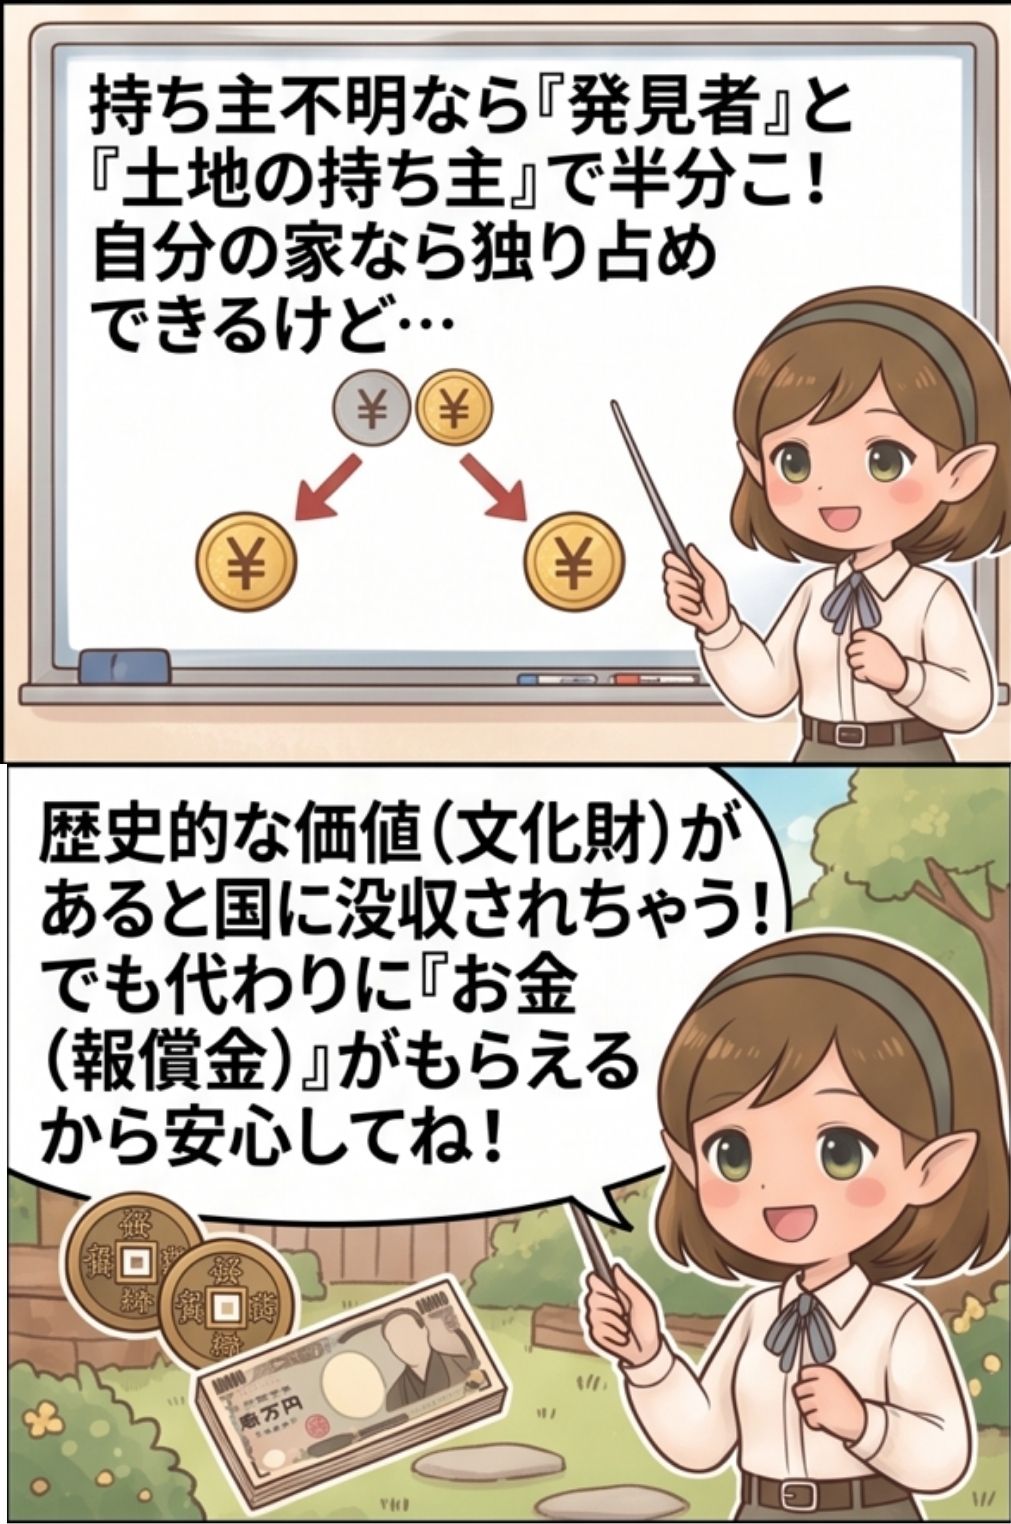
- 原則:「発見者」と「土地の所有者」で半分ずつ(折半)になります。
- 自分の家の場合:発見者=土地の所有者であれば、結果的に独り占めできることになります。
歴史的価値があるお宝は国のものに5/5
出所:LIMO編集部
3. 歴史的な価値がある場合は「国」のものに!?
「じゃあ自分の家で見つかれば結局自分のものだ!」と安心するのはまだ早いです。
見つけた小判などに「歴史的な価値」があり、文化財(埋蔵文化財)と認められた場合は、文化財保護法が適用されます。
- 文化財に指定された場合:所有権は「国(または都道府県など)」に帰属し、没収されてしまいます。
- 報償金の支給:国に没収されてもタダ働きにはなりません。発見者と土地の所有者に対して、その価値に応じた「報償金(お金)」が支払われる仕組みになっています。
3. まとめ:見つけたらまずは警察へ!
自分の庭から小判の壺が出てきた場合のルールをまとめると、以下のようになります。
- まずは警察に「落とし物」として届け出る(7日以内)
- 持ち主不明なら「発見者」と「土地の持ち主」で半分ずつ
- 文化財と認められたら国に没収されるが、代わりに「報償金」がもらえる
日常生活で小判を掘り当てることはめったにありませんが、道端でお金や物を拾ったときも基本のルールは同じです。
トラブルを避けるためにも「見つけたら速やかに警察へ」と覚えておきましょう。
4. 【ご参考】LIMO公式Instagramで、お金の知識を楽しくアップデート!
LIMOの公式Instagramでは、今回ご紹介したような「知っておきたいお金の基本」や「日々の暮らしに役立つ節約・投資のヒント」を、分かりやすい図解やクイズ形式で毎日発信しています。
「難しそうなお金の話も、これならサクサク読める!」とご好評をいただいています。ぜひフォローして、スキマ時間にお金の知識をアップデートしてみませんか?
関連記事
【60代の親がいる人】親の貯蓄が「ゼロだったら?」金融資産を持たない世帯は二人以上世帯で12.8%、単身世帯で30.4%。60〜64歳の無職の世帯は家計の平均で毎月11万1879円の不足
60代の親の貯蓄ゼロは珍しいのでしょうか。J-FLECの2025年調査では、60歳代で金融資産を持たない世帯は二人以上世帯で12.8%、単身世帯で30.4%です。家計調査の2025年平均では、世帯主が60〜64歳の二人以上の世帯の毎月の家計は、働く世帯で9万5937円の黒字、無職の世帯で11万1879円の不足です。
銀行破綻時に預金保険制度で守られるのは「1金融機関につき1人1000万円まで」外貨預金は預金保険の対象外?金利上昇で知っておくべきペイオフのルール
日本銀行は2026年10月30日、政策金利を1.25%程度で推移するよう促す方針を決めました。預金保険機構によると、普通預金や定期預金は、1つの金融機関ごとに1人元本1000万円と利息まで守られ、利息のつかない決済用預金は全額守られます。一方、外貨預金や譲渡性預金は対象外です。預けている金額の合計も確かめておきたいところです。預け先を選ぶ前に確かめたい点を、FPの視点でわかりやすく整理します。
【40歳代~50歳代の貯金の平均】家族・おひとりさま別にいくらか。おひとりさまは6割以上が500万円未満に。2026年冬のボーナスで貯金の立て直しを
働き盛りの40代・50代は、貯金をいくら持っているのが一般的なのでしょうか。J-FLECの2025年の調査をもとに、夫婦などの世帯とひとり暮らしの世帯それぞれの平均・中央値と、資産ゼロや資産が多い層の割合を確かめます。国の統計である総務省の家計調査の数字もあわせて確かめたうえで、冬のボーナスの時期に貯金を見直すときに、まず決めておきたい3つのことも紹介します。
参考資料
三石 由佳