

なんとなく「積立預金」をしているけれど、同じ”積立”なら「積立投資」の方が良いのか?
そう思いつつも、投資への苦手意識や手続きの煩わしさから、銀行口座に形を変えずにお金を眠らせている人は少なくありません。
忙しい現役世代にとって、日々の暮らしを回しながら資産形成の手続きをするのは一苦労です。
しかし、インフレが進む今、お金をそのまま放置していると、気付かぬうちにその価値は目減りしてしまいます。
投資にはリスクが伴いますが、ただ預金するケースと、新NISAで積立投資を行うケースとでは、20年後に手元に残る資産額に数百万円〜1000万円以上の格差が生まれる可能性があります。
本記事では、元銀行員の視点から「預貯金」と「新NISAによる積立投資」を徹底比較。20年後の未来にどれだけの差がつくのか、具体的なシミュレーションを交えて分かりやすく解説します。
1. 【積立預金】「月3万円」を20年続けた場合の貯金額はいくら?
結論からお伝えすると、毎月3万円を銀行預金として積み立てた場合、20年間での元本は合計「720万円」となります。
近年は日本銀行の利上げの影響もあり、メガバンクの普通預金金利は年0.3%前後まで上昇していますが、資産を大きく増やすには十分とはいえない水準です。
この条件(年0.4% 複利)で20年間預け続けた場合、得られる利息は約29万円(税引前)にとどまり、最終的な資産額はおよそ749万円となります。
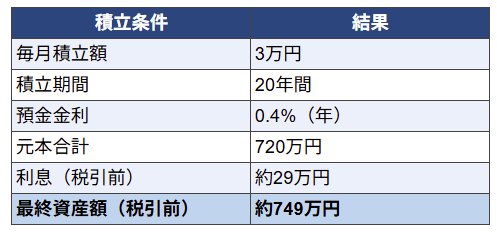
ただし、利息には約20%の税金がかかるため、実際に手元に残る金額はこれより少なくなります。
加えて注意したいのがインフレの影響です。
年2%の物価上昇が続いた場合、20年後には同じ商品を購入するのに現在の約1.5倍の金額が必要になります。
そのため、預金額自体は増えていても、お金の実質的な価値は下がる可能性があります。
このように、預金は元本が減りにくいという安心感がある一方で、利息は限定的であり、インフレの影響によって実質的な資産価値が目減りする可能性もあります。
では、同じ「月3万円」を積み立てる場合、より効率的に資産形成を目指す方法はないのでしょうか。
そこで注目されているのが、税制優遇を受けながら投資ができる「新NISA」という制度です。
2. 資産形成の強力な味方「新NISA」の仕組みとは?
NISA(少額投資非課税制度)とは、投資信託や株式などの運用によって得られた利益に対して、税金が一切かからなくなる極めてお得な制度です。
通常、投資で得た運用益や配当金には原則として20.315%の税金が課されますが、NISA口座内で生じた利益であればすべてが非課税となり、手元に残る取り分を最大化できます。
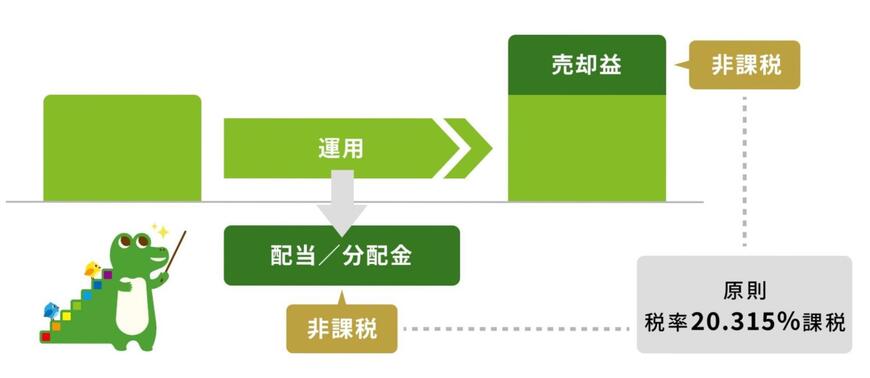
例えば、毎月3万円を銀行預金(年利0.4%・複利)に20年間預けた場合、元本720万円に対して最終的な資産額は約749万円になります。
このとき増えた約29万円の利息には約20%の税金がかかるため、実際の受取額はこれより少なくなってしまいます。
一方で、これと同等以上の利益が投資によって得られた場合でも、NISA口座を活用していれば非課税となるため、税金による目減りを防ぎ、効率的にお金を増やすことが可能です。
なお、この非課税制度は以前から存在していましたが、2024年1月に抜本的な拡充が行われ、現在の「新NISA」として新たにスタートを切しました。
2.1 制度拡充でさらに使いやすくなった「新NISA」のメリット
新NISAへと移行したことで、従来の制度に比べて年間投資枠や非課税期間などの仕組みが大幅に改善され、より利用しやすい内容へと進化しています。
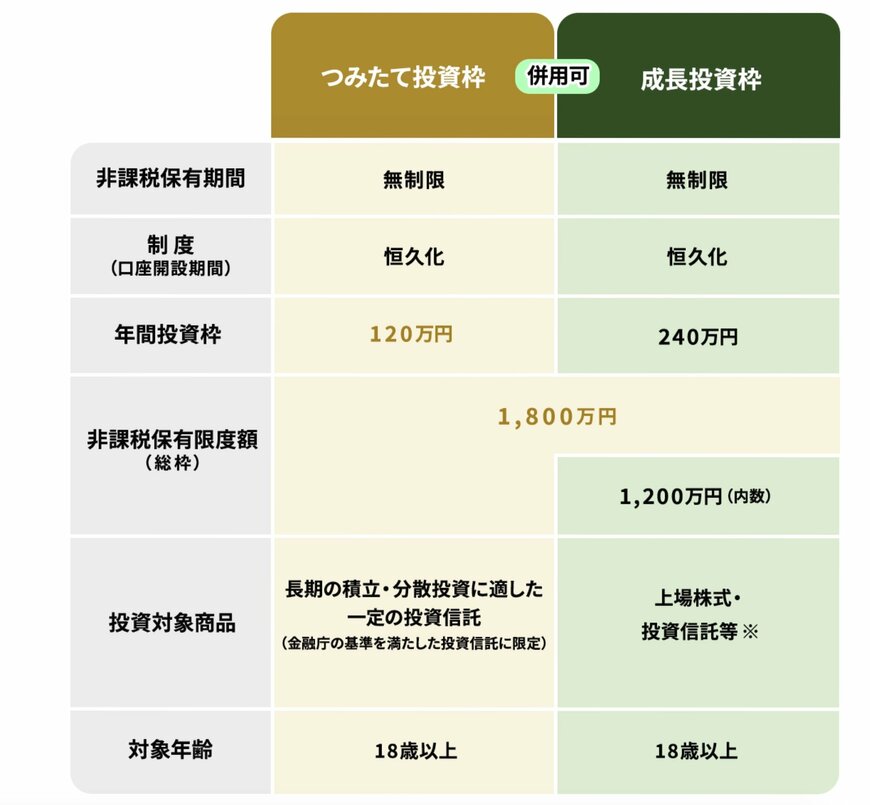
かつての旧NISA制度では、年間に投資できる非課税枠が最大40万円(つみたてNISAの場合)と制限されていましたが、新NISAではこの枠が大きく拡大し、よりまとまった金額を非課税で運用できるようになりました。
また、旧制度では非課税で保有できる期間に数年〜20年といった期限が設けられていましたが、新NISAではこの非課税期間が無期限化されました。これにより、世代を問わず、何十年にもわたる長期的な資産形成へ安心して取り組める環境が整っています。
では、この新NISAを活用して毎月3万円を積み立てた場合、20年後の資産にはどの程度の差が生まれるのでしょうか。
3. 【積立投資】新NISA「月3万円」を20年続けた場合の資産額はいくら?
本章では、毎月3万円を20年間積み立てた場合について、利回りごとのシミュレーションをもとに資産の変化を確認していきます。
3.1 利回り3%で運用した場合の資産額
毎月3万円を積み立て、期間を20年間、想定利回りを年3%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:720万円
- 運用収益:261万円
- 資産合計(元本+収益):981万円
3.2 利回り5%で運用した場合の資産額
毎月3万円を積み立て、期間を20年間、想定利回りを年5%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:720万円
- 運用収益:497万円
- 資産合計(元本+収益):1217万円
3.3 利回り10%で運用した場合の資産額
毎月3万円を積み立て、期間を20年間、想定利回りを年10%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:720万円
- 運用収益:1435万円
- 資産合計(元本+収益):2155万円
年利3%を想定したシミュレーションでは、20年間の積立による運用益はおよそ261万円となり、預金のみの場合と比べると、資産を増やす効果が期待できるといえるでしょう。
さらに、年利5〜10%で運用できた場合には、約497万円〜1435万円の運用益が見込まれ、最終的な資産額は1217万円〜2155万円に達します。
4. 資産差はいくら?「積立預金 vs 積立投資」の決定的な違い
ここまで見てきたとおり、毎月3万円を20年間積み立てた場合、銀行預金では最終的な資産額は約749万円にとどまります。
一方で、新NISAを活用した積立投資では、利回りによって大きな差が生まれます。
たとえば、年利3%で運用した場合は約981万円となり、預金と比べて232万円の差が生します。
さらに、年利5%では約1217万円、年利10%では約2155万円となり、預金との差はそれぞれ約468万円、約1406万円に広がります。
この差を生み出している要因が「複利」です。
複利とは、運用によって得た利益が元本に組み込まれ、その利益にもさらに利益がついていく仕組みを指します。
積立投資の初期段階では、貯金との違いはそれほど大きくありません。
しかし、運用期間が長くなるにつれて利益が積み重なり、後半になるほど資産の増え方が加速していきます。
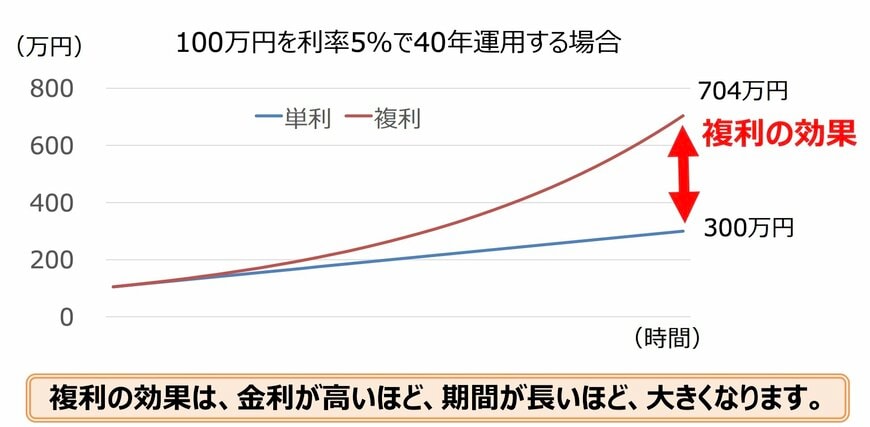
このように、資産形成では「いつ始めるか」と「どれだけ長く続けるか」が重要なポイントとなります。
なかでも「運用期間の長さ」は、投資において結果に大きく影響する重要な要素です。
将来の運用成果を正確に予測することはできませんが、長期的に見れば年3%を超えるリターンが期待できる可能性もあります。
新NISAを活用する場合は、無理のない範囲で積み立てを続けることを意識し、継続的に運用していくことが重要です。
5. まとめ
筆者が銀行員だった頃、「せっかくの休みだから、今日中に手続きを済ませたくて…」と、忙しい合間を縫って窓口を訪れる現役世代のお客様を多く目にしてきました。
日々の仕事や暮らしに追われる中で、資産形成にまで頭を回すのは本当に大変なことです。
最近はスマホで簡単に口座開設ができるようになったとはいえ、「次は何の銘柄を選べばいいの?」と調べているうちに面倒になり、「また今度にしよう」と後回しにしてしまうのも無理はありません。
しかし、今回のシミュレーション結果が示す通り、「お金をどこに置いておくか」という最初の選択は、10年、20年先の手元に残る資産額を大きく左右する分かれ道になります。
投資には元本割れのリスクがあり、未来の市場を完璧に見通すことはできません。ですが、長期の分散投資を前提とすれば、「複利効果」を最大限に味方につけ、ただ預金するよりもはるかに高いリターンを期待できるのも事実です。
新NISAによる積立投資の最大のメリットは、「一度設定してしまえば、あとは自動で長く続けられること」にあります。
日々の短期的な値動きに一喜一憂する必要はありません。まずは家計に無理のない範囲の金額から、一歩を踏み出してみてはいかがでしょうか。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
和田 直子


