

2026年4月から、公的年金の支給額が改定されました。
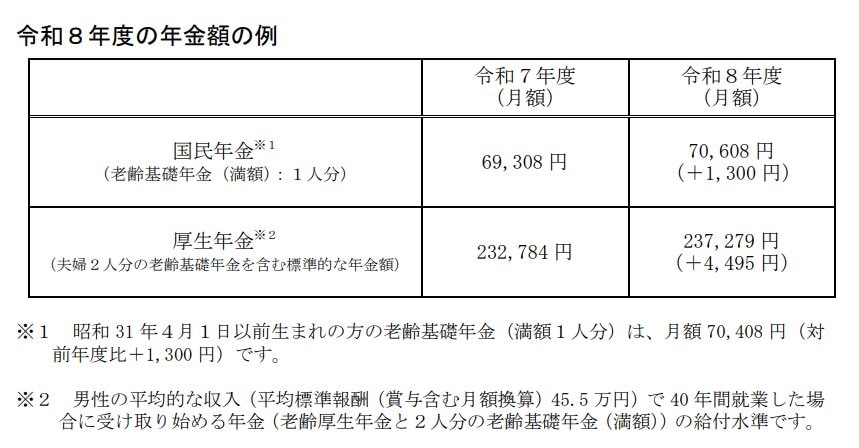
国民年金の満額は月7万608円、厚生年金と国民年金を合わせた平均月額は15万289円となっています。現役世代にとって、老後の年金がいくらになるかは、資産形成を考えるうえで欠かせない情報です。
しかし、年金額は加入期間中の平均年収によって大きく変わります。「自分の年収ならいくら受け取れるのか」を把握していない人は少なくありません。また、受給額を増やす手段として「繰下げ受給」という制度がありますが、その仕組みを正確に理解している人も多くはありません。
そこで本記事では、2026年度の年金額をもとに、平均年収200万円~900万円別の受給額シミュレーションと、繰下げ受給の仕組みを解説します。自分の年金額の目安を把握し、老後の資金計画の参考にしてみてください。
1. 厚生年金と国民年金の制度概要と2026年度の平均月額
1.1 公的年金の2本立て構造と2026年度の改定額
公的年金制度は「2階建て」と呼ばれる構造になっています。1階部分が国民年金(基礎年金)で、20歳以上60歳未満の全員が加入します。2階部分が厚生年金で、会社員や公務員が上乗せで加入する仕組みです。
2026年度の年金額改定では、国民年金の満額が月7万608円となりました。前年度比では1300円の増額です。また、厚生年金の標準モデル(夫が平均的収入で40年就業、妻が専業主婦の夫婦2人分)は月23万7279円となっています。
1.2 厚生年金・国民年金の平均月額
厚生年金(国民年金分を含む)の平均受給月額は15万289円となっています。ただし、この数値は男女合算の平均であり、加入期間や在職中の収入水準によって個人差が大きく出ます。国民年金のみを受給している人は、平均よりも低い水準にとどまるケースも多くあります。
自分が将来いくら受け取れるかを知るためには、実際の加入記録と収入水準を反映した試算が必要です。ここからは年収別のシミュレーション結果を紹介します。
2. 平均年収200万円~900万円別の年金受給額シミュレーション
2.1 シミュレーションの前提条件
ここでは、厚生労働省が提供する「公的年金シミュレーター」を用いたシミュレーション結果を紹介します。前提条件は以下のとおりです。
- 生年月日:1973年生まれ
- 加入期間:23歳になる月から65歳になる前月まで会社員として勤務
- 受給開始:65歳
上記の条件で、平均年収を200万円から900万円まで変えた場合の月額受給額の目安は次のとおりです。
2.2 年収別シミュレーション結果
- 平均年収200万円:月10万6000円
- 平均年収300万円:月12万5000円
- 平均年収400万円:月14万0000円
- 平均年収500万円:月16万0000円
- 平均年収600万円:月17万9000円
- 平均年収700万円:月19万5000円
- 平均年収800万円:月21万0000円
- 平均年収900万円:月23万2000円
年収200万円と900万円では、月額で約12万6000円、年間では約151万2000円の差があります。現役時代の収入水準が、将来受け取る年金額に大きく影響することが分かります。
また、平均年収500万円の場合の受給額は月16万円と、前述の厚生年金受給権者の平均月額15万289円をやや上回る水準です。一方、平均年収400万円では月14万円となり、平均を下回る結果となっています。
3. 年金を増やす選択肢「繰下げ受給」の仕組みと判断ポイント
3.1 繰下げ受給の仕組み
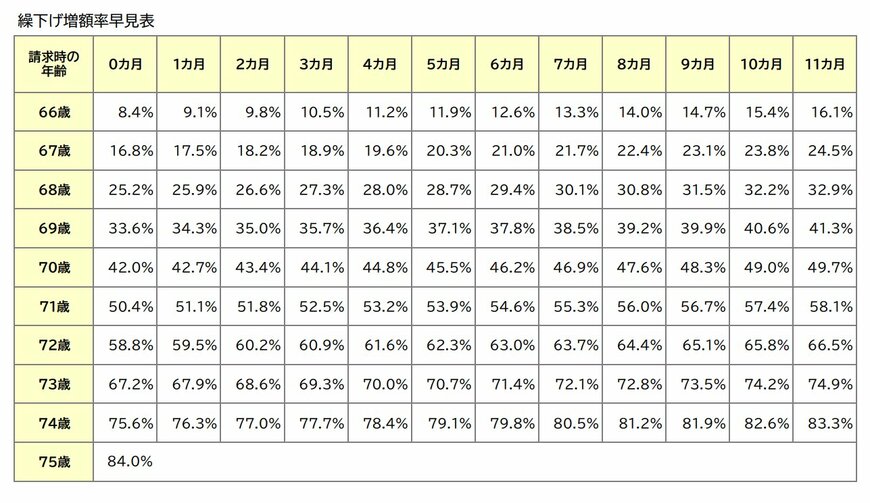
年金の受給開始時期は原則65歳ですが、66歳以降に遅らせることで受給額を増やせます。これが「繰下げ受給」という制度です。2022年4月の法改正により、繰下げの上限が70歳から75歳に拡大されました。
増額率は1カ月あたり0.7%で、75歳まで繰り下げると最大84%の増額となります。例えば、前述のシミュレーションで65歳時点の年金額が月16万円(平均年収500万円のケース)だった場合、75歳まで10年間繰り下げると、月額約29万4400円まで増える計算です。
3.2 繰下げ受給の判断ポイント
繰下げ受給は、長生きするほど総受給額が増える仕組みです。ただし、繰り下げ期間中は無年金となるため、生活費の確保が前提条件です。健康状態や家計の状況によっては、65歳から受給を開始したほうが合理的な場合もあります。
繰下げ受給を選ぶ際の主な確認ポイントは以下の3点です。
- 繰下げ期間中の生活費を他の資産や収入で賄えるか
- 健康上のリスクを踏まえて長期受給が見込めるか
- 加給年金や配偶者の年金との兼ね合いはどうか
自分のケースに合った判断をするためには、まず現在の年金見込み額を正確に把握することが先決です。
4. 自分の年金見込み額をねんきんネットで確認しよう
4.1 ねんきん定期便とねんきんネットの活用
自分の年金見込み額を確認するには、毎年誕生月に届く「ねんきん定期便」とオンラインサービス「ねんきんネット」が活用できます。
ねんきん定期便は毎年誕生月にハガキで送付されます。35歳・45歳・59歳の節目には封書で届き、より詳細な情報が記載されます。50歳未満は加入実績ベースの試算額、50歳以上は将来の見込み額が記載されます。
4.2 今すぐねんきんネットにアクセスする
ねんきんネットでは、加入記録の確認や将来の年金額のシミュレーションをいつでも行えます。ハガキの到着を待たずに年金情報を確認できるため、早めの登録が有効です。
本記事で紹介した年収別シミュレーションはあくまで目安です。実際の受給額は加入期間中の標準報酬月額や賞与の実績によって変わります。老後の資金計画を具体化するためにも、まずはねんきんネットにアクセスして自分の現在の記録と見込み額を確認してください。
年金額に疑問がある場合は、最寄りの年金事務所やねんきんダイヤル(0570-05-1165)に問い合わせてください。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「公的年金シミュレーター」
- 日本年金機構「老齢年金の繰下げ受給」
- 日本年金機構「ねんきん定期便について」
- 日本年金機構「ねんきんネット」
- 日本年金機構「ねんきんダイヤル(年金相談に関する一般的なお問い合わせ)」
苛原 寛


