
6月5日、総務省より「家計調査報告(二人以上の世帯)2026年(令和8年)4月分」が公表され、消費支出が1世帯当たり328,969円(前年同月比実質0.5%の減少)となるなど、日々の生活費に関するリアルなデータが示されました。
これに関連し、物価高対策などで給付金の対象となる「住民税非課税世帯」について、ニュースなどで耳にする機会も増えています。しかし、「住民税非課税世帯とはどのような世帯なのか」「どのような支援が受けられるのか」を詳しく知らない人も多いのではないでしょうか。
銀行員時代に社内教育や人材育成に携わってきた経験や、現在の資産運用サポートを通じても、制度の複雑な仕組みをわかりやすく整理して把握することの重要性を感じています。
そこで本記事では、住民税非課税世帯が利用できる主な支援制度を紹介するとともに、住民税非課税となる条件や収入の目安、年代別の課税状況から、どのような世帯が対象になりやすいのかを分かりやすく解説します。
1. 住民税非課税世帯が利用できる主な支援制度とは?
新型コロナ対策や物価高への支援では、住民税非課税世帯を対象とした現金給付などが実施されてきました。
住民税非課税世帯とは、世帯全員が住民税非課税である世帯を指します(詳細は後述)。
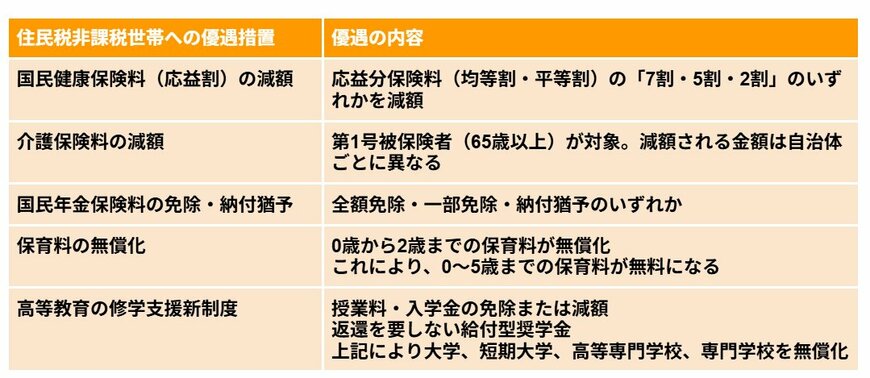
対象となる世帯では、給付金のほかにも生活を支えるさまざまな優遇措置を利用できます。
ここでは代表的な5つを紹介します。
【一覧表】住民税非課税世帯への優遇措置1/4
LIMO編集部作成
1.1 国民健康保険料(応益割)の軽減
- 応益分保険料(均等割・平等割)が7割・5割・2割のいずれか減額されます。
1.2 介護保険料の軽減
- 65歳以上の第1号被保険者が対象です。
- 軽減額は自治体ごとに異なります。
1.3 国民年金保険料の免除・納付猶予
- 全額免除、一部免除、納付猶予のいずれかが適用されます。
1.4 保育料の無償化
- 0~2歳児の保育料が無料となります。
1.5 高等教育の修学支援新制度
- 授業料・入学金の免除または減額を受けられます。
- 返還不要の給付型奨学金を利用できます。
- 大学・短期大学・高等専門学校・専門学校の授業料などが無償化されます。
自治体独自の制度も含めると、住民税非課税世帯が利用できる支援はこのほかにも数多くあります。
続いて、住民税非課税世帯とはどのような世帯を指すのか、その条件を確認していきましょう。
2. 住民税非課税世帯とは?制度の基本を確認
まずは住民税の仕組みを整理したうえで、住民税非課税世帯に該当する条件を確認していきましょう。
住民税は、居住する都道府県や市区町村に納める地方税で、公共サービスやインフラ整備などを支える財源として活用されています。
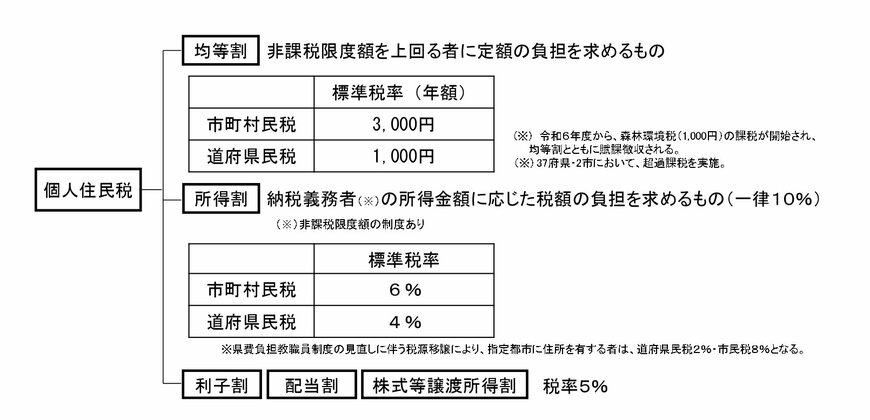
個人の住民税は、次の2つで構成されています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
均等割と所得割の両方が課税されない人を「住民税非課税」といい、世帯全員がこの条件を満たしている場合を「住民税非課税世帯」といいます。
なお、所得割のみが非課税となるケースもありますが、給付金などの支援制度の対象となるかどうかは自治体によって異なる場合があります。
詳しい内容は、お住まいの市区町村が定める基準を確認しましょう。
3. 住民税が非課税となる主な条件
では、住民税が非課税となる主な要件を見ていきます。
次のいずれかに該当する場合、住民税は非課税となります。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
4. 住民税非課税の基準は自治体によって異なる
前章で紹介した住民税の非課税要件のうち、「前年の所得が各市区町村の基準を下回る」という所得基準は、全国共通ではありません。
具体的な基準は、それぞれの自治体が定めているため、住民税非課税となる基準は、お住まいの自治体によって異なる場合があります。
本記事で紹介している収入の目安は、あくまで一例として参考にし、最終的にはお住まいの自治体が定める基準を確認することが大切です。
また、住民税非課税世帯を対象とした給付金や支援制度を利用できるかどうかも、こうした判定基準をもとに決まります。
そのため、自身が対象となるか判断する際は、自治体が公表している最新の情報を確認すると安心です。
次章では、「神戸市」を例に、住民税非課税となる所得基準や給与収入・年金収入の目安を確認していきましょう。
5. 住民税非課税となる「所得基準」の一例
住民税非課税世帯に該当する所得の目安について、兵庫県神戸市の基準を例に見ていきましょう。
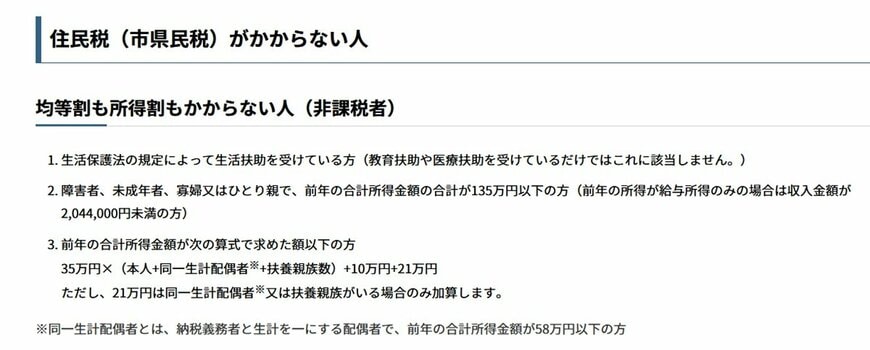
神戸市では、非課税となる所得基準を次の計算式で定めています。
35万円×(本人+同一生計配偶者(※)+扶養親族数)+10万円+21万円
ただし、21万円は同一生計配偶者(※)または扶養親族がいる場合のみ加算
※同一生計配偶者とは、納税義務者と生計を一にする配偶者で、前年の合計所得金額が58万円以下の人
6. 住民税非課税世帯となる「給与収入・年金収入」の一例
住民税が非課税となる基準は、扶養親族などの人数だけでなく、給与収入か年金収入かによっても異なります。
所得は収入から各種控除を差し引いて計算されるため、ここでは神戸市の基準を収入額に置き換えて確認します。
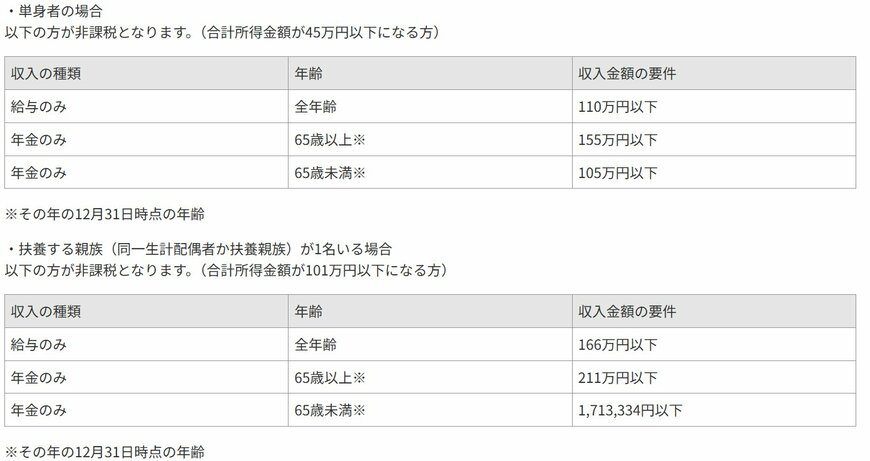
6.1 単身世帯の場合
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が110万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
6.2 同一生計配偶者または扶養親族が1名いる場合
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が166万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3334円以下の方(65歳未満)
単身世帯では、給与収入のみの場合は年収110万円以下、65歳以上で年金収入のみの場合は155万円以下が、おおよその目安となります。
一方、同一生計配偶者や扶養親族がいる世帯では、非課税となる収入基準が引き上げられます。
とくに65歳以上で年金収入のみの場合は、年金収入211万円以下が目安となり、単身世帯より条件が緩和されています。
このように、住民税非課税世帯に該当するかどうかは、世帯構成や収入の種類によって判断されます。
7. 住民税非課税世帯の条件や支援制度を確認しておこう
本記事では、住民税非課税世帯が利用できる主な支援制度や住民税非課税となる条件や収入の目安、年代別の課税状況から、どのような世帯が対象になりやすいのかについて解説しました。
住民税非課税世帯は、一定の所得要件などを満たす世帯を対象としており、給付金だけでなく、国民健康保険料や介護保険料の軽減、国民年金保険料の免除、高等教育の修学支援など、さまざまな制度を利用できる可能性があります。
ただし、非課税となる所得基準は自治体によって異なり、世帯構成や給与収入・年金収入などによって判定基準も変わります。
利用できる支援制度を見逃さないためにも、自身の所得や世帯状況を確認するとともに、詳しい条件や手続きについては、お住まいの自治体の最新情報を確認することが大切です。