日本年金機構のホームページにて6月3日に公表された「令和8年4月分からの年金額をお知らせする『年金額改定通知書』、『年金振込通知書』の発送を行います」によると、同日より6月10日にかけて、年金受給者の皆様へ順次通知書が発送されています。
今年度の改定により、標準的な夫婦世帯のモデル年金は月額23万7279円となりましたが、この金額は一定の条件を満たしたモデルケースであり、実際の受給額はこれまでの働き方や収入によって大きく異なります。
私は日々ファイナンシャルアドバイザーとして老後資金のご相談に乗っていますが、「年金制度は将来破綻する」「元が取れない」といった不安や誤解の声を耳にすることも少なくありません。
本記事では、2026年度の年金額改定の内容を確認するとともに、受給額の実態や、公的年金に関する3つの代表的な誤解について、公的なデータをもとに詳しく解説します。ご自身の将来を見据えるヒントとしてぜひご活用ください。
1. 【2026年度】年金額が改定!標準的な夫婦世帯は月23万7279円に
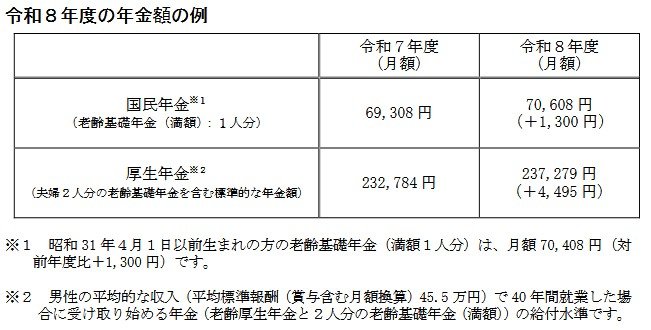
2026年1月に、令和8年度の年金額改定が公表されました。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
今回の改定では、物価や賃金の動向を反映し、年金額が引き上げられました。
2. 「モデルケースの年金額」と「平均受給額」は何が違う?
年金について情報を調べていると、「厚生年金(標準的な夫婦世帯)は月23万7279円」というモデル年金と、「厚生年金の平均受給額は約15万円」というデータを目にすることがあります。
一見すると矛盾しているように感じますが、この2つは意味が異なる数字です。
モデルケースの厚生年金額は、平均的な収入で40年間厚生年金に加入した会社員の夫と、専業主婦の妻という一定の条件を前提に算出された夫婦世帯の目安です。
一方、厚生年金の平均受給額は、実際に年金を受け取っている人全体の受給額を平均したもので、厚生年金への加入期間や現役時代の収入、働き方などが異なるさまざまな人のデータが含まれています。
そのため、モデル年金の金額を「多くの人が実際に受け取っている金額」と考えるのは適切ではありません。
自身の将来の年金額を考える際には、モデルケースだけでなく、実際の受給者がどの程度の年金を受け取っているのかというデータもあわせて確認することが重要です。
そこで次章では、厚生年金受給者の受給額分布をもとに、「月30万円以上」の年金を受け取っている人がどのくらいいるのかなど、実際の受給状況を詳しく見ていきましょう。
3. 厚生年金と国民年金を合わせて「月30万円以上」の人はどれくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均月額(男女計)は15万289円となっています。
では、受給額の分布はどのようになっているのでしょうか。
3.1 厚生年金の「受給額ごとの割合」をチェック
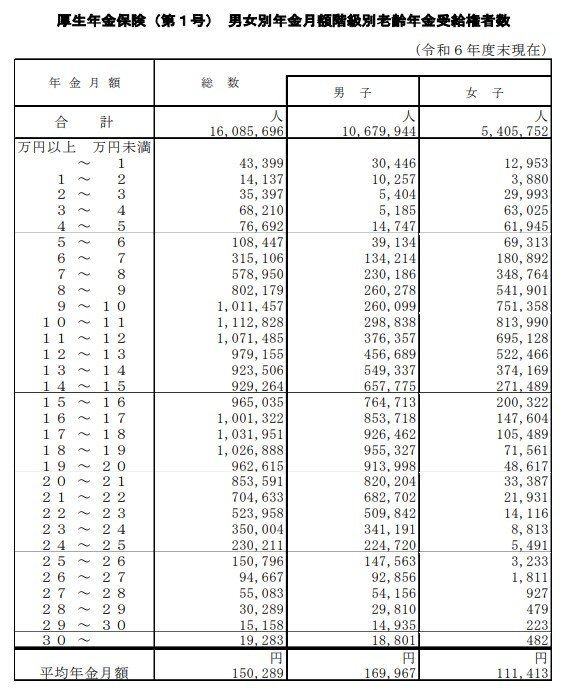
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
とくに注目したいのが、月30万円以上を受給している人の割合です。
結果は0.12%で、およそ1000人に1人強という非常に少ない水準でした。
平均受給額が約15万円であることを考えると、月30万円を超える受給額は例外的なケースといえます。
4. 公的年金に関する3つのよくある誤解
ここからは、公的年金についてよくある3つの誤解を見ていきます。
4.1 ① 年金制度は将来破綻する?
日本の公的年金制度には、「マクロ経済スライド」が導入されています。
これは、少子高齢化や平均寿命の延伸に応じて、給付水準を調整する仕組みです。
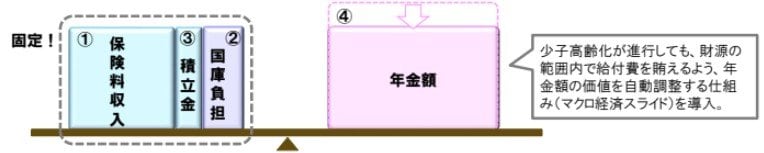
制度には財政のバランスを維持する仕組みが組み込まれているため、「突然年金が支給されなくなる」という制度ではありません。
そのため、重要なのは「制度が破綻するか」ではなく、「どの水準で制度を維持していくか」という点です。
4.2 ② 将来、年金保険料はさらに上がる?
厚生年金の保険料率は、2017年に18.3%で固定されています。
そのため、制度上は無制限に引き上げられる仕組みにはなっていません。
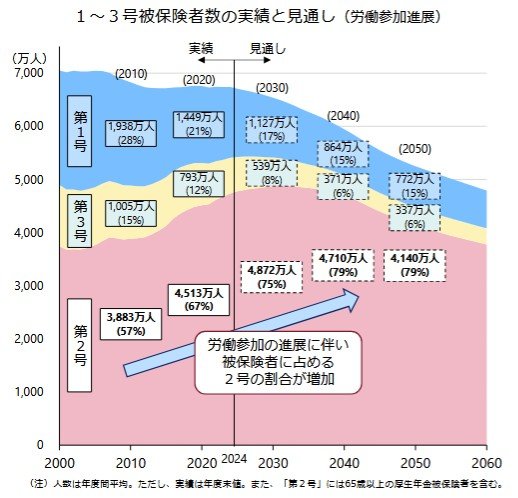
さらに、女性や高齢者の就業が進んだことで保険料収入が増え、積立金残高は想定より約70兆円上振れする見通しとなっています。
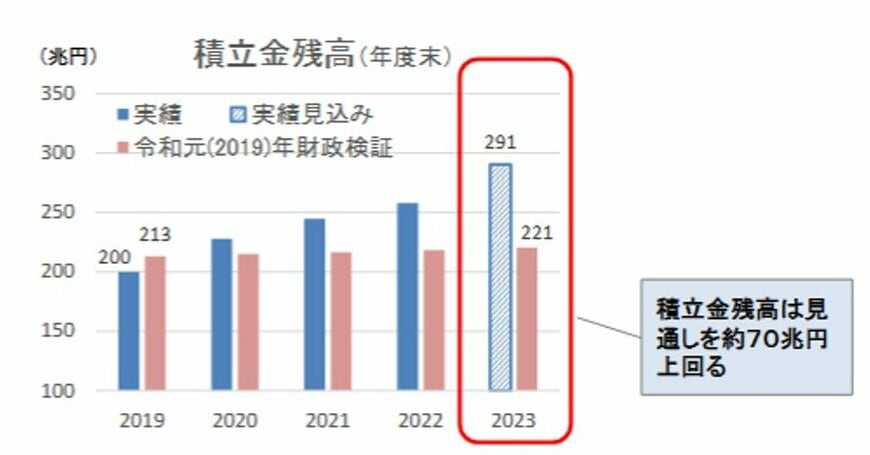
こうした点からも、「保険料負担だけが増え続ける」という単純な構図ではないことが分かります。
4.3 ③ 年金は元が取れないって本当?
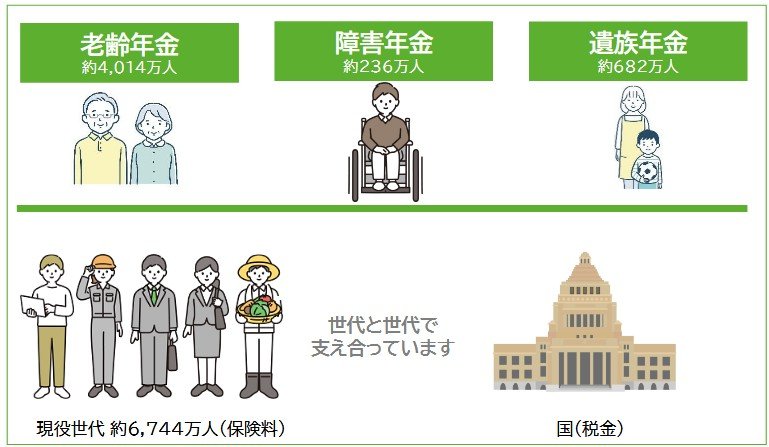
公的年金は、単なる積立型の制度ではなく、以下のような保障を含む社会保険制度です。
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
また、公的年金には所得再分配機能があり、現役時代の収入差ほど受給額に差がつかない仕組みとなっています。
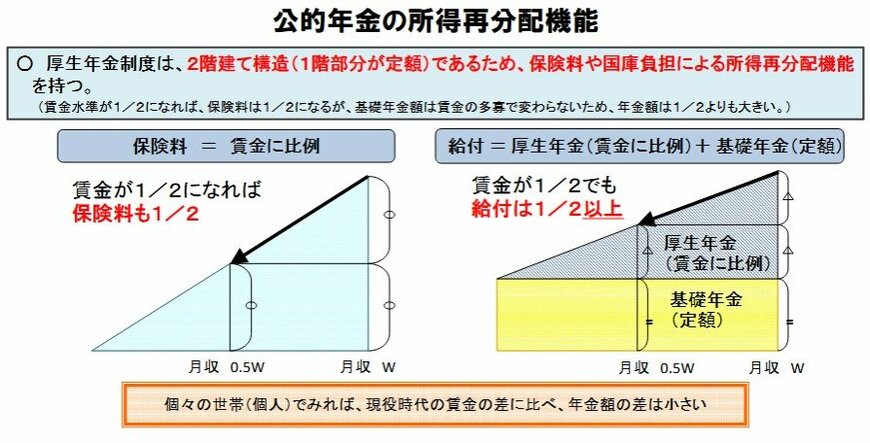
そのため、「支払った保険料の元が取れるか」という観点だけでは、公的年金制度の役割を十分に評価することはできません。
5. 年金制度を正しく理解して老後に備えよう
本記事では、2026年度の年金額改定や受給額の分布、公的年金に関する3つの誤解について紹介しました。
2026年度は年金額が引き上げられましたが、標準的な夫婦世帯の年金額はあくまでモデルケースです。
実際の受給額は加入期間や収入によって異なり、月30万円以上を受給している人の割合は0.12%にとどまっています。
また、公的年金は老齢年金だけでなく、障害年金や遺族年金も含む社会保障制度です。
制度の全体像を理解したうえで、自身の受給見込みを確認し、老後の資金計画に役立てましょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「令和8年4月分からの年金額をお知らせする『年金額改定通知書』、『年金振込通知書』の発送を行います」
東大森 勝太