
2026年も6月下旬となり、梅雨明けが待たれる季節になりました。
夏のボーナスの話題が一段落し、ご自身の老後資金について改めて考えている方もいらっしゃるのではないでしょうか。
特に70歳代を迎えると、年金と貯蓄をどのように活用して生活していくかが大きな関心事となります。
この記事では、70歳代・二人以上世帯の平均的な貯蓄額や年金の受給額、そして日々の生活費について、最新の公的データを基に詳しく解説していきます。
ご自身の状況と照らし合わせながら、今後の生活設計を考える上での参考にしていただければ幸いです。
70歳代・夫婦世帯の貯蓄額|平均と中央値から見る実態
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(2025年)」を基に、「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」の状況を見ていきましょう。
※ここでの金融資産保有額には、預貯金の他に株式、投資信託、生命保険などが含まれます。ただし、日常的に使う普通預金の残高は含まれていません。
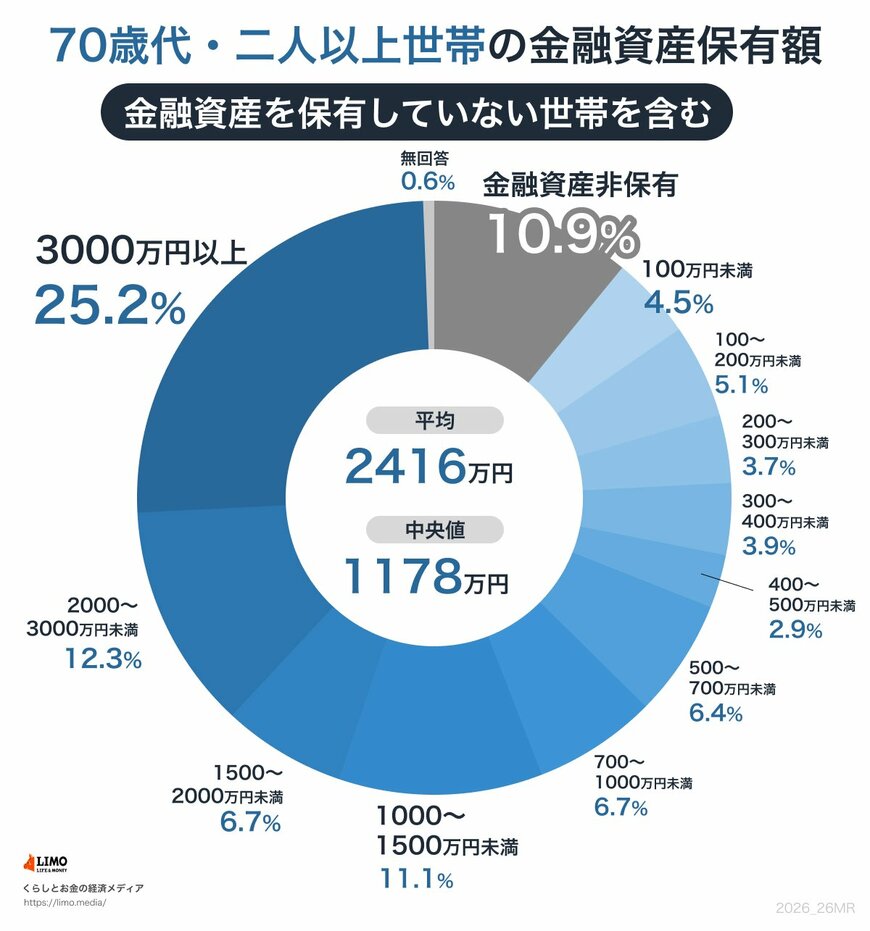
調査によると、「70歳代・二人以上世帯」の平均貯蓄額は2416万円でした。しかし、この平均値は一部の富裕層によって大きく引き上げられている可能性があります。より実態に近いとされる中央値は1178万円です。
世帯ごとの詳しい貯蓄額の分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
金融資産を全く保有していない世帯が10.9%いる一方で、3000万円以上の資産を持つ世帯が25.2%を占めており、70歳代の二人以上世帯では資産状況に大きな格差があることがうかがえます。
また、貯蓄額が300万円未満の世帯が合計で24.2%存在するなど、貯蓄が少ない層も一定数いることがわかります。その一方で、1000万円以上の資産を持つ世帯も多く見られます。
老後の資産額は、現役時代の収入や働き方、退職金の有無、健康状態など様々な要因に影響されます。年金の受給額も、現役時の加入制度や期間によって個人差が生じます。
もし貯蓄が心もとない場合、年金収入だけで生活を維持するのは容易ではないかもしれません。安心して老後を過ごすためには、各世帯の状況に応じたライフプランニングが不可欠です。
健康で働けるうちは短時間でも就労を続けたり、不動産や投資からの収入を検討したりと、早めに対策を講じることが将来の安心につながるでしょう。
厚生年金の平均受給額はいくら?男女差と受給額別の分布
次に、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均的な受給月額について確認します。
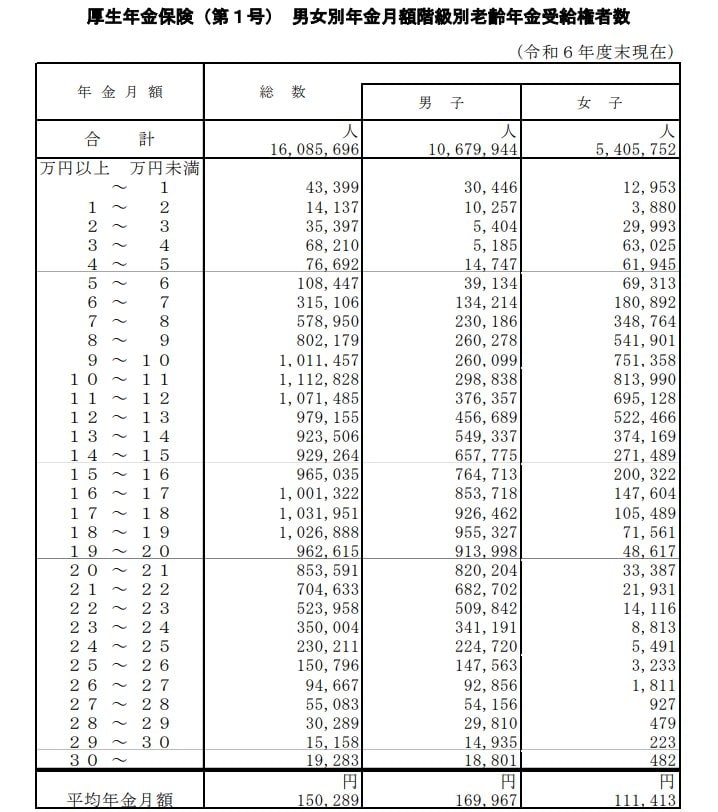
厚生年金の被保険者はいくつかの種類に分かれていますが、ここでは主に民間企業に勤務していた方が受け取る「厚生年金保険(第1号)」の月額を紹介します。
※ここで紹介する厚生年金の月額には、基礎年金である国民年金部分も含まれています。
厚生年金の平均受給月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
厚生年金受給者全体の平均月額は15万289円です。男女別に見ると、男性が約17万円であるのに対し、女性は約11万円と、5万円以上の差があるのが現状です。
厚生年金の月額階級別受給権者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額別の受給者数を見ると、最も人数が多いボリュームゾーンは「10万円以上~11万円未満」の層で、111万2828人となっています。
国民年金(老齢基礎年金)の平均受給額と実態
続いて、主に自営業者や専業主婦(主夫)など、厚生年金の加入期間がなかった方が受け取る国民年金(老齢基礎年金)の月額を見ていきましょう。
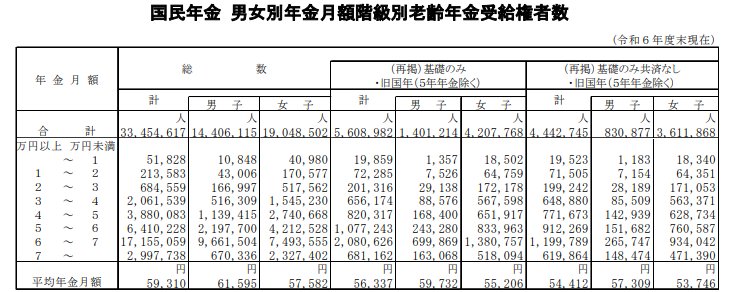
国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の月額階級別受給権者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
例えば、「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」という夫婦世帯を想定すると、二人の年金受給額の合計は月額22万7549円となります。
65歳以上・無職夫婦世帯の家計収支|1カ月の生活費はどのくらい?
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」における標準的な家計の収支状況を見ていきます。
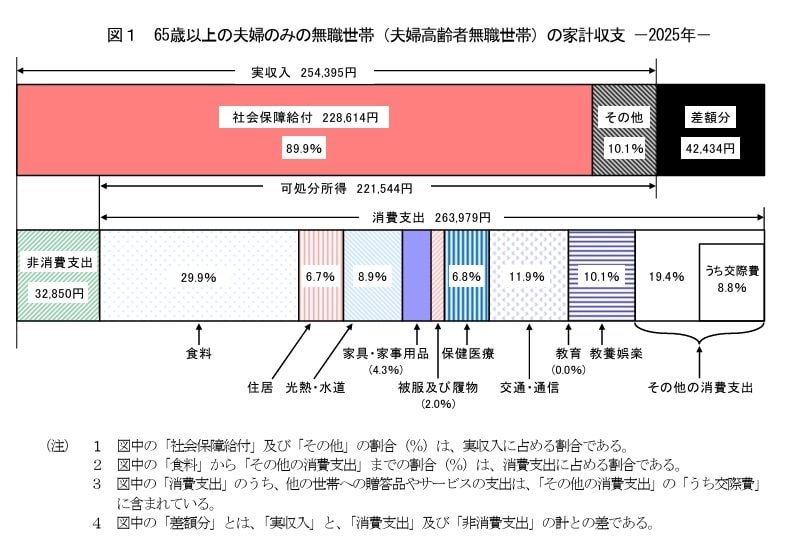
収入:25万4395円
■うち社会保障給付(主に年金):22万8614円
支出:29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
家計収支の結果
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
このモデル世帯の毎月の収入は25万4395円で、その大半を公的年金などの社会保障給付が占めています。
それに対して、毎月の支出は合計で29万6829円です。内訳は、食費や光熱費といった生活に直接かかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円となっています。
結果として、この世帯の家計は毎月4万2434円の赤字となり、この不足分は貯蓄などから補填する必要があります。年間に換算すると、約51万円を取り崩している計算になります。
シニア世代は現役時代と比べて収入を増やす機会が限られるため、このような慢性的な赤字は、長期的に見ると貯蓄を大きく減らしてしまう要因になりかねません。
現在の貯蓄額を把握した上で、家計の支出を見直したり、健康状態に応じて短時間の仕事を始めたりするなど、できる範囲で対策を考えることが、老後の暮らしを安定させる上で重要になります。
「年金だけでは足りない」と感じるシニア層の実情
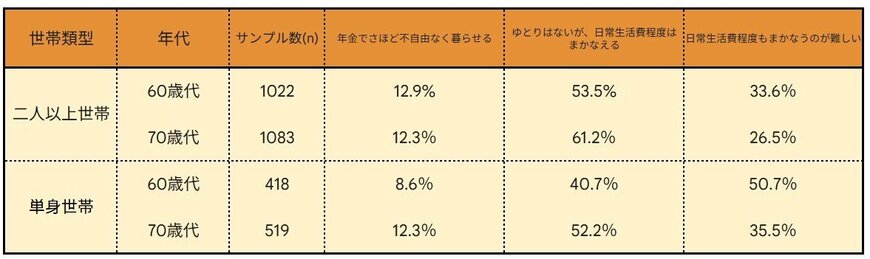
老後の生活は年金だけでまかなえるのでしょうか。現在の60歳代・70歳代が感じている実情を調査結果から見ていきます。
60歳代・70歳代の約3割が「年金だけでは日常生活費もまかなえない」と回答
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025」によると、二人以上世帯の中で60歳代の33.6%、70歳代の26.5%が、「年金収入だけでは日々の生活費をカバーするのも難しい」と回答しています。
依然として続く物価上昇が家計を圧迫する中で、自身の健康や家族の介護に対する不安も抱えながら、切実な思いで日々を過ごしているシニア世帯は少なくありません。
まとめ
今回は、70歳代の貯蓄額や年金、生活費に関する様々なデータをご紹介しました。
平均貯蓄額は2416万円と高めですが、より実態に近い中央値は1178万円であり、資産を保有していない世帯も約1割いるなど、その状況は様々です。
また、年金収入だけでは毎月約4万円の赤字になるというデータもあり、老後の家計管理の難しさがうかがえます。
物価高が家計に影響を与え続ける中、まずはご自身の資産状況や毎月の収支を正確に把握することが大切です。
その上で、支出の見直しや、無理のない範囲での就労など、ご自身のライフプランに合った対策を検討してみてはいかがでしょうか。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
石津 大希