
梅雨明けが待ち遠しい季節となりましたが、いかがお過ごしでしょうか。
60歳代を迎え、セカンドライフの過ごし方を考える時間が増えた方も多いかもしれません。
特に気になるのが、リタイア後の生活を支えるお金のことではないでしょうか。
「年金だけで暮らしていけるのか」「貯蓄はいくらあれば安心できるのか」といった疑問は、多くの方が抱える共通の関心事です。
この記事では、公的な統計データを基に、65歳以上の無職夫婦世帯における平均的な家計収支、貯蓄額、そして年金の受給額について、具体的な数字を交えながら詳しく解説していきます。
ご自身の状況と照らし合わせながら、将来の生活設計を考える上での参考にしていただければ幸いです。
65歳以上の無職夫婦世帯における家計の収支状況
夫婦二人暮らし・無職世帯の具体的な家計収支
毎月の収入額とその内訳
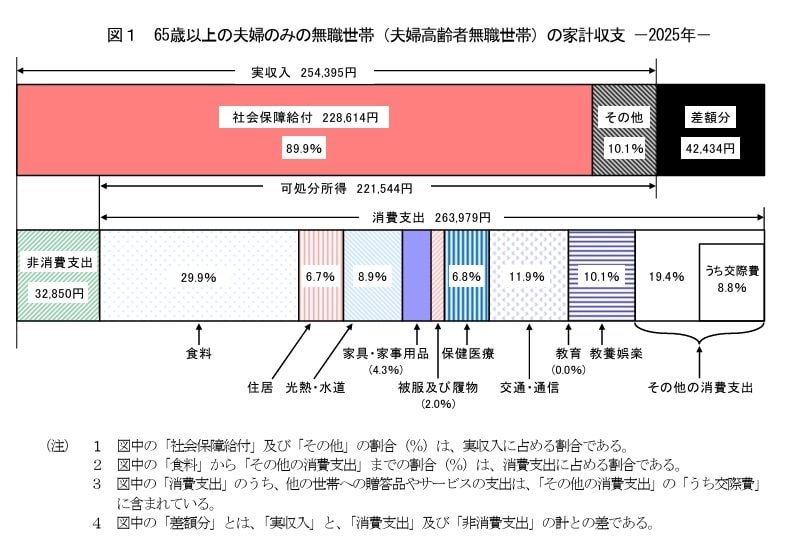
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出額とその内訳
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の毎月の収入は25万4395円で、その約9割にあたる22万8614円が年金などの社会保障給付です。
一方で支出は、生活費にあたる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円で、合計すると29万6829円となります。つまり、毎月約4万2000円の赤字です。
エンゲル係数から見る食費の割合と生活水準
消費支出の内訳を見ると、食費が約3割(29.9%)を占めています。これはいわゆる「エンゲル係数」にあたり、生活水準や家計の余裕度を見る指標としてよく使われます。
また、住居費や光熱費、医療費などの固定的な支出も一定の割合を占めており、年金だけで生活する場合は家計が赤字になりやすい状況が見えてきます。
65歳以上の無職夫婦世帯における平均貯蓄額
総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2494万円でした。
貯蓄の種類別に見る内訳と近年の推移
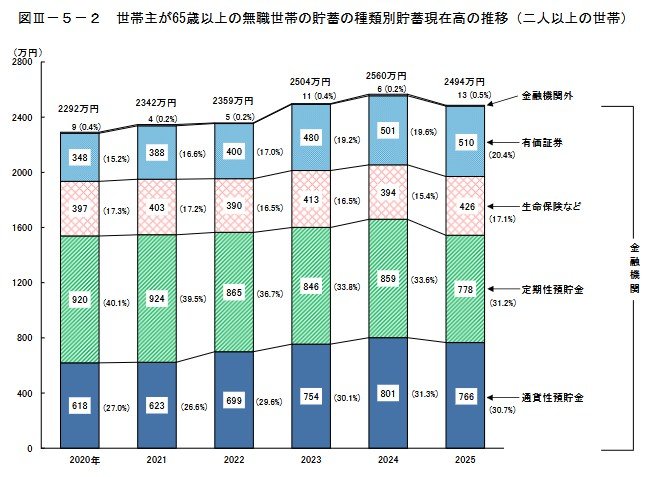
この貯蓄額は近年増加傾向にあり、2024年には2560万円まで右肩上がりの状態が続いていましたが、2025年は2494万円となり、前年比で66万円(2.6%)減と6年ぶりの減少に転じました。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で778万円です。次いで通貨性預貯金が766万円、有価証券※1が510万円、生命保険などが426万円、金融機関外※2の貯蓄が13万円となっています。
前年からの増減では、定期性預貯金が-81万円(-9.4%)、通貨性預貯金が-35万円(-4.4%)とそれぞれ減少した一方で、有価証券は+9万円(+1.8%)と伸びを見せています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
有職者も含む65歳以上世帯全体の貯蓄額
同じく「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、有職世帯も含めた世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
貯蓄額の階級別分布から見る実態(2024年データ)
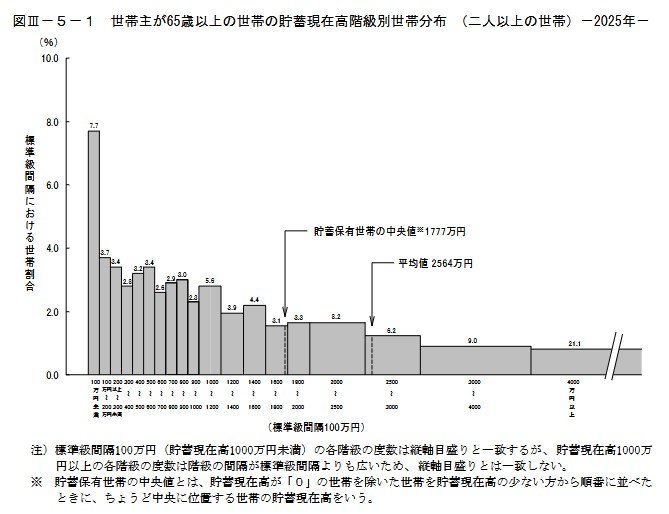
平均値と中央値から見える貯蓄格差
- 平均値:2564万円
- 貯蓄保有世帯の中央値(※):1777万円
有職世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2564万円ですが、貯蓄が0円の世帯を除いた中央値を見ると1777万円にとどまり、平均値よりも約790万円低い結果となっています。
貯蓄現在高の分布を見ると、2500万円以上の世帯が全体の36.3%(約3分の1)と高い階級に広がっている一方で、300万円未満の世帯も14.9%存在しています。このように一部の貯蓄が多い世帯によって、全体の平均値が大きく引き上げられている実態がうかがえます。
※貯蓄保有世帯の中央値とは、貯蓄現在高が「0」の世帯を除いた世帯を貯蓄現在高の少ない方から順番に並べたときに、ちょうど中央に位置する世帯の貯蓄現在高をいいます。
国民年金と厚生年金の平均受給額と男女差
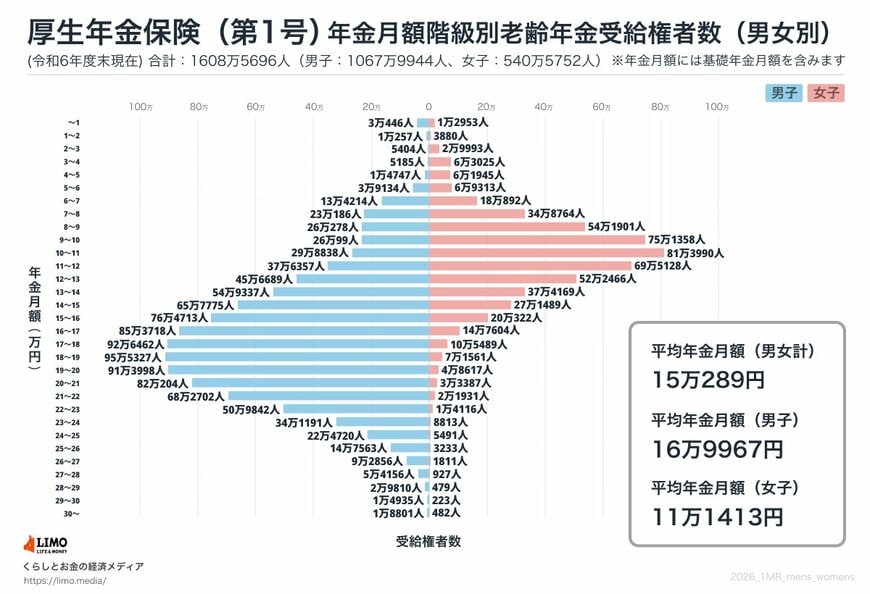
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
平均年金月額の全体像と個人による違い
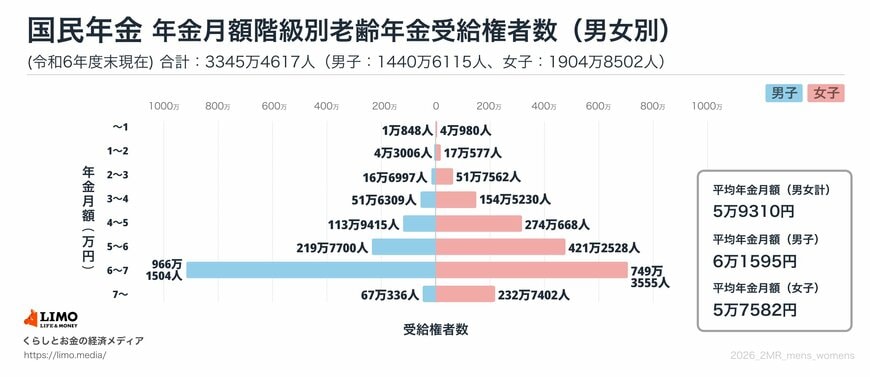
国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
データを見てまず押さえておきたいのが、厚生年金の平均受給額が約15万円となっている点です。この金額には基礎年金(国民年金)部分も含まれている点には注意が必要です。
厚生年金は、現役時代の収入や加入期間によって受給額に差が出る仕組みのため、平均額はあくまでひとつの目安にすぎません。平均だけを見て判断するのではなく、自身の状況に当てはめて考えることが大切です。
特に女性の場合、働き方の多様化により、今後この平均値も大きく変動していくことが予想されます。こうした背景を踏まえると、将来の生活設計においては「自分はいくら受け取れるのか」を早めに把握しておくことが重要といえるでしょう。
誕生月に届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」を活用すれば、年金見込み額を具体的に確認できます。現状を把握しておくことで、iDeCoやNISAなどを活用した資産形成も検討しやすくなります。
データで見る高齢者世帯のリアルな生活意識
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしをどう感じているのか、リアルな生活意識を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
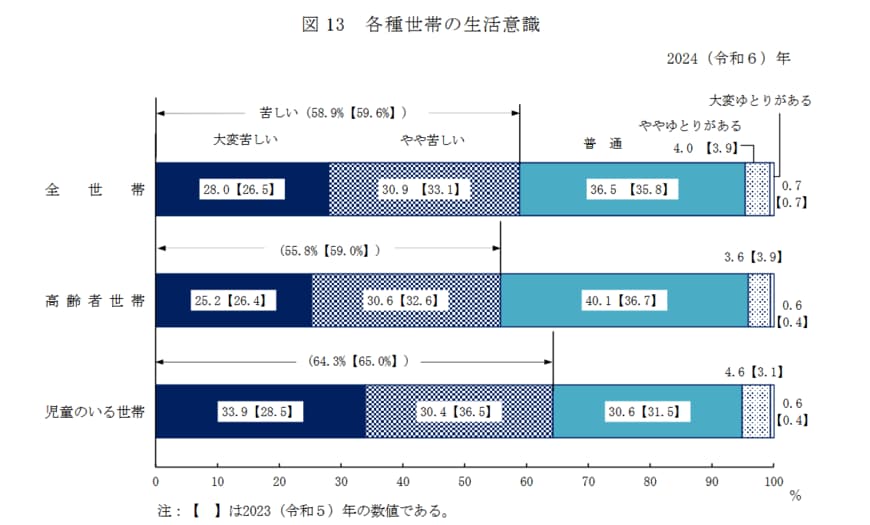
生活の苦しさに関する意識調査の結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果をひも解くと、シニア世帯の経済的な状況は、大きく3つの層に分かれていることがわかります。
もっとも多いのは、日々の生活に厳しさを感じている層です。全体の半数以上となる55.8%が「大変苦しい」「やや苦しい」と回答しており、家計への負担の大きさがうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合計してもわずか4.2%にとどまりました。経済的な余裕をしっかりと実感できているシニアは、ごく一握りにすぎないのが現実のようです。
そして、これら両極端な層の中間にあたるのが、「普通」と回答した40.1%の世帯です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回る結果となりました。
「決して余裕があるわけではないけれど、なんとか堅実にやりくりしている」という、そんな一定数のシニア世帯が、厚い中間層を形成して日々の生活を支えている様子が見えてきます。
働き方で変わる将来の年金額シミュレーション
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
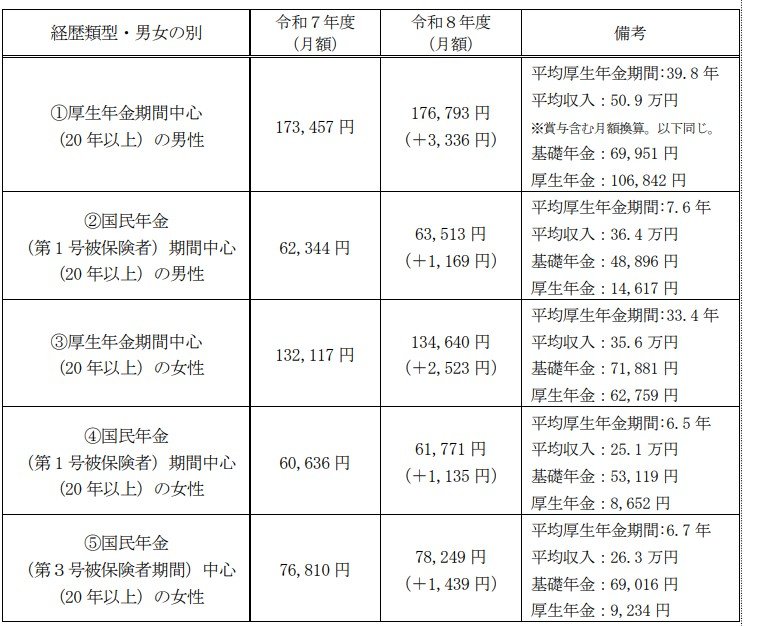
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
ケース1:厚生年金中心の男性モデル
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
ケース2:国民年金中心の男性モデル
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
ケース3:厚生年金中心の女性モデル
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
ケース4:国民年金中心の女性モデル
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
ケース5:第3号被保険者期間が中心の女性モデル
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
まとめ
今回は、さまざまな公的データをもとに、65歳以上の世帯における家計や貯蓄、年金の平均的な姿を見てきました。
統計によれば、無職の夫婦世帯では毎月の収支が赤字になる傾向があり、貯蓄を取り崩しながら生活している様子がうかがえます。
また、貯蓄額や年金額には個人差が大きく、働き方によって将来の受給額が大きく変わることも確認できました。
これらの平均データは、あくまで多くの人の数値を集計した目安にすぎません。
大切なのは、ご自身の状況を正確に把握し、それに合わせた計画を立てることです。
年に一度届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」などを活用して、ご自身の年金見込み額を確認してみてはいかがでしょうか。
現状を知ることで、これからの暮らしをより具体的に考える第一歩となるはずです。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
石津 大希