
6月は公的年金の支給月でもあり、ご自身の口座に振り込まれた金額を見て、これからの生活に思いを巡らせた方も多いのではないでしょうか。
特に60歳代を迎え、リタイア後の生活が現実味を帯びてくると「他の人はどれくらいの年金をもらって、どんな生活をしているのだろう」と気になるものです。
この記事では、総務省や厚生労働省が公表している最新のデータを基に、65歳以上の無職夫婦世帯における平均的な家計収支や貯蓄額、年金の受給額について詳しく解説します。
ご自身の状況と照らし合わせながら、将来のライフプランを考えるきっかけにしていただければ幸いです。
65歳以上の無職夫婦世帯|平均的な家計収支の内訳
「老後の生活費」について具体的にイメージしてみましょう。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」家計収支について解説します。
夫婦のみ無職世帯(65歳以上)の家計収支データ
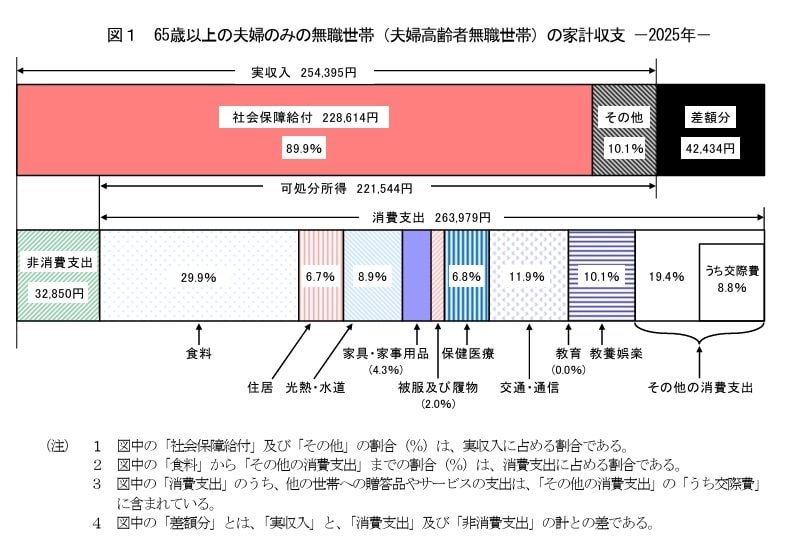
毎月の収入額(社会保障給付が中心)
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出額(消費支出と非消費支出)
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の毎月の収入は25万4395円で、その約9割にあたる22万8614円が年金などの社会保障給付です。
一方で支出は、生活費にあたる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円で、合計すると29万6829円となります。つまり、毎月約4万2000円の赤字です。
エンゲル係数から見る生活水準|消費支出に占める食費の割合
消費支出の内訳を見ると、食費が約3割(29.9%)を占めています。これはいわゆる「エンゲル係数」にあたり、生活水準や家計の余裕度を見る指標としてよく使われます。
また、住居費や光熱費、医療費などの固定的な支出も一定の割合を占めており、年金だけで生活する場合は家計が赤字になりやすい状況が見えてきます。
65歳以上の無職夫婦世帯|平均貯蓄額の現在高
総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」より、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額を確認していきましょう。
貯蓄の種類別現在高の推移(65歳以上・無職・二人以上世帯)
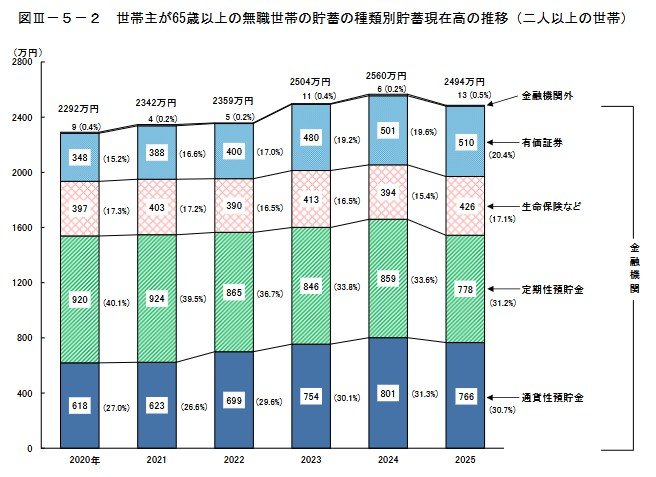
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2494万円でした(2025年時点)。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
平均貯蓄額は増加傾向にあります。
貯蓄の内訳の推移を見ていくと、とくに有価証券が年々増えていることがわかります。
有職者も含む65歳以上世帯の平均貯蓄額
次に「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」から、働くシニア世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
貯蓄高の階級別分布(65歳以上・二人以上世帯)2025年データ
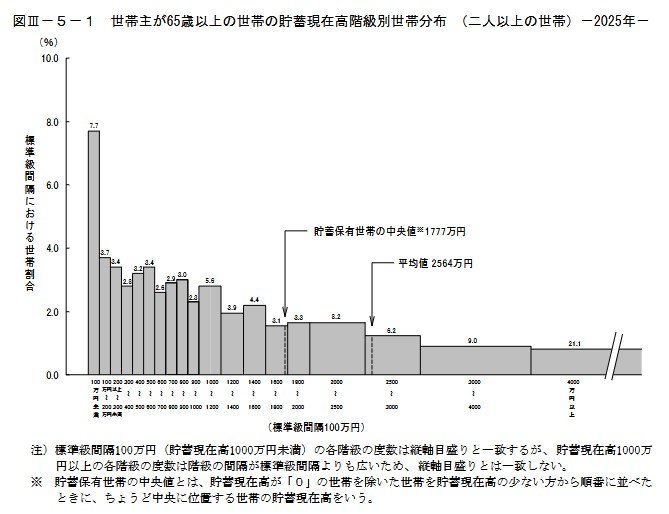
貯蓄額の平均値と中央値に見る実態
- 平均値:2564万円
- 貯蓄保有世帯の中央値(※):1777万円
働くシニア世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2564万円です。
ただし、貯蓄現在高が0円の世帯を除いた中央値は1777万円。平均値と約787万円の乖離があります。
平均値が、一部の貯蓄が多い世帯により引き上げられていると考えられます。
国民年金と厚生年金の平均受給額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
平均年金月額から見える個人差の実態
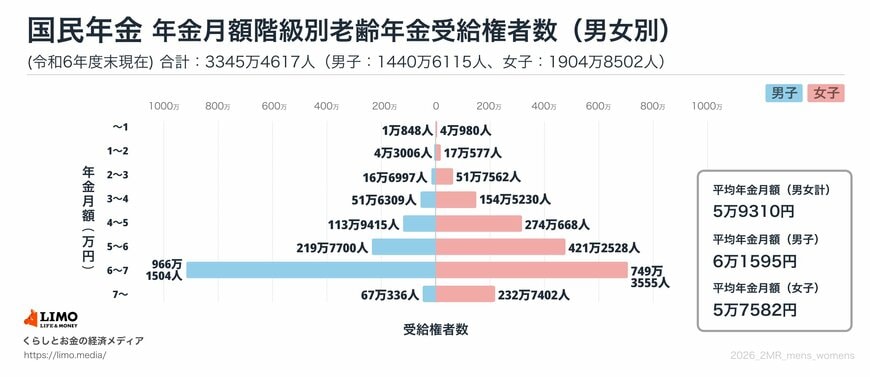
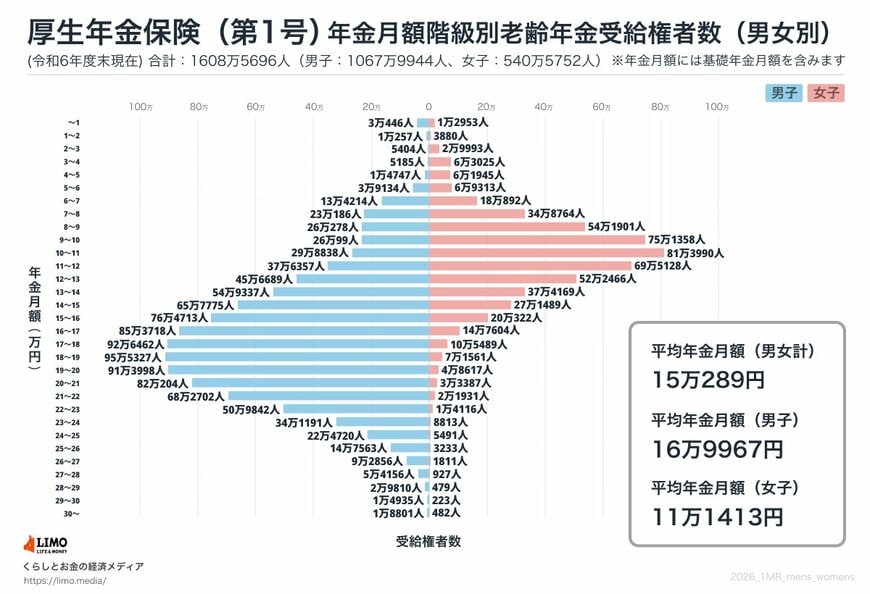
国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
平均の年金月額を見てみると、厚生年金はおよそ15万円、国民年金のみの場合は6万円前後となっています。厚生年金であっても、この金額だけでゆとりある生活を送るのは簡単ではなく、ある程度の備えが必要になりそうです。
とくに国民年金のみの場合は、月6万円に届かないケースもあり、年金以外の備えが必要な水準と考えられます。ただし、これらはあくまで平均値で、高い人も低い人も含まれている点には注意が必要です。
まずは「自分はどのくらいもらえるのか」を知ることが大切です。「ねんきんネット」や手元に届く「ねんきん定期便」を確認しながら、将来の見込み額を一度チェックしてみてはいかがでしょうか。
高齢者世帯が感じる日々の生活意識
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしをどう感じているのか、リアルな生活意識を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
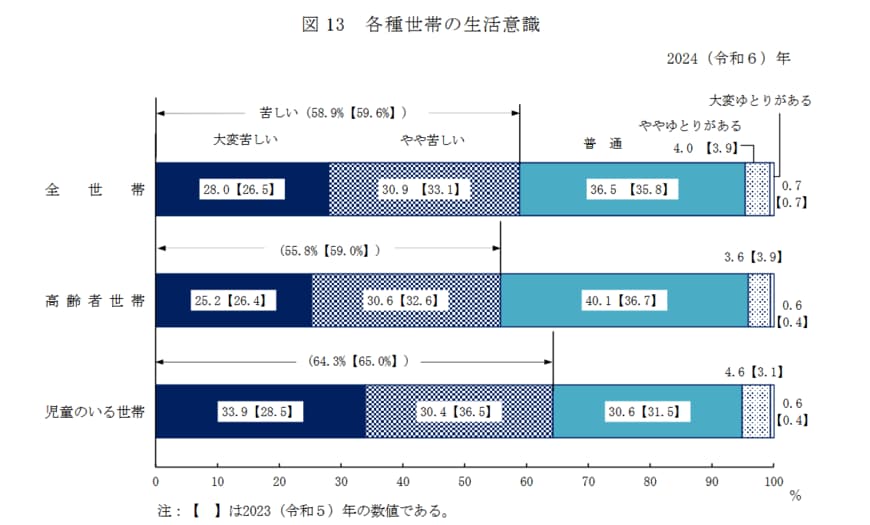
生活の苦しさに関する意識調査の結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果をひも解くと、シニア世帯の経済的な状況は、大きく3つの層に分かれていることがわかります。
もっとも多いのは、日々の生活に厳しさを感じている層です。全体の半数以上となる55.8%が「大変苦しい」「やや苦しい」と回答しており、家計への負担の大きさがうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合計してもわずか4.2%にとどまりました。経済的な余裕をしっかりと実感できているシニアは、ごく一握りにすぎないのが現実のようです。
そして、これら両極端な層の中間にあたるのが、「普通」と回答した40.1%の世帯です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回る結果となりました。
「決して余裕があるわけではないけれど、なんとか堅実にやりくりしている」という、そんな一定数のシニア世帯が、厚い中間層を形成して日々の生活を支えている様子が見えてきます。
平均寿命と平均余命から考える老後の長さ
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
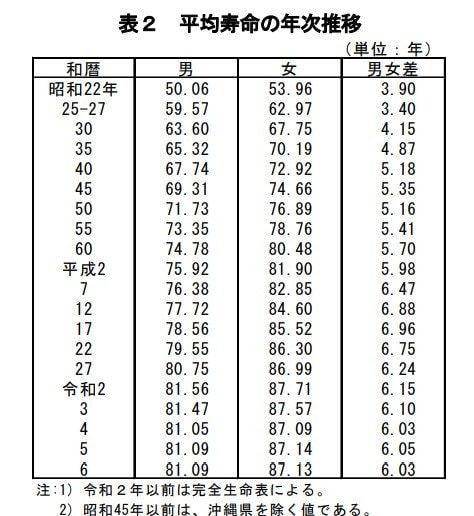
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
まとめ
この記事では、公的な統計データをもとに65歳以上の夫婦世帯の家計の平均像を見てきました。
データからは、年金収入だけでは毎月の支出を賄えず、貯蓄を取り崩しながら生活している世帯が多いという実態が浮かび上がります。
また、平均貯蓄額は2500万円を超えていますが、より実態に近い中央値とは大きな開きがあり、一部の富裕層が平均値を引き上げている構図も見えてきました。
「人生100年時代」といわれる現代、老後の生活は想像以上に長くなる可能性があります。
まずは「ねんきん定期便」などでご自身の年金見込額を確認し、現状を把握することから始めてみてはいかがでしょうか。
その上で、長期的な視点に立った家計管理や資産形成を検討していくことが、心豊かなシニアライフにつながるでしょう。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
石津 大希