
7月に入り、本格的な夏の暑さが続く時期となりました。連日の冷房使用などで光熱費が膨らみやすいこの季節は、日々の生活費の変動を確認するとともに、6月に改定された新しい年金額を踏まえて家計の収支バランスを見直す適期といえます。
老後の生活設計を立てる際、「同世代の夫婦は毎月いくら使い、どのくらい貯蓄を持っているのか」という客観的なデータは、ご自身の現在地を測る重要な指標となります。
各種調査において「65歳以上・夫婦世帯の平均貯蓄額は〇万円」といった数字が示されることがありますが、金融データを見る際に注意すべきなのは、一部の資産家によって数字が大きく上振れする「平均値」のみで自身の状況を判断しないことです。
本記事では、公的機関の家計調査等をもとに、65歳以上・無職夫婦世帯のリアルな収支内訳や貯蓄額の実態を整理します。
さらに、全体の貯蓄分布や実際の平均年金月額、平均余命のデータを交え、将来の資金枯渇を防ぐための確実な家計管理のアプローチを解説します。
1. 65歳以上の無職夫婦世帯における家計の収支状況
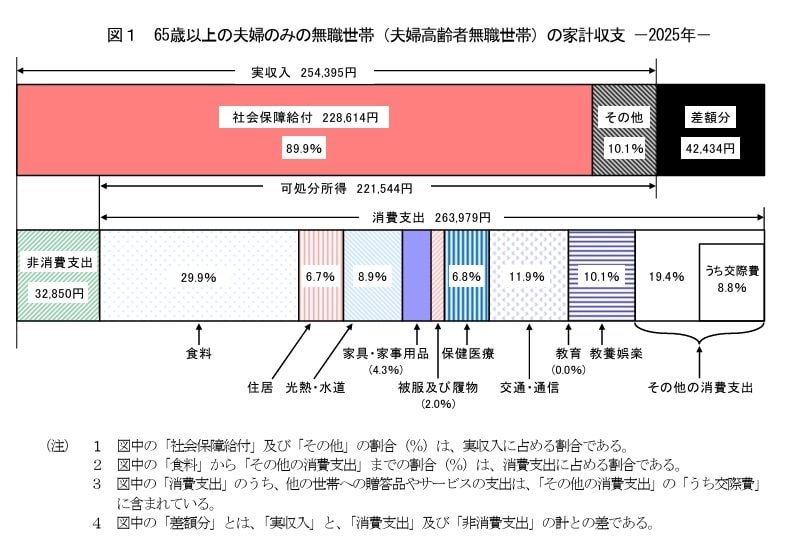
老後資金の必要額を考える際、実際の家計データは重要な参考になります。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯では、毎月の収入と支出に一定の差が生じています。
1.1 夫婦のみの無職世帯(65歳以上)の家計収支内訳
毎月の収入はどのくらい?(65歳以上の夫婦のみ・無職世帯)
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出はどのくらい?(65歳以上の夫婦のみ・無職世帯)
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の毎月の収入は25万4395円で、そのうち約9割(22万8614円)が年金などの社会保障給付です。
一方で支出は、消費支出26万3979円と非消費支出3万2850円を合わせて29万6829円となります。
つまり、平均すると毎月約4万2000円の赤字です。
仮にこの赤字が続くとすると、
- 1年間で約50万円
- 10年間で約500万円
の不足となります。
実際の生活では医療費や介護費用などが増える可能性もあるため、こうしたデータは老後資金を考えるうえでの一つの目安といえるでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
世帯主が65歳以上の無職世帯(二人以上の世帯)はどれくらい貯蓄をしているのか。総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」より、確認していきましょう。
2.1 無職世帯(世帯主65歳以上)の貯蓄額とその内訳の推移
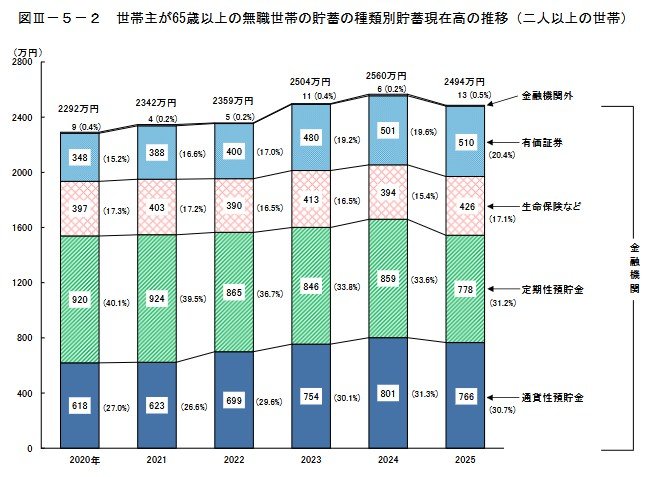
最新データとなる2024年時点の、世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2494万円です。
なお、2019年以降、この平均貯蓄額は増加傾向にあります。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
「貯蓄」には預貯金だけでなく生命保険や有価証券なども含まれます。参考までにこの貯蓄の内訳も確認しておきましょう。
2025年時点の平均貯蓄額2494万円の内訳について
- 通貨性預貯金:766万円(30.7%)
- 定期性預貯金:778万円(31.2%)
- 生命保険:426万円(17.1%)
- 有価証券:510万円(20.4%)
- 金融機関外:13万円(0.5%)
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 働く世帯も含む65歳以上シニア世帯の貯蓄額
前章では無職世帯に限定した貯蓄額を確認しました。
ここでは働く世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を確認していきます。
3.1 貯蓄額の分布状況(世帯主65歳以上・二人以上世帯)2025年データ
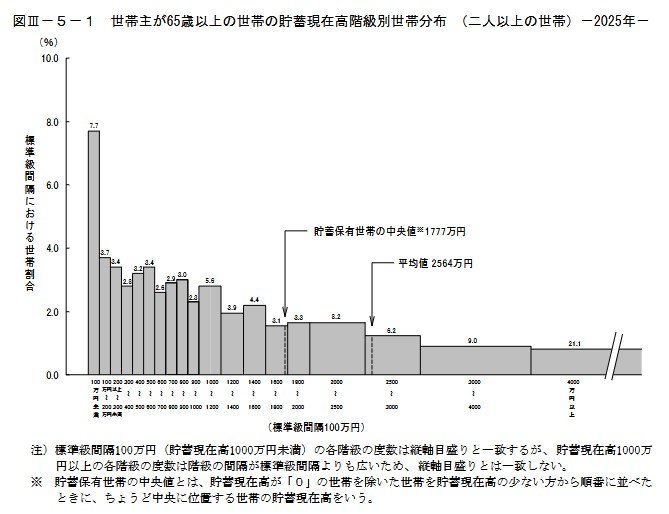
貯蓄額の平均値と中央値(65歳以上の二人以上世帯)
- 平均値:2564万円
- 中央値:1777万円(※貯蓄現在高が0円の世帯を除く)
中央値とは、貯蓄現在高を低い順に並べた際にちょうど真ん中にくる数値を指すものです。今回の調査データでは、貯蓄額が0円の世帯を除いた数値が採用されています。
平均値と中央値には787万円もの開きがありますが、これは一部の大きな資産を持つ世帯が平均値を押し上げているためと考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 年金の平均月額と個人差について


4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
データを見てまず押さえておきたいのが、厚生年金の平均受給額が約15万円となっている点です。この金額には基礎年金(国民年金)部分も含まれている点には注意が必要です。
厚生年金は、現役時代の収入や加入期間によって受給額に差が出る仕組みのため、平均額はあくまでひとつの目安にすぎません。平均だけを見て判断するのではなく、自身の状況に当てはめて考えることが大切です。
特に女性の場合、働き方の多様化により、今後この平均値も大きく変動していくことが予想されます。こうした背景を踏まえると、将来の生活設計においては「自分はいくら受け取れるのか」を早めに把握しておくことが重要といえるでしょう。
誕生月に届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」を活用すれば、年金見込み額を具体的に確認できます。現状を把握しておくことで、iDeCoやNISAなどを活用した資産形成も検討しやすくなります。
5. 高齢者世帯が感じる生活のゆとり
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
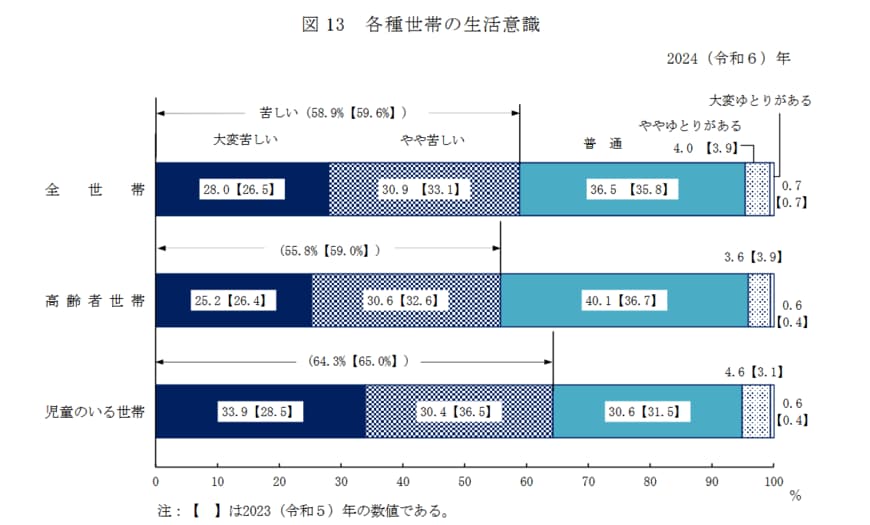
5.1 高齢者世帯の生活意識に関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
6. 最新データに見る平均寿命と平均余命
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
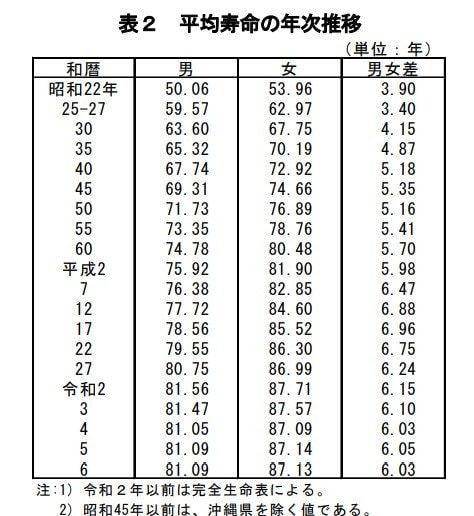
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
7. まとめ
年金受給額について確認していきましたが、ゆとりある生活水準を目指すためには年金だけに頼らなくてもいいように資金をしっかりとためておくことが必要です。
特に最近は物価高騰が続いており、年金だけでやりくりしていくことがより難しくなっています。
普通預金に貯めていくだけではなく、資産運用などでお金に働いてもらうことも必要かもしれません。
また、年金生活がスタートしてからであれば対策方法も限られてきますので、現役のうちに準備しておきたいところです。
8. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
本記事で解説されている『65歳以上・夫婦世帯の貯蓄および家計データ』は、老後資金の計画を見直すうえで有益な判断材料となります。
ニュースで報じられる2000万円以上の平均貯蓄額とご自身の状況を比較し、過剰な不安を抱え込んでしまう方もいるかもしれません。
しかし統計上の平均値は、一部の富裕層のデータに引き上げられる傾向があります。そのため、平均に届いていないからといって過度な節約に走ったり、よく理解していない運用商品に手を出したりするのは避けるべきです。
優先すべきは、ご夫婦の『リアルな年金の手取り額』を正確に把握し、毎月の生活費の不足分がご自身の想定寿命に対して適正な取り崩しペースであるかを冷静に管理することです。世間の数字に一喜一憂せず、収支バランスを整えることが、将来のキャッシュフローを安定させる備えとなります。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
川勝 隆登