
物価上昇が続く昨今、将来に向けた資金準備や生活設計について、改めて見つめ直している方も多いのではないでしょうか。
こうした状況下で、多くの方から注目されているのが「新NISA」を活用した資産形成です。
筆者は元証券会社のファイナンシャルアドバイザーで多くのお客様のライフプランに寄り添った資産運用をご提案してまいりました。
投資の利益が非課税となる新NISAは、長期的な資産づくりに役立つことが期待されています。
ただし、制度の詳細や具体的な効果を十分に把握しておかなければ、その利点を最大限に引き出すことは難しいでしょう。
また、将来の資産の増え方は、毎月の積立額や運用利回り、そして運用期間によって大きく異なります。
この記事では、新NISAの基本的な仕組みやメリットを解説します。
具体的なシミュレーションを通じて、資産形成のプロセスを一緒に分かりやすくイメージしていきましょう。
※本記事で行うシミュレーションにおいて、累計の投資総額がNISAの生涯非課税保有限度額(総枠1,800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのであらかじめご留意ください。
1. 知っておきたい!新NISAが選ばれる理由
資産形成を後押しする制度として2014年に始まったNISAは、2024年の制度改正により「新NISA」として生まれ変わりました。
この制度の最大の魅力は、投資から得られる利益が非課税になるという点です。
通常、金融商品から得た売却益や配当金には約20%の税金がかかりますが、新NISAを活用すれば税負担が一切なくなるため、得られた利益を余すことなく再投資や生活資金に充てることが可能です。
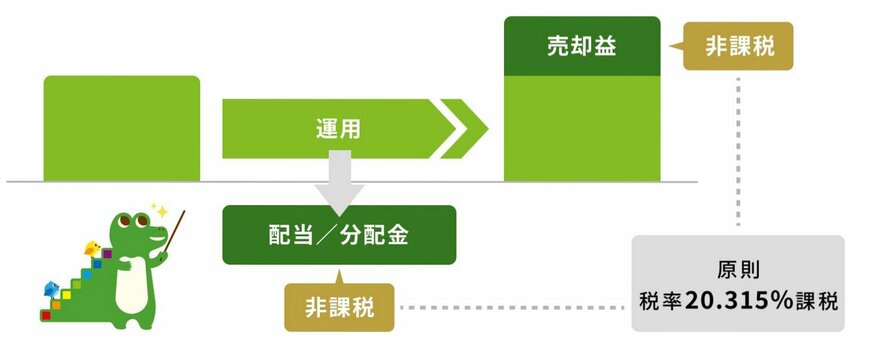
ただし、投資できる金額や対象商品には一定のルールがあるため、あらかじめ制度の内容を理解しておくことが重要です。
1.1 「新NISA」で押さえておきたい6つの特徴
「新NISA」の主なポイントは以下の6点です。
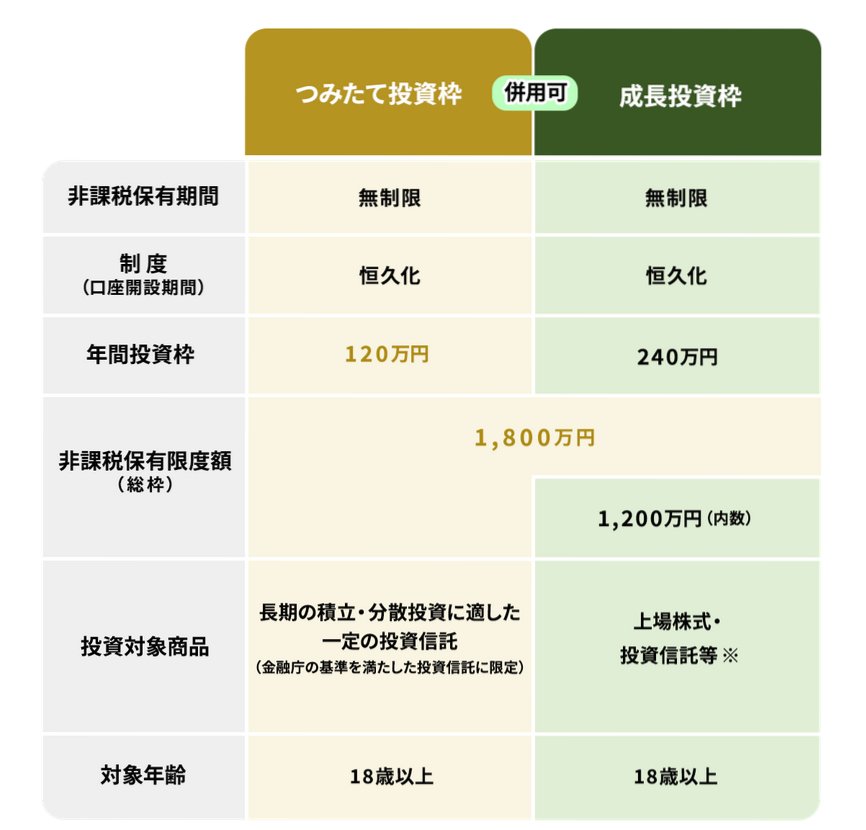
- 非課税保有期間は無期限
- 「つみたて投資枠」と「成長投資枠」の併用が可能
- 年間投資枠は、つみたて投資枠「年間120万円」・成長投資枠「年間240万円」
- 非課税保有限度額は1800万円(内、成長投資枠1200万円)※枠の再利用可能
- つみたて投資枠の投資対象商品は「長期の積立・分散投資に適した一定の投資信託」
- 成長投資枠の対象商品は「上場株式・投資信託等」
「投資」と聞くと大きな資金が必要だと思われがちですが、現在は500円や1000円といった少額から始められる商品も増えています。
NISAを活用することで、投資信託や株式にも少額から取り組めるため、初心者でも始めやすい制度といえるでしょう。
次章では、毎月の積立を続けた場合に、将来どの程度の資産が形成できるのかをシミュレーションしていきます。
2. 【利回り別】40歳から65歳「毎月3万円」で積立投資を行った場合
ここでは、以下の前提条件をもとに、NISAを利用して積立投資を行った場合、どの程度の資産形成が期待できるのかを確認します。
- 40歳から65歳までの25年間で資産をつくる
- 積立額は毎月3万円
- 想定利回りは年1〜5%で運用
2.1 【試算結果を見る】「毎月3万円」×25年×「年1〜5%」で積立投資
【新NISA】想定利回り別「月3万円」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
想定利回り:資産評価額(元本部分は900万円)
- 年1%:1021万円
- 年2%:1164万円
- 年3%:1330万円
- 年4%:1527万円
- 年5%:1757万円
25年間にわたって毎月3万円を積み立てた場合、最終的には1000万円を超える資産形成が見込まれます。
元本は合計900万円ですが、運用状況によっては約121万円〜最大857万円ほどの利益が加わる可能性があります。
ただし、投資にはリスクが伴い、期待リターンが高くなるほどリスクも大きくなるため、その点を理解したうえで活用することが重要です。
3. 【積立額別】25年間で「2000万円」を目指す場合
老後に必要な資金は家庭ごとに異なりますが、ここでは2000万円を目標としたケースを想定します。
40歳から65歳までの25年間でこの金額を準備するには、毎月どの程度の積立が必要になるのかを試算します。
3.1 【試算結果を見る】「25年間」×5%で積立投資
【新NISA】積立金額別「想定利回り5%」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
毎月の積立金額:資産評価額
- 1万円:586万円
- 2万円:1171万円
- 3万円:1757万円
- 4万円:2343万円
- 5万円:2929万円
※想定利回り:年5%
試算の結果、年利5%で25年間運用した場合、毎月4万円を積み立てることで2000万円を超える資産形成が可能となります。
ただし、月4万円の積立は家計への影響も大きいため、無理のない範囲で継続することが大前提です。
このように、積立期間を長く確保することで、毎月の負担を軽減しながら効率的に資産形成を進めることができます。
4. 【段階的に増やす資産形成】収入の増加にあわせて積立金額も増やした場合
少額から投資を始めたいものの、将来的には積立額を増やしたいと考える方も多いでしょう。
そのような場合は、収入の増加にあわせて段階的に積立額を引き上げる方法が有効です。
たとえば、最初は月1万円からスタートし、5年ごとに2万円ずつ増額していくと、25年間で合計1500万円の投資元本を積み上げることができます。
さらに、年利3%で運用した場合、最終的な資産は約1958万円となり、元本の約1.3倍に成長する試算です。

この方法は、無理なく始めて継続しやすい点が強みであり、初期の負担を抑えながら、収入が増えたタイミングで投資額を引き上げることで、生活への影響を最小限にしつつ効率よく資産形成を進められます。
長期投資では「続けること」が何より重要です。
まずは少額から始め、余裕が出てきたら積立額を見直すことで、現実的かつ着実に資産を増やしていきましょう。
5. 新NISAを活かすには「非課税」と「長期積立」の組み合わせが鍵
本記事では、新NISAの仕組みを解説し、具体的なシミュレーションを通じて資産形成の可能性を提示しました。
新NISAの非課税メリットは、長期で投資を続けるほど大きな恩恵となります。
ただし、その効果を最大限に享受するためには、自身の目標やライフプランに合わせて、月々の積立額や運用期間を無理のない形で設計することが欠かせません。
シミュレーションでお分かりいただける通り、同じ積立期間でも年利や毎月の投資額次第で、将来の資産額には大きな差が生まれます。
短期間で目標額に到達しようとすると毎月の負担が重くなりますが、時間を味方につけて長期で取り組めば、着実に目標へ近づくことが可能です。
投資につきまとうリスクを正しく理解し、自分にとって最適なペースを継続することこそが、将来のゆとりある生活への近道といえるでしょう。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
安達 さやか