
現在の公的年金の受給開始年齢は原則65歳です。筆者が子供の頃を振り返ると、還暦(60歳)を過ぎればたいていの方が「ご隠居さん」として悠々自適に過ごしていたように記憶しています。
しかし今は、60歳代はもちろん70歳代でも現役で働く人が珍しくありません。本当に「人生は長くなった」と実感します。
一方で、2026年度の年金額は4年連続で増額改定(国民年金満額で月額7万608円、厚生年金夫婦で月額23万7279円)されたものの、長引く物価高で年金だけでやりくりするのは決して容易ではありません。
さらに核家族化や少子化が進む現代では、昔のように家族に頼り切ることも難しく、だからこそ、自分自身で丁寧に老後資金を準備しておく必要性がかつてなく高まっています。
預貯金を長持ちさせる「資産寿命」の観点から、経済的ゆとりや健康維持にも直結する「就労」という選択肢が注目を集める今、長くなった老後をどう設計すべきか考えていきましょう。
1. 知っておきたい年金の基礎知識:自営業と会社員で大きく違う「2階建て構造」
まずは、日本の公的年金制度の基本から確認しておきましょう。
日本の公的年金は、土台となる「国民年金(基礎年金)」と、その上に積み上がる「厚生年金」の二層構造となっていることから、「2階建て構造」と呼ばれています。
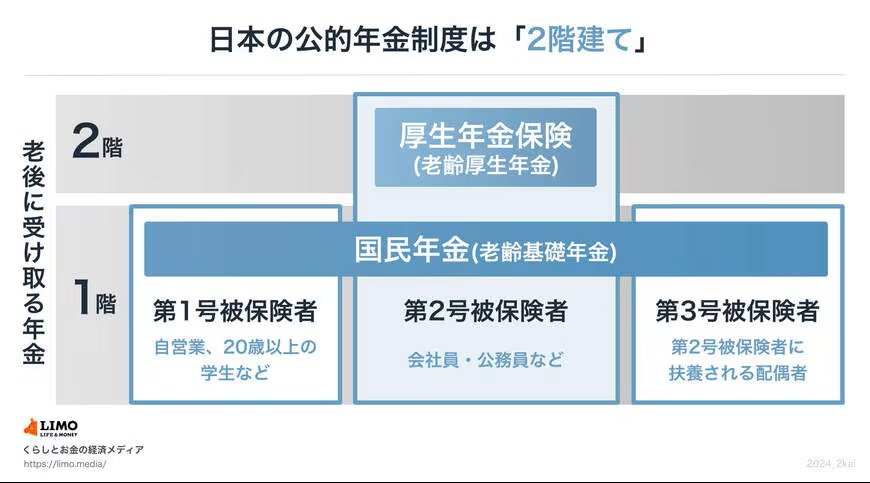
【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分に位置づけられる厚生年金は、主に会社員や公務員が加入する制度であり、国民年金に上乗せされる形で将来の給付額が決まります。加入対象や保険料の算定方法、受給額の計算方法が国民年金とは異なる点が特徴です。
そのため、老後に受け取る年金額は全員同じではなく、これまでの勤務形態や収入、加入期間などによって大きな差が生じます。
また、公的年金の支給額は固定ではなく、物価の変動や現役世代の賃金動向などを踏まえながら毎年度改定される仕組みとなっていることも理解しておきたいポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【2026年度最新】4年連続の増額でも安心できない?物価高に負けない年金改定の中身
公的年金の支給額は、物価や現役世代の賃金水準などを考慮しながら毎年度見直されています。
2026年度は、国民年金(基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が同2.0%引き上げられました。
これにより、年金額の増額改定は4年連続となります。
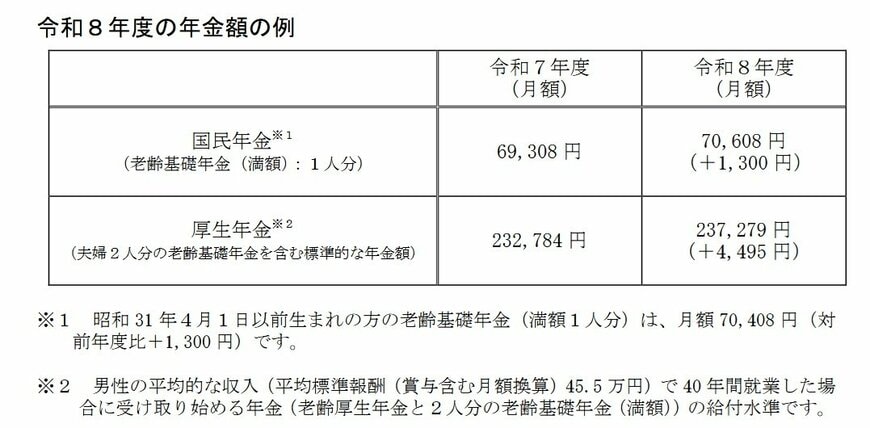
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみを受給する場合、満額(※3)であっても月額はおよそ7万円にとどまります。
たとえ繰下げ受給(※4)を利用して75歳まで受給開始を遅らせたとしても、受給額は月13万円には届きません。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 受給額のリアルな分布:厚生年金込みでも「月15万円以上」は半数以下
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者全体の平均月額は15万289円となっています。
この金額には国民年金(老齢基礎年金)も含まれており、一見すると一定の水準に見えます。しかし、実際の受給額分布を見ると、受給額にはかなり大きな開きがあります。
受給額ごとの人数分布は以下のとおりです。
3.1 厚生年金の受給額ごとの受給権者数

- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額15万円以上の年金を受給している人の割合は全体の半数を下回り、49.8%にとどまっています。
さらに、厚生年金に加入していなかった人も含めて考えると、「公的年金だけで生活費を十分に賄える人」は決して多数派とはいえない実態が見えてきます。
4. 国民年金メインで受給する人の場合は?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造となっていますが、自営業者やフリーランスなど、厚生年金に加入していない人の場合、老後の収入の中心は国民年金となります。
そこで気になるのが、「国民年金だけで老後の生活費をまかなえるのか」という点です。
冒頭で確認したように、65歳以上の単身無職世帯の消費支出は月14万8445円でした。一方で、国民年金の満額は2026年度で月7万608円です。生活費の目安と比較すると、大きな開きがあることがわかります。
4.1 国民年金満額でも生活費の半分程度
国民年金は、20歳から60歳までの40年間(480カ月)すべての保険料を納付した場合に満額を受け取れます。
しかし、2026年度の満額は月7万608円です。
仮に単身高齢者の平均的な生活費である月15万円前後を基準にすると、国民年金だけでは半分程度しかカバーできません。
実際には住居費や医療費、介護費用などが増える可能性もあるため、年金以外の資金準備が重要になります。
4.2 繰下げ受給を利用しても月15万円には届かない
老齢年金は受給開始を遅らせる「繰下げ受給」を利用できます。
受給開始を75歳まで繰り下げた場合、年金額は84%増額されますが、それでも国民年金満額は月およそ13万円程度にとどまります。
増額効果は大きいものの、平均的な生活費の目安である月15万円には届かず、老後資金の問題を完全に解決できるわけではありません。
また、繰下げ受給を選択する場合は、その期間の生活費を別の収入や貯蓄でまかなう必要があります。
4.3 自営業者・フリーランスは上乗せ準備が重要
会社員や公務員の場合は、国民年金に加えて厚生年金を受け取れます。
一方、自営業者やフリーランスは原則として国民年金のみとなるため、老後の収入格差が生じやすい構造です。
近年は働き方の多様化によりフリーランス人口も増えていますが、その分、自ら老後資金を準備する必要性は高まっています。現役時代から計画的に資産形成を進めているかどうかが、老後の家計に大きな差を生む可能性があります。
4.4 iDeCoや私的年金を活用する選択肢
こうした不足分を補う方法として注目されているのが、iDeCo(個人型確定拠出年金)や個人年金保険などの私的年金制度です。
iDeCoは掛金が全額所得控除となるため、老後資金を準備しながら税負担の軽減も期待できます。また、新NISAを活用した長期の積立投資も、将来の資産形成を後押しする選択肢の一つです。
国民年金だけに頼るのではなく、公的年金を土台としながら、自分自身で上乗せ資金を準備するという考え方が、これからの老後設計ではますます重要になっていくでしょう。
5. 【働くシニアの実態】年金と就労収入を組み合わせる人が増えている
単身で老後を迎えた場合、主な収入源は公的年金になります。しかし、年金収入だけで毎月の生活費を無理なくまかなうのは、決して容易なことではありません。
とくに、支出が収入を少し上回る状態が続く「慢性的な赤字家計」では、貯蓄を取り崩すだけでなく、別の収入源をどう確保するかが現実的な課題となります。
そうしたなかで近年、注目されている選択肢のひとつが「高齢期の就労」です。
5.1 高齢になっても働く人は確実に増えている
65歳以上の就業者数は年々増えており、70代になっても仕事を続ける人は珍しい存在ではなくなっています。
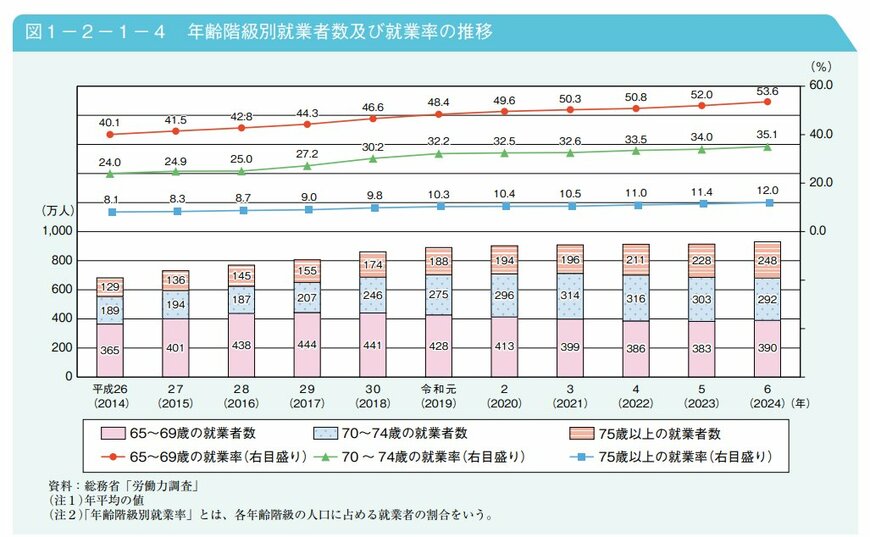
体力面への配慮が必要な年代ではありますが、これまで培った経験や専門知識を活かせる仕事であれば、70歳前後はもちろん、それ以上の年齢でも働き続けるケースは少なくありません。
その背景には、健康寿命の延伸に加え、深刻化する人手不足によって就労機会が広がっていることがあります。
単身世帯では特に、自分一人で家計を支える必要があるため、
- 年金だけでは足りない生活費を補う
- 日々の支出の一部を収入でまかなう
といった目的から、働くことを選択する人が増えています。
5.2 「月数万円」の収入が家計を安定させる
老後に働く場合、現役時代のようにフルタイム勤務を続ける必要はありません。実際には、短時間勤務やパートタイムなど、自身の体力や生活スタイルに合わせた働き方が主流となっています。
ここで大切なのは、収入の大きさそのものよりも、その家計への効果です。
たとえば毎月2万〜5万円程度の収入があるだけでも、
- 毎月の赤字をほぼ解消できる
- 貯蓄を取り崩すスピードを大幅に抑えられる
といったメリットが期待できます。
長い目で見れば、この違いが数百万円単位の資産残高の差につながる可能性もあるでしょう。
5.3 働き方の選択肢は広がっている
現在は高齢者向けの仕事も多様化しており、さまざまな働き方を選べる環境が整いつつあります。
- 軽作業や清掃、施設管理などの定型業務
- 接客業や販売補助などの短時間勤務
- シルバー人材センターを通じた地域密着型の仕事
など、体力や希望する働き方に応じて選択しやすくなっています。
また、「毎日働く」のではなく「週に数日だけ働く」といった柔軟なスタイルも一般的になっており、無理なく続けやすい点も特徴です。
5.4 年金とのバランスを意識する
一方で、働きながら年金を受け取る場合は、年金との関係についても理解しておく必要があります。
一定以上の給与収入があると、厚生年金の一部が支給停止となる「在職老齢年金制度」の対象になるためです。ただし、近年は支給停止の基準額が引き上げられており、以前と比べると働きながら収入を得やすい環境へと変化しています。
そのため、
- 収入を増やしすぎて年金額が減少する
- 反対に働くことを控えすぎて収入機会を失う
といった極端な状態を避けながら、「年金+就労収入」のバランスを取ることが現実的な考え方といえるでしょう。
5.5 老後の家計は「働き方」で変わる
単身世帯では収入源が限られるからこそ、「働くかどうか」が家計に与える影響は小さくありません。
年金だけに頼るのではなく、
- 少額でも継続的な収入を確保する
- 自分のペースで無理なく働き続ける
という選択は、老後の安心感を高める有効な方法のひとつです。
これからの老後設計では、「何歳まで働くか」よりも、「どのような形で働き続けるか」という視点が、ますます重要になっていくでしょう。
6. 【まとめにかえて】長寿時代の老後資金をどう組み立てるか
親や祖父母の世代とは違い、はるかに長くなった私たちの老後。家計を考える際に重要なのは、「年金がいくらか」だけではなく、「収入全体をどう組み立て、資産寿命を延ばすか」という視点です。
厚生年金は長く働くほど受給額が増えるため、これからの働き方が老後のゆとりに直結します。
さらに今回の制度改正により、短時間労働者の社会保険加入のハードルだった「賃金要件(いわゆる年収106万円の壁)」や「企業規模要件」が順次撤廃され、自分のペースで柔軟に働きやすい環境が整ってきています。
また、在職老齢年金の支給停止基準額も2026年度から「65万円」へ引き上げられ、現役並みに働く意欲のあるシニアの活躍も後押しされる形となりました。
まずは「ねんきんネット」で受給見込み額を確認し、不足分を就労でどう補うか、今のうちから丁寧に検討しておくことが大切です。
核家族化が進み、自立した老後設計が求められる今だからこそ、制度を正しく理解し、年金と就労を組み合わせた備えを始めることが、安心できる長いセカンドライフへの第一歩となるでしょう。