税金の納付や夏のボーナス支給が重なる6月は、家計の収支を改めて見直すタイミングです。しかし、先行きの見えにくい物価高が私たちの暮らしを直撃しています。
帝国データバンクの調査によると、今年の飲食料品値上げは早ければ6月中にも累計1万品目を突破する見通しです(5年連続)。
中東情勢の悪化に伴う包装資材や物流費の高騰もあり、今夏以降も広範囲で“値上げラッシュ”が続く可能性が指摘されています。
こうした状況下で、将来の家計への不安は各種調査データにもはっきりと表れています。
三井住友トラスト・資産のミライ研究所の調査(2026年)によると、「今後1〜2年で家計が悪くなりそう」と答えた人の理由トップ3は以下の通りでした。

- 1位:収入増の見込みがない・収入減への不安(65.7%)
- 2位:物価上昇(63.5%)
- 3位:社会保険料・税金の負担増(33.6%)
「節約しても、物価や税金の負担増で手元にお金が残らない」という現役世代の悩みは非常にリアルなものです。
しかし、漠然とした不安を抱えたままでは状況は変わりません。まずは世の中の「リアルな貯蓄状況」を知り、現在地を客観的に把握することが家計防衛の第一歩となります。
ここからは、総務省の最新データをもとに現在の貯蓄状況を整理していきますが、実は全体のデータを見ると「貯蓄4000万円以上」という多額の資産を保有している世帯も一定数存在しています。
一体どのような世帯が、それだけの資産を築いているのでしょうか。全体の分布や傾向から、これからの家計防衛のヒントを探っていきましょう。
1. 【日本のふたり以上世帯】貯蓄4000万円以上の割合は?
総務省統計局の「家計調査(貯蓄・負債編)2025年(令和7年)平均結果」をもとに、二人以上世帯の貯蓄状況を見ていきましょう。
1.1 【日本の二人以上世帯・貯蓄額一覧表】

- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円
平均値が中央値を大きく上回っているのは、一部の高額資産を持つ世帯が全体の水準を押し上げているためです。貯蓄額の分布状況を細かく見ると、世帯間のばらつきがより明確になります。
1.2 【貯蓄額の分布割合】
- 100万円未満:10.1%
- 100~200万円:5.4%
- 200~300万円:4.8%
- 300~400万円:3.8%
- 400~500万円:4.1%
- 500~600万円:4.2%
- 600~700万円:3.4%
- 700~800万円:3.3%
- 800~900万円:3.1%
- 900~1000万円:2.5%
- 1000~1200万円:5.8%
- 1200~1400万円:4.3%
- 1400~1600万円:4.3%
- 1600~1800万円:3.1%
- 1800~2000万円:3.1%
- 2000~2500万円:7.0%
- 2500~3000万円:5.2%
- 3000~4000万円:7.5%
- 4000万円以上:15.2%
貯蓄4000万円超の世帯が15.2%と最も大きな割合を占める一方で、100万円未満の世帯も約1割(10.1%)存在しており、貯蓄水準には大きな広がりがあることがわかります。
2. 年収×貯蓄の相関性:貯蓄が多い世帯は年収も高い?
貯蓄水準を左右する要因として、世帯の年間収入は欠かせません。
金額帯の推移を見ると、収入の高さと貯蓄額には一定の相関が見られます。主な貯蓄額帯ごとの平均年収は以下の通りです。
2.1 【一覧表】二人以上世帯の貯蓄残高別の平均年収
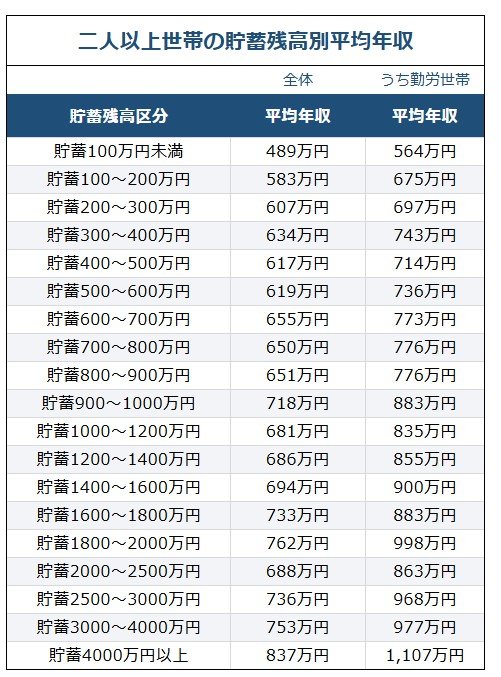
2.2 【二人以上世帯全体】貯蓄残高別の平均年収
- 貯蓄100万円未満:489万円
- 貯蓄200~300万円:607万円
- 貯蓄500~600万円:619万円
- 貯蓄1000~1200万円:681万円
- 貯蓄2000~2500万円:688万円
- 貯蓄4000万円以上:837万円
現役世代が中心となる「勤労者世帯」に絞ると、さらに強い相関が見られます。
2.3 【勤労者世帯】貯蓄残高別の平均年収
- 貯蓄100万円未満:564万円
- 貯蓄200~300万円:697万円
- 貯蓄500~600万円:736万円
- 貯蓄1000~1200万円:835万円
- 貯蓄2000~2500万円:863万円
- 貯蓄4000万円以上:1107万円
働き盛りの世帯においては収入と貯蓄の増加が連動しやすく、貯蓄額が大きな層ほど年収も高い傾向がより強く表れています。
ただし、どれだけ収入が多くても生活水準を引き上げすぎれば貯蓄には回りません。
3. まとめにかえて
「平均貯蓄2000万円」というデータを見て、やみくもに焦る必要はないでしょう。
この数字は退職金を受け取り長年資産を築いたシニア世代も含んでおり、教育費やローンに追われる現役世代の実感とズレて当然だからです。
実際、二人以上世帯の約1割は「貯蓄100万円未満」です。収入の不安定さや固定費の重圧、急な出費といった構造的な問題に加え、家計の収支を把握できていないことが背景にあります。
しかし、手元資金が少ない状態を放置すれば、万が一の際に借金に頼るリスクが高まります。
まずは毎月の収支を見える化し、月1000円からでも生活費に手をつける前に「先取り貯蓄」をする仕組みを作りましょう。
余裕ができれば、新NISA等の積立投資、また副業による収入増も選択肢になります。
世間の平均はあくまで参考値です。周りと比較せず、自身の家計と向き合いながら、無理のないペースで資産を育てていきたいものですね。