

梅雨の季節を迎え、ご自宅で過ごす時間が増える中で、改めて老後の生活資金についてお考えになる方もいらっしゃるのではないでしょうか。
特に70歳代を迎えると、年金収入を主軸とした暮らしが本格化し、現役時代に準備した貯蓄をどのように活用していくかが重要なテーマとなります。
この記事では、70歳代の二人以上世帯における貯蓄額の平均や、より実態に近い中央値、さらには年金の平均受給額や1カ月の家計収支まで、最新の公的データを基に詳しく解説します。
ご自身の状況と照らし合わせながら、今後のライフプランを考える上での参考にしていただければ幸いです。
70歳代・二人以上世帯の貯蓄額、平均と中央値の実態
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」を基に、70歳代・二人以上世帯の金融資産保有額についてグラフを交えて見ていきましょう。
※ここでの金融資産保有額には、預貯金の他に株式、投資信託、生命保険などが含まれます。ただし、日常的な支払いや引き落としに使う普通預金の残高は対象外です。
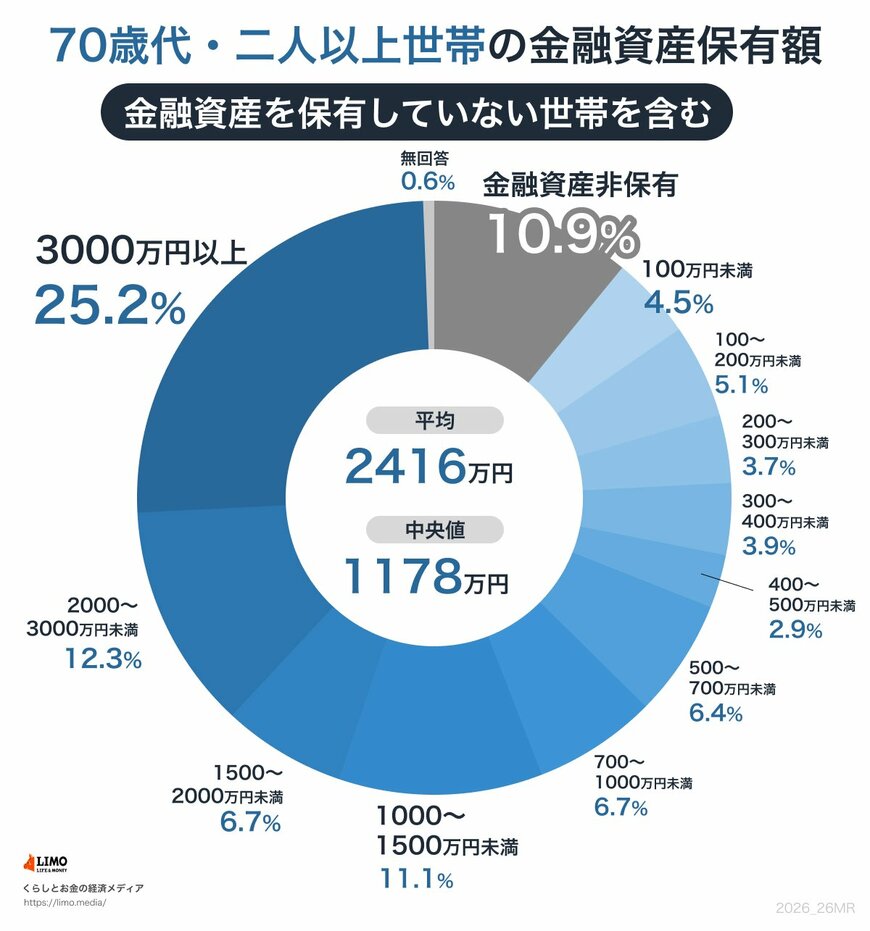
70歳代・二人以上世帯の平均貯蓄額は2416万円です。しかし、この平均値は一部の資産を多く持つ富裕層の影響で高くなる傾向があるため、実感とは少し離れているかもしれません。
そこで、より実態に近い数値として中央値を見ると1178万円となっています。これは、データを順番に並べたときに真ん中にくる値で、多くの世帯の貯蓄額がこの水準に近いことを示しています。
世帯ごとの詳しい貯蓄額の分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯のうち、金融資産を全く保有していない世帯は全体の10.9%にのぼります。その一方で、3000万円以上の金融資産を持つ世帯が25.2%も存在しており、資産状況に大きな格差があることがうかがえます。
分布を見ると、100万円未満が4.5%、100万円から200万円未満が5.1%など、貯蓄が少ない世帯も一定数いることがわかります。同時に、1000万円から1500万円未満が11.1%、2000万円から3000万円未満が12.3%と、まとまった資産を築いている世帯も少なくありません。
このように、貯蓄額は退職金の有無、現役時代の収入、相続、健康状態など様々な要因で大きく変わります。公的年金の受給額も、現役時代の働き方によって個人差が生じます。そのため、貯蓄が少ない世帯では、年金収入だけで生活を維持するのが厳しい場合も考えられます。
安定した老後を送るためには、それぞれの世帯の状況に合わせた生活設計が不可欠です。例えば、健康なうちはパートタイムで働いて収入の足しにしたり、不動産や投資からの収入を考えたりと、早めに準備を始めることが将来の安心につながるでしょう。
厚生年金の平均受給額はいくら?男女別の金額と分布
厚生労働省が公表している「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均的な受給月額について確認していきましょう。
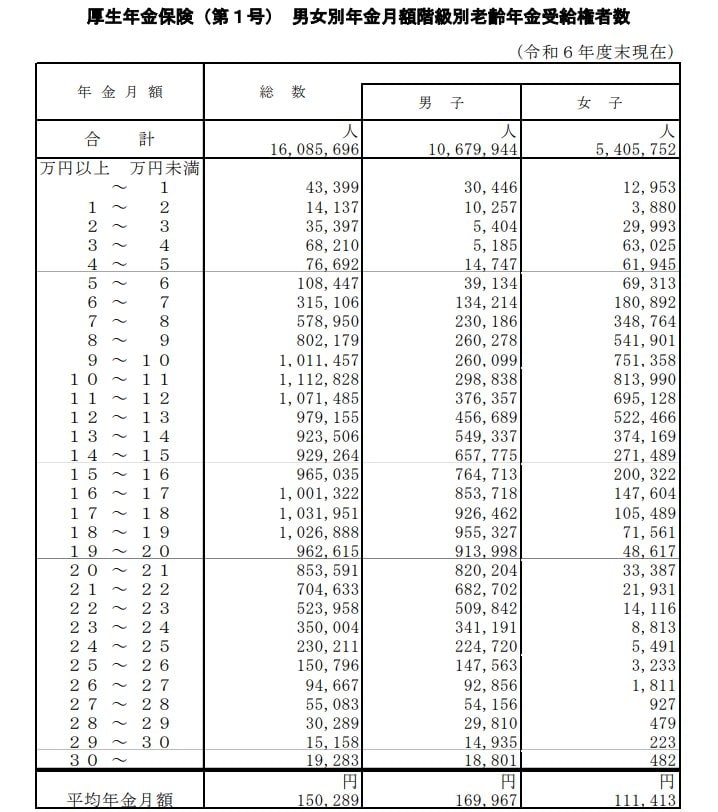
厚生年金にはいくつかの種別がありますが、ここでは主に民間企業に勤務していた方が受け取る「厚生年金保険(第1号)」の年金月額を紹介します。
※この記事で紹介する厚生年金保険(第1号)の月額には、基礎年金である国民年金の部分も含まれています。
厚生年金の平均月額:全体・男女別の比較
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
受給額の分布で見る厚生年金の実態
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額別の受給者数を見ると、10万円以上11万円未満の層が111万2828人で最も多くなっています。
国民年金(老齢基礎年金)の平均受給額と実態
次に、自営業者や専業主婦(主夫)など、厚生年金の加入期間がなかった方が受け取る国民年金(老齢基礎年金)の月額について見ていきましょう。
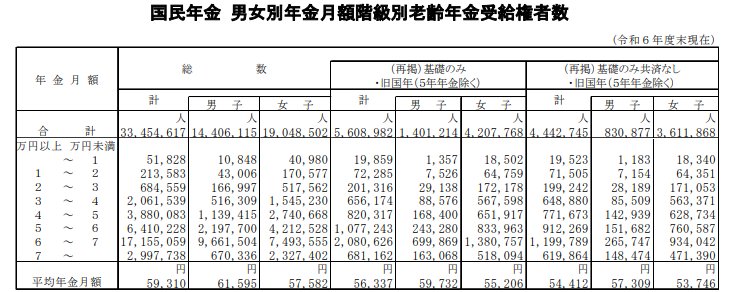
国民年金の平均月額:全体・男女別の比較
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額の分布で見る国民年金の実態
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
例えば、夫が厚生年金の男性平均月額、妻が国民年金の女性平均月額を受け取る夫婦の場合、世帯の年金受給額は合計で月額22万7549円となります。
65歳以上・無職夫婦世帯のリアルな家計収支
老後の暮らしをより具体的にイメージするために、現在のシニア世代がどのような家計収支で生活しているのか、データを見てみましょう。
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみで暮らす無職世帯の平均的な家計収支は以下のようになっています。
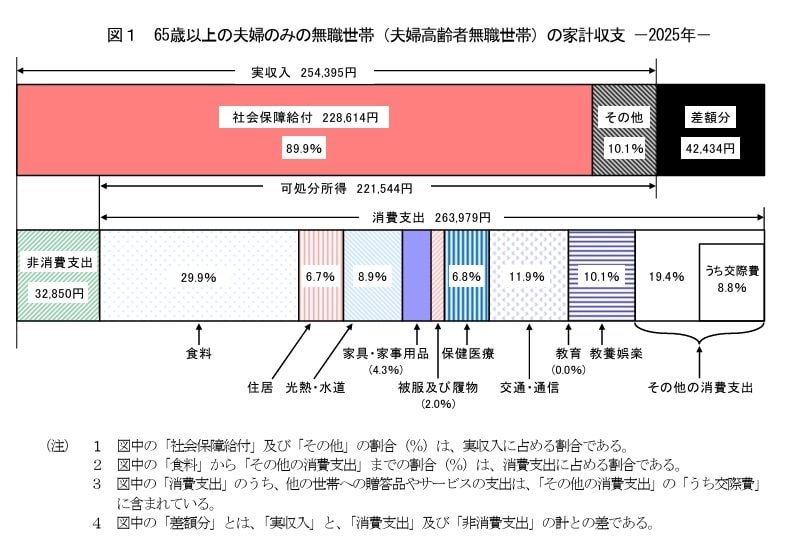
収入の内訳:平均月額25万4395円
■うち社会保障給付(主に年金):22万8614円
支出の内訳:平均月額29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
家計収支の結果:毎月約4万2000円の赤字
- ひと月の赤字:4万2434円
現在のシニア世代の平均的な暮らしでは、毎月約4万2000円が不足している状況です。
この不足分は、貯蓄を取り崩したり、何らかの方法で収入を増やしたりして補う必要があります。さらに、物価の上昇や社会保険料の負担増、増税などによって、この赤字額が今後さらに拡大する可能性も考慮しておくことが大切です。
こうしたリスクも念頭に置きながら、老後の生活を安定して維持できるよう、早めに準備を進めておくと安心です。
働くシニア世代の現状:65歳以上の就業率
以前は60歳で定年退職するのが一般的でしたが、現在では60歳を過ぎても働き続けるシニア層が増加しています。
2025年9月14日に総務省が公表した「統計からみた我が国の高齢者-「敬老の日」にちなんで-」から、65歳以上の就業率を年齢階級別に見ていきましょう。
年齢階級別の就業率推移
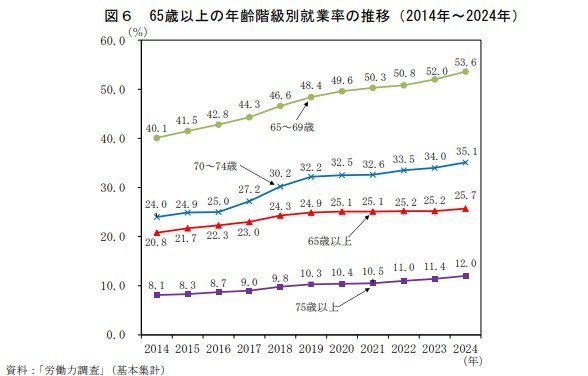
2024年時点における65歳以上の就業率は25.7%に達し、前の年から0.5ポイント上昇して過去最高を記録しました。年齢階級別の就業状況は以下の通りで、いずれの階級でも過去最高の水準となっています。
- 65歳以上:25.7%
- 65~69歳:53.6%
- 70~74歳:35.1%
- 75歳以上:12.0%
特に、60歳代後半(65~69歳)ではおよそ2人に1人、70歳代前半(70~74歳)でも3人に1人以上が就業しており、シニア世代で働き続ける人の割合は年々増加傾向にあります。
まとめ
今回は、70歳代の貯蓄額や年金受給額、そしてシニア世代の家計収支や就業状況について、さまざまなデータをもとにご紹介しました。
平均値はあくまで全体を捉えるための一つの目安であり、個々の状況とは異なる場合も多いでしょう。
大切なのは、これらのデータを参考にしつつ、ご自身の家計状況を正確に把握し、将来のライフプランを具体的に描くことです。
最近では、健康であれば長く働き続けるという選択肢も一般的になっています。ご自身の価値観や生活スタイルに合わせて、無理のない範囲で今後の生活設計を考えてみてはいかがでしょうか。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」Ⅱ高齢者の就業
石津 大希


