

梅雨の季節となり、何かと物思いにふける時間も増える頃ではないでしょうか。
特に60歳代を迎え、セカンドライフについて考えるとき、気になるのはやはりお金のことです。
「周りの70歳代の人は、どれくらい貯蓄があるのかしら」「自分たちの公的年金だけで、ゆとりある生活は送れるのだろうか」といった不安を感じる方も少なくないでしょう。
この記事では、最新の公的データをもとに、70歳代の平均的な貯蓄額や公的年金の受給額、そして夫婦二人暮らしのリアルな家計収支を詳しく解説します。
ご自身の状況と照らし合わせながら、これからの暮らしを考えるヒントにしていただければ幸いです。
70歳代・二人以上世帯の貯蓄事情:平均と中央値から見る実態
J-FLEC(金融経済教育推進機構)が公表している「家計の金融行動に関する世論調査(2025年)」を基に、70歳代で二人以上世帯の金融資産保有状況について確認していきましょう。
※ここでの金融資産保有額は、預貯金の他に株式、投資信託、生命保険などを含みます。ただし、日常的に使う普通預金の残高は含まれていません。
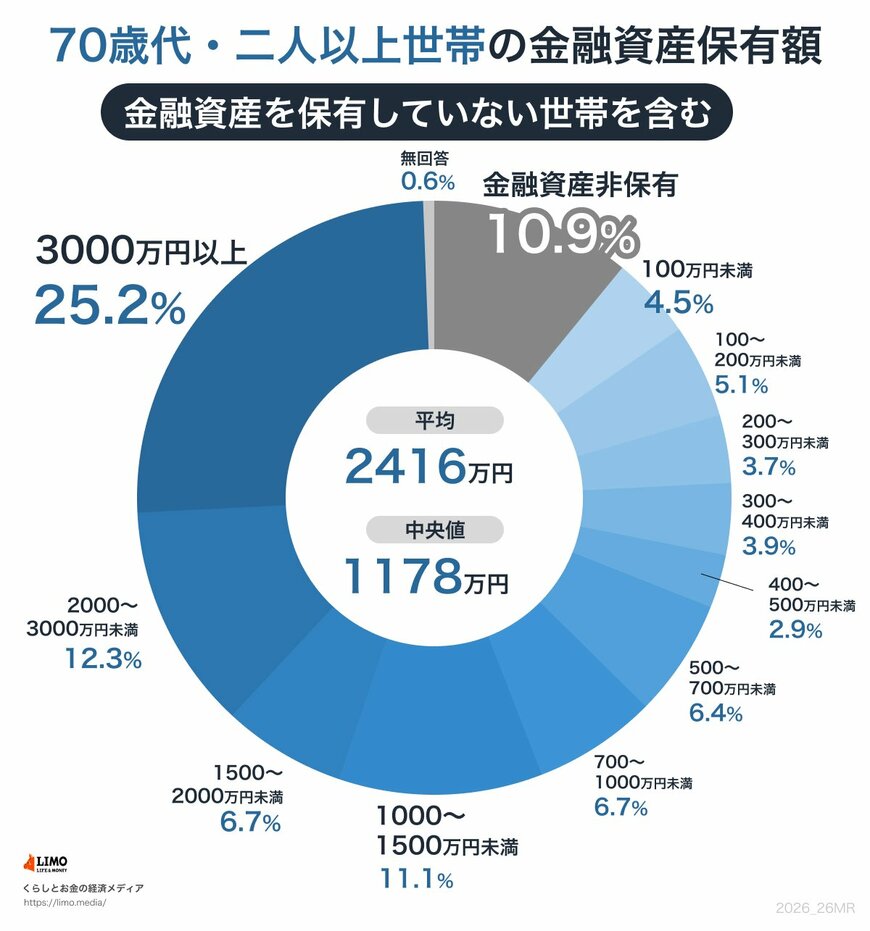
70歳代・二人以上世帯の平均貯蓄額は2416万円でした。しかし、この平均値は一部の富裕層によって引き上げられる傾向があるため、より実態に近いとされる中央値は1178万円となっています。
世帯ごとの貯蓄額の詳しい分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
金融資産を全く保有していない世帯が10.9%存在する一方で、3000万円以上の資産を持つ世帯が25.2%と、全体の約4分の1を占めていることがわかります。
また、貯蓄額が300万円未満の世帯も合計で13.3%見られます。その一方で、1000万円以上の貯蓄を確保している世帯も多く存在しており、老後の資産状況には大きなばらつきがあるようです。
このような差は、退職金の有無や現役時代の収入、相続資産、健康状態など、さまざまな要因によって生じます。公的年金の受給額も、個人の加入履歴によって異なります。
もし貯蓄が少ない場合、公的年金収入だけでは生活の維持が困難になる可能性も考えられます。
老後に向けては、早い段階から生活費の見通しを立て、無理のない範囲で備えを進めていくことが大切です。
厚生年金の受給額はいくら?平均と分布で見る個人差
厚生労働省が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、厚生年金の平均受給月額を見ていきましょう。
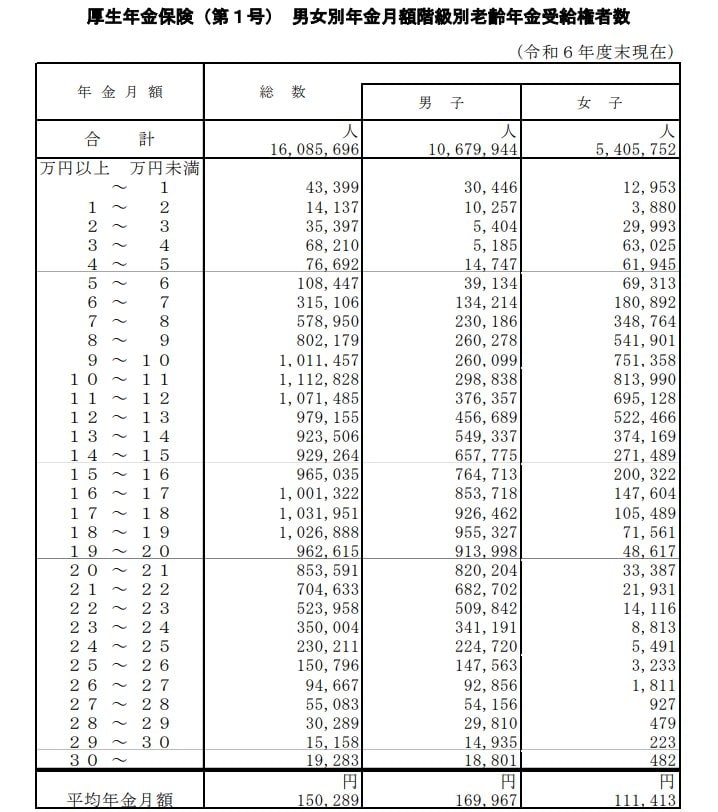
厚生年金の被保険者にはいくつかの区分がありますが、ここでは主に民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」の月額を紹介します。
※この記事で紹介する厚生年金保険(第1号)の月額には、基礎年金である国民年金の部分も含まれています。
厚生年金の平均受給月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
受給額の階級別に見る厚生年金受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、10万円以上11万円未満の層が111万2828人と最も多くなっています。
国民年金の受給額はいくら?男女差と最多受給層を解説
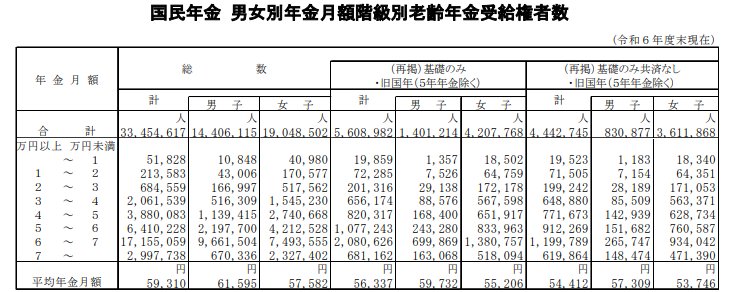
次に、自営業者やフリーランス、専業主婦(主夫)などが受け取る国民年金(老齢基礎年金)の月額について見ていきましょう。こちらも厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」を参考にします。
国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
平均受給月額を男女で比較すると、約4000円の差があります。これは、保険料の納付期間や免除期間などの違いが影響していると考えられます。
受給額の階級別に見る国民年金受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も多い層は、6万円以上7万円未満です。これは満額に近い水準であり、多くの人が長期間保険料を納めてきたことがうかがえます。一方で、受給額が5万円未満の層も少なくなく、個々の納付状況によって受給額に幅があることが特徴です。
国民年金は、加入履歴に応じて将来受け取る金額が変わる仕組みになっています。
65歳以上・夫婦のみ無職世帯のリアルな家計収支
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の夫婦のみで暮らす無職世帯の標準的な家計収支を見ていきましょう。
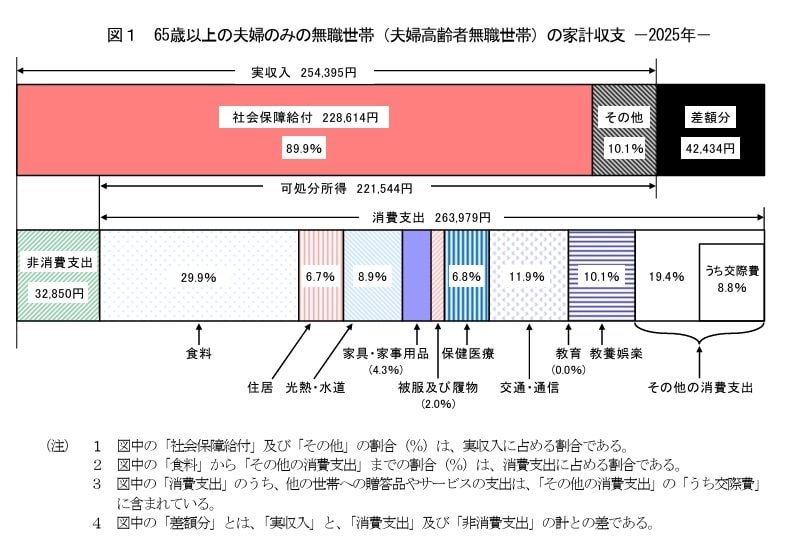
収入の内訳:月額25万4395円
■うち社会保障給付(主に公的年金):22万8614円
支出の内訳:月額29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
月々の家計収支バランス
- ひと月の不足額:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
このモデル世帯の毎月の収入は25万4395円で、その大半を公的年金などの社会保障給付が占めています。
それに対して、支出の合計は毎月29万6829円です。内訳を見ると、食費や光熱費といった生活費である消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円となっています。
結果として、毎月の家計は4万2434円のマイナスとなり、この不足分は貯蓄などを取り崩して補填する必要があります。年間では約51万円を取り崩す計算になります。
シニア世代は現役時代と比べて収入が限られるため、このような慢性的な赤字は、長期的に見ると貯蓄を大きく減らす要因になりかねません。
現在の貯蓄額を考慮しつつ、家計の見直しや、健康状態に応じて短時間でも働くなど、できる範囲で対策を講じることが、老後の暮らしを安定させる鍵となりそうです。
増加するシニアの就業率:65歳以上の働き方の現状
かつての定年年齢であった60歳を過ぎても、元気に働き続けるシニアが増加しています。
総務省が公表した「統計からみた我が国の高齢者-「敬老の日」にちなんで-」から、65歳以上の就業率を年齢階級別に見ていきましょう。
年齢階級で見る65歳以上の就業率
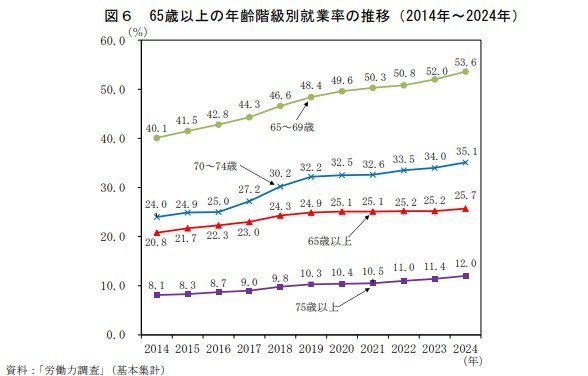
2024年における65歳以上の就業率は25.7%に達し、前年比で0.5ポイント上昇して過去最高を記録しました。年齢階級別の就業状況は以下の通りで、いずれも過去最高の水準となっています。
- 65歳以上:25.7%
- 65~69歳:53.6%
- 70~74歳:35.1%
- 75歳以上:12.0%
特に65歳から69歳の層では半数以上が、70歳から74歳の層でも3人に1人以上が就業しており、働き続けるシニアの割合は年々増加傾向にあります。
まとめ
今回は、70歳代の貯蓄や公的年金、生活費に関するさまざまなデータを見てきました。
平均値だけを見ると安心したり、逆に不安になったりするかもしれませんが、大切なのはご自身の状況を客観的に把握することです。
貯蓄額や公的年金の受給額には、これまでの働き方やライフスタイルによって大きな個人差があることがお分かりいただけたかと思います。
また、高齢の無職世帯では、公的年金収入だけでは支出を賄いきれず、貯蓄を取り崩しながら生活しているケースも少なくありません。
まずは一度、ご自身の家計を丁寧に見直し、将来のキャッシュフローをシミュレーションしてみてはいかがでしょうか。
早めに現状を把握することで、今後の生活設計について落ち着いて考えるきっかけになるはずです。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」Ⅱ高齢者の就業
石津 大希


