
物価上昇が続くなか老後資金に不安を感じる方も多いですが、実際には「同世代がどれくらい貯蓄を持っているのか」「年金だけで生活できているのか」といったリアルなお金事情を知る機会はあまり多くありません。
そこで本記事では、70歳代・二人以上世帯の貯蓄額をはじめ、厚生年金・国民年金の平均受給額、65歳以上夫婦世帯の家計収支、さらにシニア世代の就業状況まで、公的データをもとに詳しく確認していきます。
老後生活の現状を知ることで、今後の生活設計や資産管理を考えるきっかけにしてみてください。
1. 70歳代・二人以上世帯の貯蓄状況は?平均額と中央値を確認
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代・二人以上世帯の金融資産保有額について見ていきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
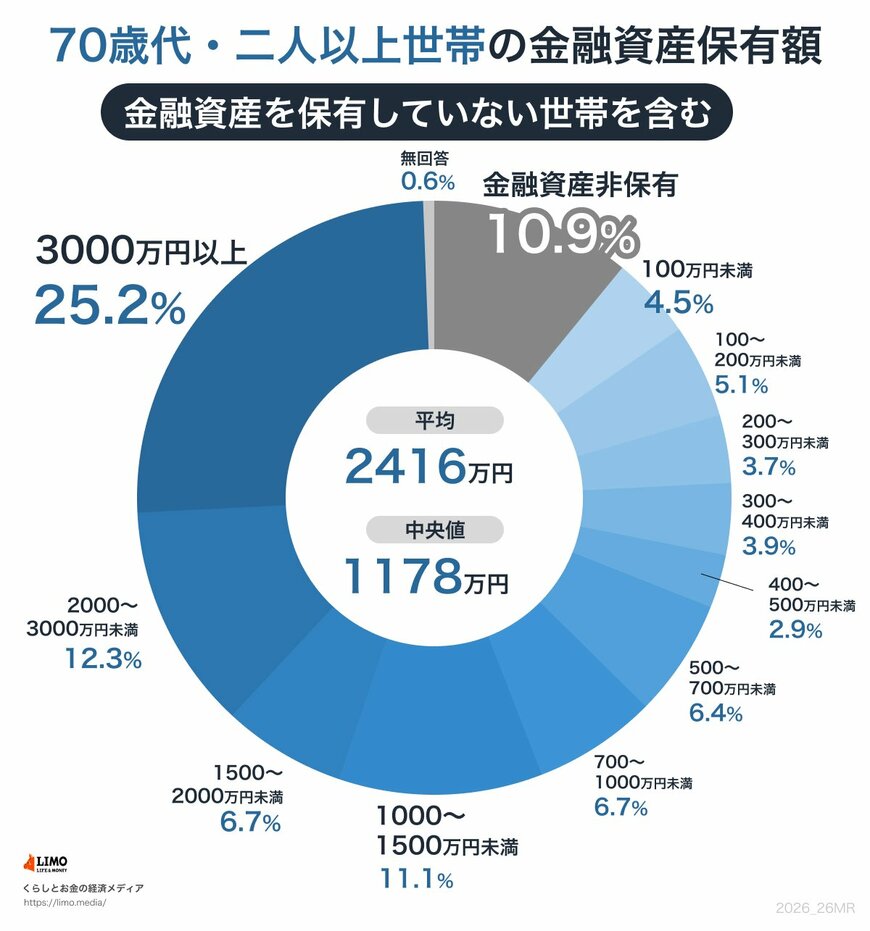
「70歳代・二人以上世帯」における平均貯蓄額は2416万円でした。
ただし、平均値は高額資産を持つ世帯の影響を受けやすいため、実際の状況を把握するうえでは中央値も重要です。
中央値は1178万円となっており、平均額との差が大きいことがわかります。
また、金融資産保有額の分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
金融資産を保有していない世帯は10.9%となる一方で、3000万円以上の資産を持つ世帯は25.2%を占めており、70歳代・二人以上世帯では、資産状況に大きな開きが見られる結果となりました。
老後の資産状況は、現役時代の収入や働き方、退職金の有無、健康状態などによって大きく変わります。
また、受け取れる年金額も加入状況や就労状況によって異なります。
貯蓄が十分でない場合には、年金収入のみで生活費をまかなうことが難しくなるケースも考えられるでしょう。
そのため、各世帯の状況に応じた資金計画を立てることが重要です。
働けるうちは就労を続けることや、不動産収入・投資収入を検討するなど、早い段階から備えておくことが老後の安心につながるでしょう。
2. 厚生年金の受給額はどれくらい?平均額と受給状況を確認
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金の平均受給額について見ていきましょう。
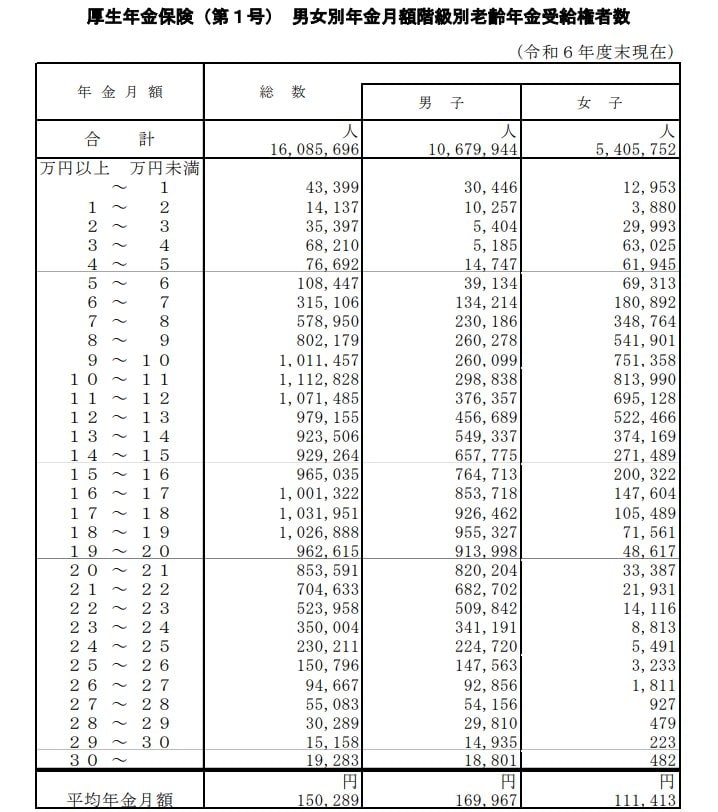
なお、厚生年金の被保険者は第1号~第4号に区分されていますが、本章では民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金の平均年金月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
男女別に見ると差があり、男性の平均受給額は16万9967円、女性は11万1413円となっています。
2.2 厚生年金の受給額分布
では、実際にはどの水準の年金を受け取っている人が多いのでしょうか。
月額階級別の受給権者数は以下のようになっています。
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
受給者数が最も多いのは「10万円以上~11万円未満」の層で、約111万人となっています。
そのほか、「11万円以上~12万円未満」は約107万人、「17万円以上~18万円未満」は約103万人となっており、多くの人が一定の範囲内で受給していることがわかります。
3. 国民年金の受給額はどれくらい?平均額と受給状況を確認
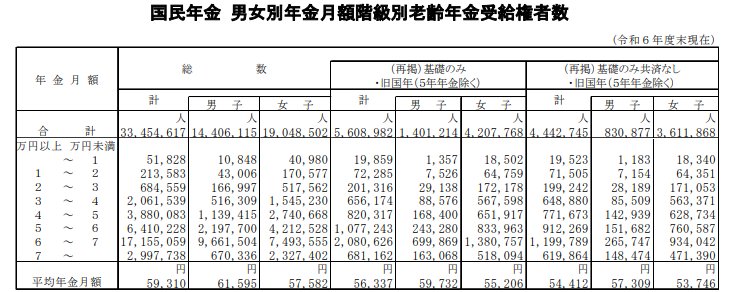
厚生年金の加入歴がない人などが受給する、国民年金(老齢基礎年金)の年金月額について確認していきます。
3.1 国民年金の平均年金月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金の受給額分布
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
受給者数が最も多いのは「6万円以上~7万円未満」の層で、1715万5059人となっています。
なお、「厚生年金の男性平均月額」を受給する夫と、「国民年金の女性平均月額」を受給する妻の夫婦世帯では、2人あわせた年金受給額は月額22万7549円となります。
4. 65歳以上・夫婦世帯の生活費はどれくらい?家計収支の実態を確認
老後生活では、毎月どの程度の支出が必要になるのでしょうか。
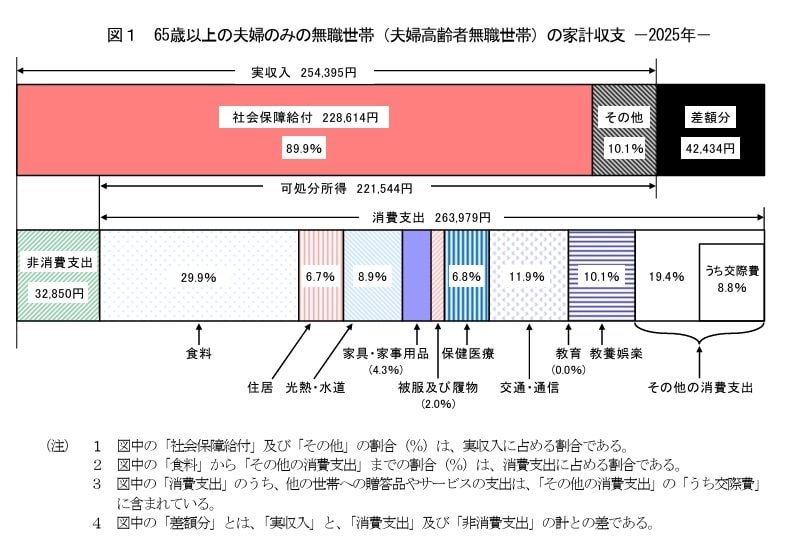
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上・無職夫婦のみ世帯の家計状況を見ていきます。
4.1 65歳以上・夫婦世帯の収入の内訳
うち社会保障給付(主に年金):22万8614円
4.2 65歳以上・夫婦世帯の手取り収入となる可処分所得
(収入)25万4395円ー(非消費支出)3万2850円=22万1544円
非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 65歳以上・夫婦世帯の支出の内訳
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
4.4 毎月の家計収支は赤字に
- ひと月の赤字:4万2434円
※端数処理
手取りとなる可処分所得は22万1544円ですが、消費支出は26万3979円となっているため、毎月の家計収支は4万2434円の赤字となります。
現役時代に蓄えた貯蓄を取り崩しながら生活費を補っている世帯も多いと考えられるでしょう。
なお、住居費が1万7739円と低い背景には、持ち家世帯が多く、家賃負担が少ないことがあります。
そのため、賃貸住宅に住んでいる場合や住宅ローン返済中の世帯では、住居費が増える分、赤字額もさらに大きくなる可能性があります。
老後の生活設計を考えるうえでは、住まいに関する費用も含めて早めに検討しておくことが重要です。
5. 【過去最高を更新】65歳以上の就業率から見るシニア世代の働き方
かつて定年といえば60歳が一般的でしたが、現在ではその年齢を過ぎても現役で働き続けるシニア世代が増加しています。
2025年9月14日に総務省が公表した「統計からみた我が国の高齢者-「敬老の日」にちなんで-」から、65歳以上の就業率を年齢階級別に見ていきましょう。
5.1 年齢階級で見る65歳以上の就業率
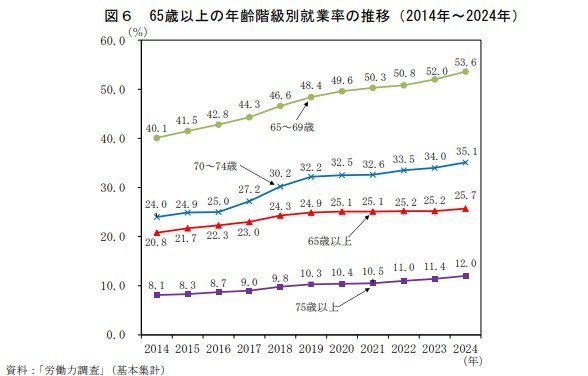
2024年時点における65歳以上の就業率は25.7%でした。前年から0.5ポイント上昇し、過去最高を記録しました。年齢階級別の詳しいデータは以下の通りです。
- 65歳以上:25.7%
- 65~69歳:53.6%
- 70~74歳:35.1%
- 75歳以上:12.0%
特に60代後半では約半数、70代前半でも3割以上の方が就業しており、いずれも過去最高の水準となっています。働き続けるシニアの割合は右肩上がりで推移しており、社会における高齢者の活躍がますます広がっていることが分かります。
6. 老後破綻を防ぐために今からできる3つの対策
老後資金への不安を軽減するためには、年金や貯蓄額の平均を見るだけでなく、「今からどのような備えをするか」が重要です。
実際、近年は65歳以降も働き続ける人が増えており、老後の生活設計も多様化しています。
まず意識したいのが、「固定費の見直し」です。
通信費や保険料、サブスクリプションサービスなど、毎月の支出を定期的に確認することで、長期的な家計負担を抑えやすくなります。
とくに老後は収入が限られるため、現役時代から無理のない支出習慣を身につけておくことが大切です。
次に、「資産形成を早めに始める」ことも重要でしょう。
NISAやiDeCoなどを活用し、長期・積立・分散を意識した運用を続けることで、将来の資産形成につながります。
近年は物価上昇も続いているため、「預貯金だけ」に頼らない準備の重要性は高まっています。
さらに、「健康維持」も老後対策の一つです。
健康を維持することは、医療費の増加を防ぎやすくなるだけでなく、年齢を重ねても働き続けられる可能性につながります。
老後破綻を防ぐためには、「支出を整える」「資産を育てる」「健康を維持する」という3つを早い段階から意識しておきましょう。
7. 老後のお金事情は「平均」だけでは見えてこない
本記事では、70歳代の貯蓄額や年金受給額、さらに日々の生活費といった、お金にまつわる実態について解説しました。
平均値だけを見ると十分に見える場合でも、実際には毎月の家計が赤字となり、貯蓄を取り崩しながら生活している世帯も少なくありません。
また、住居形態や現役時代の働き方、受け取る年金額によって、老後の家計状況は大きく変わります。
大切なのは、平均額と比較して一喜一憂することではなく、自身の収入・支出・資産状況を把握し、無理のない生活設計を立てることです。
これを機会に、今後の家計管理や老後準備を見直す参考として活用してみてはいかがでしょうか。



参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」Ⅱ高齢者の就業
筒井 亮鳳