

もうすぐゴールデンウィークが始まり、まとまった時間を確保しやすい季節です。この機会に、ご自身の老後資金について考えたいもの。
一昔前に話題となった「老後2000万円問題」ですが、実際の必要額は個人によりことなります。
スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「老後2000万円問題"は本当に2000万円?」では、都道府県ごとに年金受給額と物価地域差に当てはめて再計算されており、老後の本当の必要額が公表されています。
この記事では、65歳以上で貯蓄4000万円以上を保有する世帯の割合や、老後の平均的な生活費について、公的なデータをもとに解説します。また、都道府県ごとの平均な老後資金の必要金額もご紹介します。
1. 65歳以上「貯蓄4000万円以上ある世帯」の割合は?平均値と中央値はいくらか
一般的に年金の支給が始まる65歳は、多くの方が老後生活のスタートを意識し始める年齢といえるでしょう。この年齢を機に、現役を引退して貯蓄を切り崩しながら生活する方もいます。
それでは、実際に65歳以上の方々はどの程度の貯蓄を保有しているのでしょうか。
総務省統計局が公表した「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」を基に、65歳以上の貯蓄額の実態を見ていきましょう。
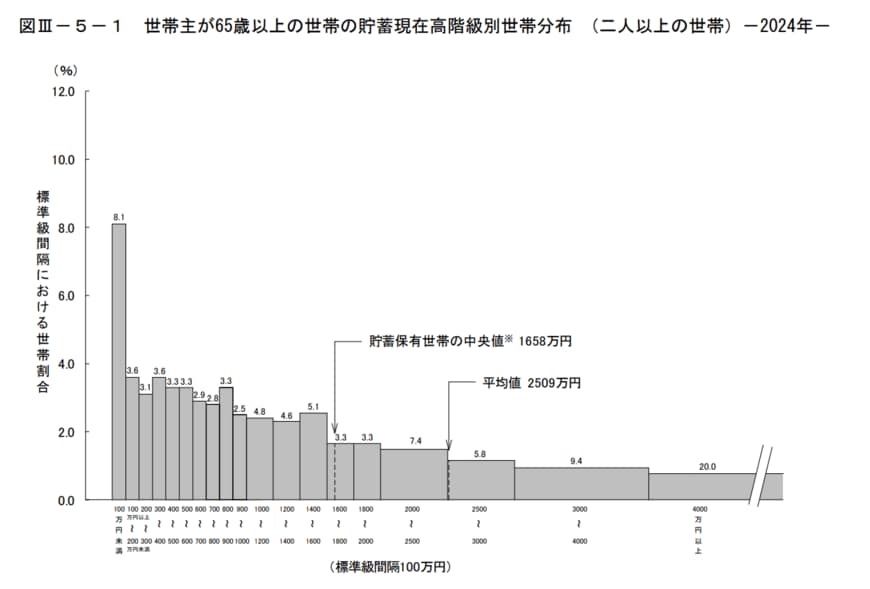
上記の調査によると、世帯主が65歳以上の二人以上世帯における貯蓄額は、平均で2509万円、中央値は1658万円(貯蓄保有世帯)です。
貯蓄額が4000万円を超える世帯は全体の20.0%を占めており、約5世帯に1世帯が該当することがわかります。裏を返せば、約8割の世帯は貯蓄が4000万円未満であり、十分な資産を形成することの難しさがうかがえます。
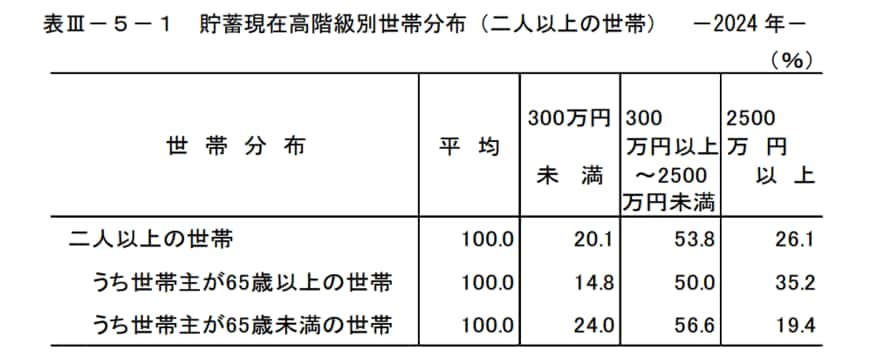
一方で、貯蓄額が300万円に満たない世帯も14.8%存在し、保有する貯蓄額には世帯間で大きなばらつきがあるようです。
2. 「老後2000万円」必要額は都道府県ごとにこれだけ違う
老後資金の貯蓄額には世帯差がありますが、では都道府県の平均額はどれくらい差があるのでしょうか。
スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「老後2000万円問題"は本当に2000万円?」から、都道府県ごとの老後の必要金額についてみていきましょう。
2.1 【都道府県別】老後の必要金額はいくらか
- 1位 奈良県(1,639万円)
- 2位 愛知県(1,694万円)
- 3位 千葉県(1,853万円)
- 4位 兵庫県(1,866万円)
- 5位 神奈川県(1,874万円)
- 6位 埼玉県(1,882万円)
- 7位 茨城県(1,914万円)
- 8位 群馬県(1,936万円)
- 9位 滋賀県(1,972万円)
- 10位 大阪府(1,978万円)
- 11位 岐阜県(1,983万円)
- 12位 静岡県(2,031万円)
- 13位 栃木県(2,044万円)
- 14位 三重県(2,072万円)
- 15位 広島県(2,116万円)
- 16位 岡山県(2,169万円)
- 17位 東京都(2,181万円)
- 18位 福岡県(2,222万円)
- 19位 山梨県(2,233万円)
- 20位 和歌山県(2,238万円)
- 21位 長野県(2,253万円)
- 22位 富山県(2,325万円)
- 23位 山口県(2,331万円)
- 24位 京都府(2,333万円)
- 25位 香川県(2,347万円)
- 26位 新潟県(2,479万円)
- 27位 愛媛県(2,482万円)
- 28位 大分県(2,496万円)
- 29位 鹿児島県(2,508万円)
- 30位 宮城県(2,519万円)
- 31位 石川県(2,519万円)
- 32位 福井県(2,535万円)
- 33位 佐賀県(2,610万円)
- 34位 福島県(2,625万円)
- 35位 長崎県(2,678万円)
- 36位 宮崎県(2,718万円)
- 37位 鳥取県(2,758万円)
- 38位 徳島県(2,775万円)
- 39位 北海道(2,790万円)
- 40位 熊本県(2,835万円)
- 41位 島根県(2,854万円)
- 42位 岩手県(2,889万円)
- 43位 青森県(2,910万円)
- 44位 高知県(2,916万円)
- 45位 秋田県(2,931万円)
- 46位 沖縄県(3,058万円)
- 47位 山形県(3,095万円)
都道府県で平均値をみても上記のように大きな差がみられます。奈良県と山形県では1456万円もの差がありました。
たとえば奈良県が1位となり、老後の必要額が低かった理由は、受け取れる年金額が全国トップクラスに高い一方で、生活にかかる物価が比較的安いためです。
このように地域によっても老後の必要額には差が見られることがあります。さらに個人差も大きいでしょう。
3. 65歳以上の無職夫婦世帯「毎月の生活費」は平均でいくらかかっている?
次に、老後の生活にどれくらいの費用がかかるのかを見ていきましょう。
総務省統計局が公表している「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、「65歳以上の夫婦のみの無職世帯」の家計収支は以下のようになっています。

3.1 65歳以上・無職夫婦世帯の平均的な家計収支
-
収入の合計額:25万4395円
- うち社会保障給付:22万8614円
-
支出の合計額:29万6829円
- うち消費支出:26万3979円
- うち税金や社会保険料などの非消費支出:3万2850円
- 不足分:▲4万2434円
3.2 消費支出の主な内訳
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円(うち交際費:2万3257円、諸雑費:2万2047円など)
このデータによると、毎月の赤字額は4万2434円です。この赤字額が25年間続くと仮定すると、合計で約1273万円の不足が生じる計算になります。しかし、近年の物価上昇などを考慮すると、生活費が25年間一定であるとは考えにくく、状況によって不足額は変動する可能性があります。
月々の生活費の赤字補填だけでなく、家電や自動車の買い替え、旅行や趣味、冠婚葬祭などの交際費、さらには病気や介護に備える費用も考慮すると、やはりある程度のまとまった貯蓄は用意しておきたいところです。
先ほどの家計調査では、社会保障給付が月額22万8614円でしたが、実際の年金支給額はどのくらいなのでしょうか。令和8年度の年金額の例を見てみましょう。
4. 「厚生年金と国民年金」の平均月額はいくら?令和8年度の支給額モデル

厚生労働省「令和8年度の年金額改定についてお知らせします」によると、国民年金(老齢基礎年金)は月額7万608円、標準的な厚生年金の受給モデル(夫婦2人分の国民年金を含む)では、月額23万7279円となっています。
なお、この厚生年金のモデルケースは、夫が平均的な収入(賞与込みの月額換算で45.5万円)で40年間就業し、妻はその期間すべて専業主婦であった場合を想定しています。そのため、実際の支給額は個人の収入や加入期間によって大きく異なります。
5. 老後資金の必要額は個人で変わる。計画の第一歩は「家計の収支」の把握から
ここまで、65歳以上世帯の平均的な貯蓄額や生活費、年金の支給額について確認してきました。
また、都道府県別の金額を平均で見ても、大きな差が見られました。実際には年金額も、家計の支出も個人差が大きいため、「自分のケース」について確認をする必要があります。
将来の年金見込み額は「ねんきんネット」で確認できます。
支出については、現在の生活費をベースに、退職によって変動する項目(減る支出・増える支出)を考慮して計算すると、より実態に近い数値を把握できるでしょう。その際、税金や社会保険料の支払いも忘れずに含めることが大切です。
上記から月の生活費が赤字か、黒字か、その金額はいくらかみていきましょう。生活費の補填だけで必要な金額とともに、旅行やレジャー、車や家電の買い替え、病気や介護費用、リフォーム費用などもあわせて老後資金の目安を計算してみましょう。
必要額の目安がわかれば、あとはどのような「金融商品」「投資方法(一括投資や積立投資など)」「期間」「金額」で備えていくかを検討することになります。その際にも「自身のリスク許容度」などに合っているかを考え、検討してみてくださいね。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「老後2000万円問題"は本当に2000万円?」
宮野 茉莉子


