

「人生100年時代」といわれる現代、物価上昇も重なり、豊かなセカンドライフを送るためには十分な資金計画が欠かせません。
かつて「老後2000万円問題」が注目されましたが、最近では4000万円程度の資産形成を目標に掲げる方も増えているようです。しかし、老後のためだけにこれだけの資金を準備するのは、計画性がなければ難しいでしょう。
ゴールデンウィークでまとまった時間が取れるこの機会に、ご自身の老後資金についてじっくり考えてみるのはいかがでしょうか。
本記事では、公的な統計データを基に、65歳以上で貯蓄4000万円以上を持つ世帯の割合や、老後の平均的な生活費を解説します。ご自身の状況と比較しながら、将来の資金計画を立てる上での参考にしてください。
1. 【65歳以上】貯蓄4000万円超の世帯はどれくらい?平均と中央値から見る実態
年金の受給が開始されることが多い65歳は、多くの方にとって老後生活のスタートを意識する節目といえます。この年齢を機に現役を退き、それまでの貯蓄を切り崩しながら生活を送る方も少なくありません。
実際に65歳以上の方々は、どのくらいの貯蓄を保有しているのでしょうか。
総務省統計局が公表した「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」を参考に、65歳以上の貯蓄額の実態を確認していきます。
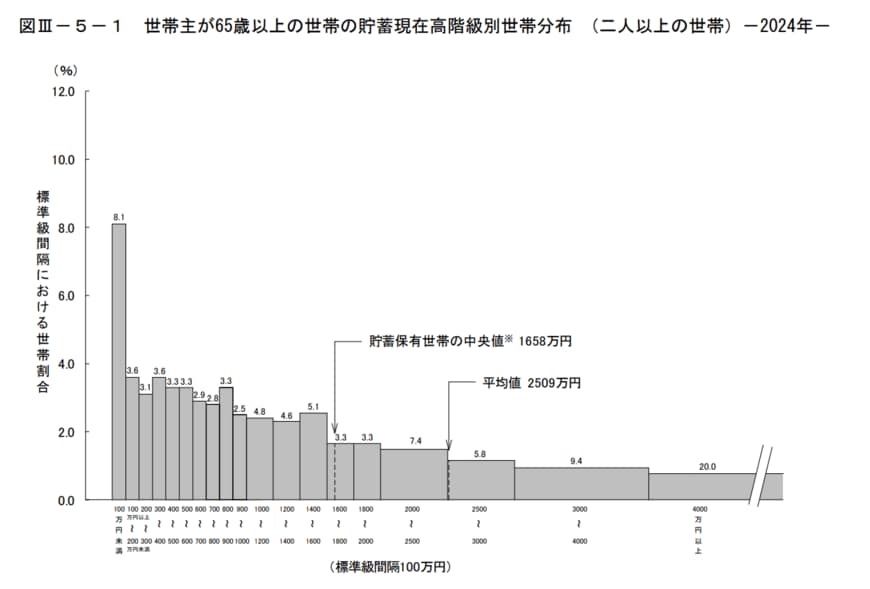
この調査結果によれば、世帯主が65歳以上の二人以上世帯の貯蓄額は、平均値が2509万円、中央値は1658万円(貯蓄保有世帯のみ)です。
貯蓄額が4000万円を上回る世帯は全体の20.0%を占め、約5世帯に1世帯が該当することがわかります。裏を返せば、残りの8割は貯蓄が4000万円に満たないということであり、まとまった資産を形成することの難しさがうかがえます。
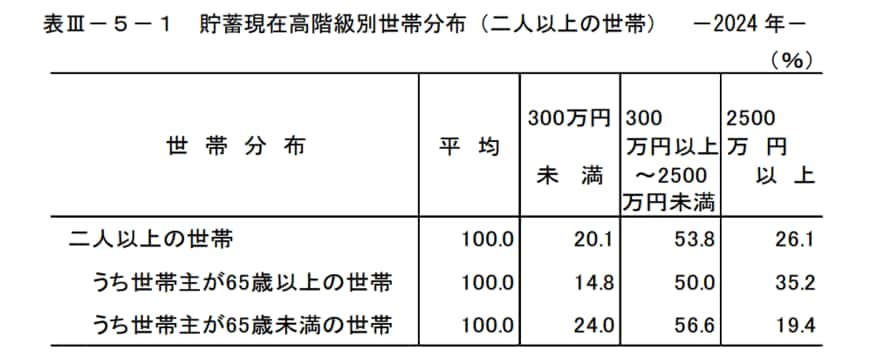
一方で、貯蓄が300万円未満の世帯も14.8%存在することから、保有する貯蓄額は世帯ごとに大きな差があるといえるでしょう。
2. 65歳以上の無職夫婦世帯における「老後の平均生活費」は月々いくら?
次に、老後生活にはどの程度の費用が必要になるのかを確認しましょう。総務省統計局が公表する「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、「65歳以上の夫婦のみの無職世帯」における家計収支は、以下の通りです。

2.1 公的データで見る「65歳以上・無職夫婦世帯」の平均的な家計収支
-
収入の合計額:25万4395円
- うち社会保障給付:22万8614円
-
支出の合計額:29万6829円
- うち消費支出:26万3979円
- うち税金や社会保険料などの非消費支出:3万2850円
- 赤字:▲4万2434円
2.2 消費支出の具体的な内訳
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円(うち交際費:2万3257円、諸雑費:2万2047円など)
毎月の赤字額は4万2434円です。この赤字が25年間続くと仮定すると、合計で約1273万円の不足が生じる計算になります。ただし、近年の物価高を考慮すると、生活費が25年間一定であるとは考えにくく、経済状況によって不足額は変動する可能性があります。
日々の生活費の赤字分を補うだけでなく、家電や自動車の買い替え、旅行や趣味といったレジャー費用、親族との交際費、さらには病気や介護に備える費用も考慮すると、やはりある程度のまとまった貯蓄を準備しておくことが望ましいでしょう。
では、これらの支出を支える主な収入源である公的年金は、一体いくらくらい受け取れるのでしょうか。先の資料では社会保障給付が月22万8614円でしたが、ここで令和8年度の国民年金と厚生年金の支給額例を確認してみます。
3. 【令和8年度】国民年金・厚生年金の受給額モデルケース

厚生労働省の「令和8年度の年金額改定についてお知らせします」によると、国民年金(老齢基礎年金)は月額7万608円です。また、標準的な厚生年金の受給モデル(夫婦2人分の国民年金を含む)の場合、月額は23万7279円とされています。
なお、この厚生年金のモデルケースは、夫が平均的な収入(平均標準報酬額45万5000円)で40年間就業した場合を想定しています。そのため、実際の受給額は個々の収入や加入期間によって大きく異なる点に注意が必要です。
4. 老後資金計画の第一歩!まずは毎月の収支が赤字か黒字か把握しよう
ここまで、65歳以上世帯の平均的な貯蓄額や生活費、年金の受給額について見てきました。
老後資金の準備を始める第一歩として、まずはご自身の「老後の家計収支が赤字になるか、黒字になるか」を試算してみることが大切です。「もし赤字なら、毎月いくら不足するのか」を把握しましょう。
将来の年金受給見込額は「ねんきんネット」で確認できます。支出に関しては、現在の生活費をベースに、退職によって減少する費用(例:交際費)や増加する費用(例:趣味の費用)を考慮して計算すると、より実態に近い数値を算出できるでしょう。税金や社会保険料の支払いも忘れずに含めることが重要です。
特に国民年金のみを受給する場合、生活費の赤字が大きくなる傾向があります。その不足分を、iDeCoや個人年金保険といった私的年金、あるいは貯蓄でどのように補っていくかを検討する必要があります。
準備すべき老後資金は、日々の生活費の赤字補填分だけではありません。家電の買い替え費用や、車を所有している場合は車検代、ガソリン代、保険料、駐車場代などの維持費もかかります。さらに、旅行や趣味を満喫するような、ゆとりのあるセカンドライフを望むのであれば、そのための資金も別途準備しておくことが求められます。
まもなく始まるゴールデンウィークは、普段は忙しくて後回しにしがちな、お金や将来のキャリア、ライフプランについてじっくりと向き合う良い機会です。この連休を利用して、ご自身の未来について考えてみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- LIMO「65歳以上「貯蓄4000万円以上ある世帯」の割合とは【老後の生活費の平均】うちは赤字か、それとも黒字か」
マネー編集部貯蓄班


