
7月がはじまり、一年もちょうど折り返し地点となりました。この時期は夏のボーナスが支給されたり、上半期の家計を振り返ったりと、自然とお金に対する意識が高まる季節でもあります。
特にライフプランをすべて自分でコントロールする「おひとりさま(単身世帯)」にとって、「同世代の他の人はどれくらい貯金しているのだろう」という疑問は、将来の安心を考える上で誰もが一度は抱くものです。
ニュースなどで「30代の平均貯蓄額は〇〇万円」といった数字を見て、「自分は平均に全然届いていない……」と不安になった経験がある方も少なくないはずです。
しかし、お金の統計データを見るときには、一部の富裕層によって数字が大きく引き上げられる「平均値」ではなく、実態に最も近い「中央値」を基準にすることが重要です。
本記事では、金融広報中央委員会の最新調査データをもとに、30代から60代までのおひとりさまのリアルな貯蓄額を一覧でご紹介します。
さらに、データから見えてくる「貯蓄がある人」と「ない人」の決定的な違いを分析し、あなたが明日から無理なく資産を増やしていくための実践的なヒントをお伝えします。
1. 【単身世帯の平均貯蓄額】年代別に「中央値」も一覧で確認
まずは、単身世帯の最新の貯蓄状況について、金融経済教育推進機構の「2025年 家計の金融行動に関する世論調査」をもとに確認していきます。
平均貯蓄額
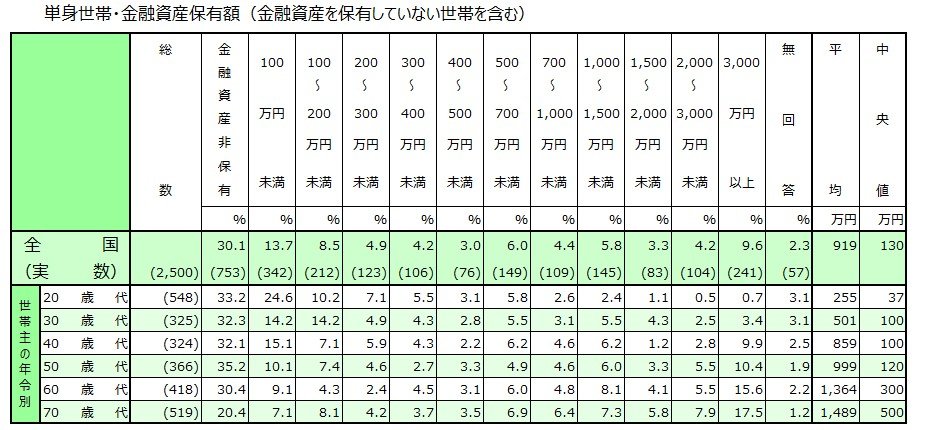
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 「30歳代・おひとりさま世帯」の貯蓄額(平均・中央値)はどのくらい?
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代では、平均は500万円台に達している一方、中央値は100万円にとどまっています。
分布を見ると、金融資産非保有が32.3%、100万円未満が14.2%と低水準の層が一定数いる一方で、3000万円以上が3.4%と高額な資産を持つ層も存在しています。
1.2 「40歳代・おひとりさま世帯」の貯蓄額(平均・中央値)はどのくらい?
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代では、中央値は30歳代と同じく100万円となっています。
一方で平均は800万円台まで上昇しており、3000万円以上の割合も約1割を占めています。
1.3 「50歳代・おひとりさま世帯」の貯蓄額(平均・中央値)はどのくらい?
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では中央値がやや上昇し、平均も1000万円に近い水準となっています。
その一方で、金融資産非保有が35.2%、100万円未満が10.1%と、貯蓄が少ない層も一定数存在しています。
1.4 「60歳代・おひとりさま世帯」の貯蓄額(平均・中央値)はどのくらい?
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代では中央値が300万円まで上昇していますが、退職金や相続による影響が考えられます。
平均は1364万円となっており、60歳代でも金融資産非保有を含めると約4割が100万円未満となっています。
2. 「貯蓄がある人」と「貯蓄がない人」の違いとは
年代別の平均や中央値を確認すると、貯蓄額には大きなばらつきがあることが分かります。
では、「貯蓄がある人」と「貯蓄がない人」では、どのような違いが見られるのでしょうか。
2.1 お金の状況を具体的に把握しているかどうか
差が生まれやすい要因のひとつが、「お金の見える化」ができているかどうかです。
たとえば家計収支では、収入と支出を整理することで、「なぜ貯まらないのか」を把握できるようになります。
また、「どこにお金を使うのか」「どこを抑えるのか」といった判断や、生活の方向性も見えてきます。
さらに、現在の貯蓄額や毎月の積立額、今のペースで将来いくらになるのかなども、具体的に把握しておくことが重要です。
老後資金についても、ねんきんネットを活用すれば年金の見込み額を確認できます。
公的年金だけでの生活は厳しいケースが多いため、受給見込み額を確認することで、事前の備えに対する意識を持ちやすくなるでしょう。
2.2 自動的に貯まる仕組みを活用しているか
日々忙しい中でお金の管理が難しい場合は、「先取りで貯める仕組み」を取り入れることが有効です。
金融機関によっては、給与日にあわせて一定額を自動で積み立てるサービスが用意されていることもあります。
こうした仕組みを活用することで、無理なく継続的に貯蓄を進めやすくなります。
2.3 お金に関する情報に触れているか
資産運用に対して不安や難しさを感じ、「よく分からないから」と情報収集を避けてしまうケースも少なくありません。
しかし、情報を知っているかどうかで選択肢は大きく変わります。
まずは基本的な知識を得て、内容を理解することが大切です。
そのうえで、リスクを正しく認識し、自分の許容範囲の中で判断していく姿勢が求められます。
3. まとめ:周りの数字に一喜一憂せず、一年の後半に向けて「先取り」の仕組みを整えよう
おひとりさまの貯蓄データが示す「平均値」と「中央値」の大きなギャップは、単身世帯における資産形成の「二極化」をそのまま映し出しています。
高すぎる平均値を見て焦る必要はまったくありませんが、自身の年代の中央値を知ることは、これからのライフプランを現実的に見直す絶好のチャンスです。
一年の折り返し地点であるこの6月下旬、後半戦に向けて「貯まる人」の仲間入りを果たすために、まずは以下の3つのアクションから始めてみませんか。
-
直近3ヶ月の「固定費」をスマホアプリ等で書き出してみる(貯蓄がない人の多くは「何にお金を使っているか分からない」状態にあるため)
-
毎月の給与から「月5000円」でも自動で引かれる仕組みを作る(会社の財形貯蓄や、銀行の自動定期積立をセットすることが「仕組み化」の第一歩です)
-
新NISAなどを活用した「つみたて投資」の枠組みを1つだけ調べてみる(預貯金だけでなく、少額からの資産運用に触れることがリテラシーを高めるきっかけになります)
おひとりさまの暮らしを守れるのは、最終的には自分自身だけです。周りの数字と比較して落ち込むのではなく、今日からできる小さな「仕組み作り」を始めて、未来の自分に確かな安心をプレゼントしていきましょう。
4. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
単身世帯の貯蓄統計を読み解く際、注視すべきは『貯蓄ゼロ(金融資産非保有)』と答える層の構造的な二極化です。
特に40代・50代のおひとりさまは、教育費の負担がない一方で、老後のリスクを単身で背負うという固有の構造を持っています。
現行の新NISA(少額投資非課税制度)やiDeCoといった、国が用意した非課税インフラをどれだけ早期に『自動化』して私生活に組み込めるか。この仕組みの有無こそが、将来の致命的な格差を生む分岐点となります。


参考資料
LIMO編集部貯蓄解説班