
4月15日は2カ月に1度の公的年金の支給日でした。
日本の公的年金制度は、働き方によって受け取る金額が変わるため、個人差が大きいのが特徴です。
この記事では、公的年金の基本的な仕組みから、2026年度の支給スケジュール、そして厚生年金と国民年金の平均的な受給額まで、最新のデータを基に詳しく解説します。
また、高齢者世帯の平均的な所得や、年金だけで生活している世帯の割合など、リアルな家計状況にも触れていきますので、ご自身のセカンドライフプランを考える上での参考にしていただければ幸いです。
1. 日本の公的年金の基本的な仕組みとは
はじめに、日本の公的年金の構造についてご説明します。
公的年金は、基礎となる「国民年金」と、その上に乗る「厚生年金」で構成される2階建ての構造になっています。以下の図で視覚的に捉えると、より理解が深まるでしょう。
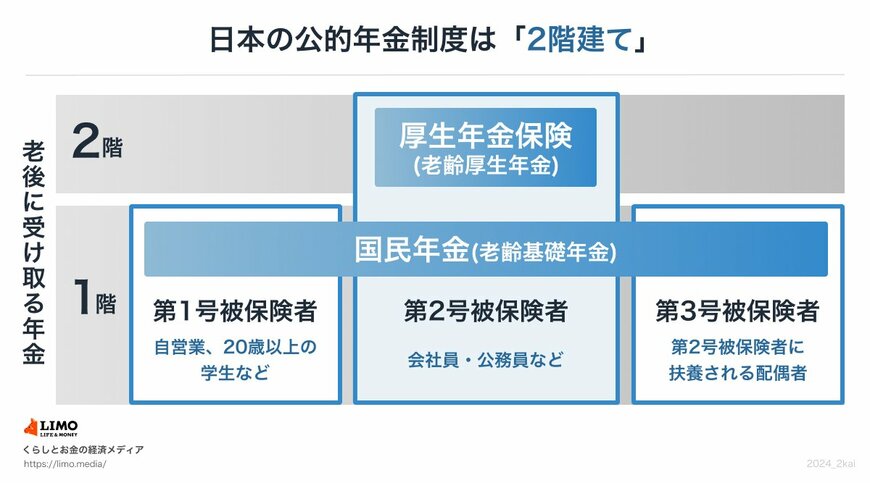
1階部分の国民年金には、原則として日本国内に住む20歳以上60歳未満のすべての人が加入義務を負います。なお、国民年金保険料(※1)は、所得にかかわらず全員が同じ金額です。
2階部分にあたる厚生年金は、会社員や公務員として働く人々が加入する制度です。保険料は毎月の給与や賞与の額に応じて決まる(※2)ため、納める金額に個人差が生じる点が特徴です。
では、将来受け取れる年金額は、どのようにして決まるのでしょうか。
国民年金(老齢基礎年金)は、保険料を全期間(480ヶ月)納付することで、65歳から満額(※3)を受け取れます。保険料の未納期間などがある場合は、その月数に応じて年金額が減額される仕組みです。
一方、厚生年金(老齢厚生年金)の額は、「加入期間の月数」と「現役時代に納めた保険料の総額」によって変動します。基本的には、加入期間が長く、収入が高かった人ほど、より多くの年金を受け取れることになります。
※1 国民年金保険料:2026年度の月額は1万7920円です。
※2 保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて算出されます。
※3 国民年金の満額:2026年度における月額は7万608円です。
2. 【2026年度】年金の支給日スケジュール
公的年金は、原則として偶数月の15日に、前月と前々月の2ヶ月分がまとめて支給されます。ただし、15日が土日や祝日にあたる場合は、その直前の金融機関営業日が支給日となります。
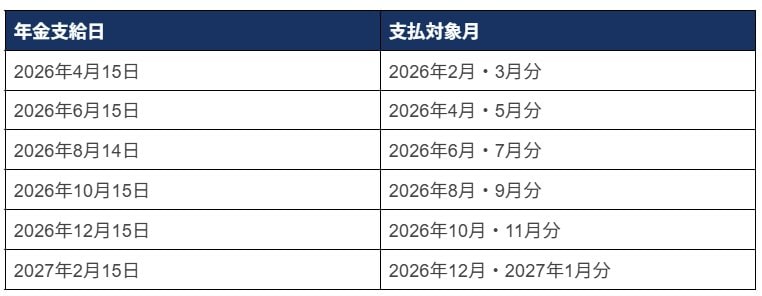
2026年度における年金の支給日と、それぞれの支給対象月は以下の通りです。
2.1 2026年度の具体的な年金支給日と対象月
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
具体例を挙げると、2026年10月15日には、同年8月と9月の2ヶ月分の年金が一度に指定口座へ支給されます。
毎月給与を受け取っていた現役時代とは異なり、2ヶ月に一度の収入となるため、家計管理の方法を見直す必要があるかもしれません。
3. 厚生年金と国民年金の受給額に見られる個人差
老後の暮らしを支える上で重要な収入源となる公的年金。多くの方が、できるだけ多くの額を受け取りたいと考えていることでしょう。
しかし、年金の受給額は現役時代の働き方や加入歴によって決まるため、人によって大きな差がある点には注意が必要です。
この点を念頭に置きながら、実際にどの程度の個人差があるのかをデータで確認してみましょう。
3.1 厚生年金の平均受給月額と男女差

- 全体平均:月額15万289円
- 男性平均:月額16万9967円
- 女性平均:月額11万1413円
※上記の金額には国民年金分も含まれています。
3.2 厚生年金の受給額分布(1万円単位)
- 1万円未満:4万3399人
- 1万円台:1万4137人
- 2万円台:3万5397人
- 3万円台:6万8210人
- 4万円台:7万6692人
- 5万円台:10万8447人
- 6万円台:31万5106人
- 7万円台:57万8950人
- 8万円台:80万2179人
- 9万円台:101万1457人
- 10万円台:111万2828人
- 11万円台:107万1485人
- 12万円台:97万9155人
- 13万円台:92万3506人
- 14万円台:92万9264人
- 15万円台:96万5035人
- 16万円台:100万1322人
- 17万円台:103万1951人
- 18万円台:102万6888人
- 19万円台:96万2615人
- 20万円台:85万3591人
- 21万円台:70万4633人
- 22万円台:52万3958人
- 23万円台:35万4人
- 24万円台:23万211人
- 25万円台:15万796人
- 26万円台:9万4667人
- 27万円台:5万5083人
- 28万円台:3万289人
- 29万円台:1万5158人
- 30万円以上:1万9283人
男女別に見ると、男性が月額約17万円、女性が約11万1000円と、およそ6万円の開きがあります。
また、上の受給額分布が示すように、月額1万円未満から30万円を超える人まで幅広く分布しており、個々の状況を確認することの重要性がわかります。
3.3 国民年金の平均受給月額と男女差
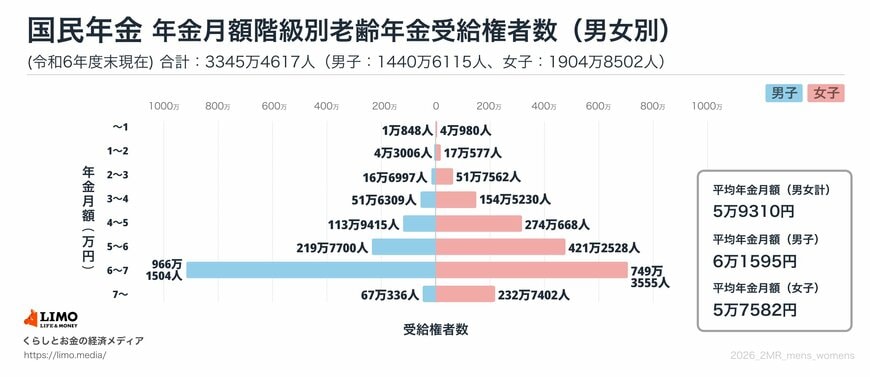
- 全体平均:月額5万9310円
- 男性平均:月額6万1595円
- 女性平均:月額5万7582円
3.4 国民年金の受給額分布(1万円単位)
- 1万円未満:5万1828人
- 1万円台:21万3583人
- 2万円台:68万4559人
- 3万円台:206万1539人
- 4万円台:388万83人
- 5万円台:641万228人
- 6万円台:1715万5059人
- 7万円以上:299万7738人
国民年金の平均月額は、男女ともに5万円台後半から6万円台前半に集中しています。グラフからもわかるように、受給額は月額1万円未満から7万円以上まで分布しています。
国民年金は満額が定められているため、厚生年金ほど受給額に大きなばらつきは見られません。
最も多い層(ボリュームゾーン)は「6万円以上7万円未満」であり、多くの人が満額に近い年金を受け取れていることがうかがえます。
4. 高齢者世帯における平均所得と収入の内訳
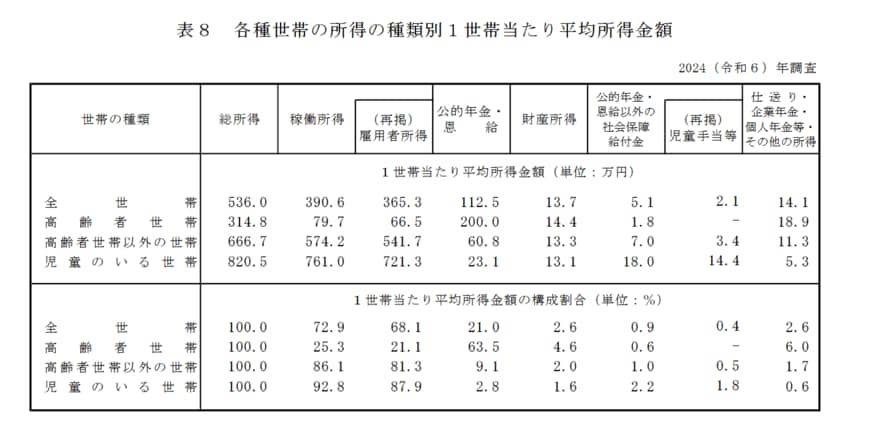
次に、高齢者世帯の「1世帯あたりの平均所得金額」について見ていきましょう。ここでは、厚生労働省が公表している『2024(令和6)年 国民生活基礎調査の概況』を参考にします。
この調査では、高齢者世帯を「65歳以上の人のみで構成されるか、または65歳以上の人に18歳未満の人が加わった世帯」と定義しています。
4.1 高齢者世帯の平均所得額
厚生労働省『2024(令和6)年 国民生活基礎調査の概況』によると、高齢者世帯の平均総所得は年間で314万8000円です。その内訳を金額と割合で見ていきましょう。
4.2 高齢者世帯の所得構成
-
稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円(4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円(0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
月額に換算すると約26万円の所得のうち、3分の2にあたる約16万6000円が「公的年金」で占められています。その次に大きいのが、仕事による収入である「雇用者所得」で、約5万5000円です。
このデータから、高齢者世帯の家計は公的年金を主軸としつつ、就労による収入で補っている実態が読み取れます。
※雇用者所得:世帯の構成員が勤務先から受け取った給料、賃金、賞与の合計額を指し、税金や社会保険料が天引きされる前の金額です。
5. 年金収入のみで生活する高齢者世帯の比率
現在の高齢者世帯の中で、実際に「年金収入だけ」で生活しているのは、どのくらいの割合なのでしょうか。
厚生労働省の『2024(令和6)年 国民生活基礎調査の概況』によれば、高齢者世帯(※)の平均的な所得構成を見ると、「公的年金・恩給」が63.5%を占め、次いで就労収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに「公的年金・恩給を受給している世帯」に限定して分析すると、全収入が「公的年金・恩給」である世帯は43.4%という結果でした。
※高齢者世帯:65歳以上の人のみで構成されるか、または65歳以上の人に18歳未満の人が加わった世帯を指します。
5.1 総所得に占める公的年金の割合別世帯数
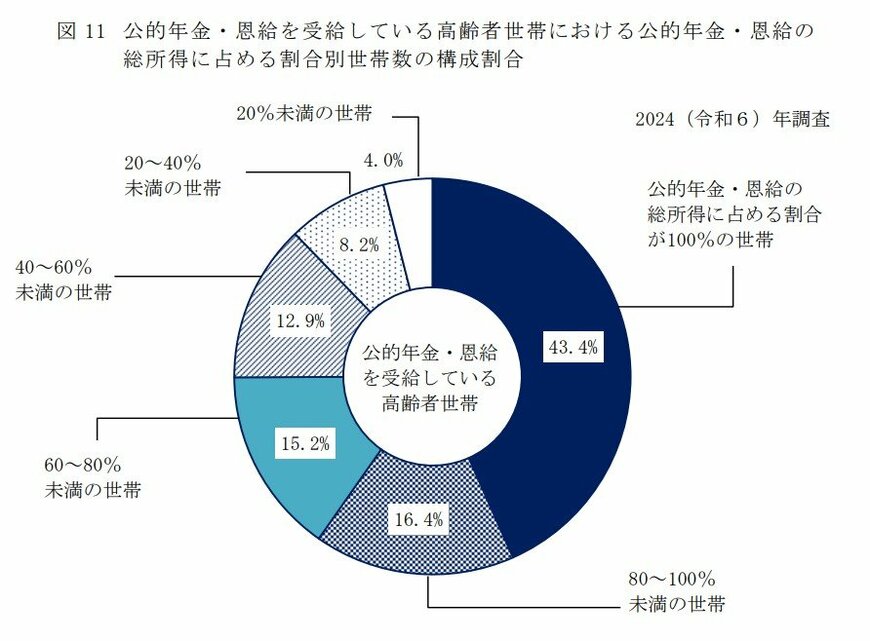
- 総所得の100%が公的年金・恩給の世帯:43.4%
- 総所得の80~100%未満が公的年金・恩給の世帯:16.4%
- 総所得の60~80%未満が公的年金・恩給の世帯:15.2%
- 総所得の40~60%未満が公的年金・恩給の世帯:12.9%
- 総所得の20~40%未満が公的年金・恩給の世帯:8.2%
- 総所得の20%未満が公的年金・恩給の世帯:4.0%
この結果から、半数以上の世帯が公的年金以外の何らかの収入源を持って生活を補っている実態がうかがえます。
6. まとめ
今回は、公的年金の基本的な仕組みから、厚生年金と国民年金の平均受給額、そして高齢者世帯の家計の実態について、さまざまなデータをもとに解説しました。
年金の受給額は現役時代の働き方によって大きく異なり、特に厚生年金では男女間でも差が見られることがお分かりいただけたかと思います。
また、高齢者世帯の約半数は、年金収入に加えて就労による収入などを得ることで生計を立てているという実態も明らかになりました。
4月は生活の節目となり、お金の計画を見直す良い機会です。
ご自身の年金見込額を「ねんきんネット」などで確認し、今回ご紹介した平均データと比較しながら、ゆとりあるセカンドライフに向けた具体的な資金計画を立ててみてはいかがでしょうか。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
マネー編集部年金班