
桜の季節となり、新年度で将来のお金について考える方も多いのではないでしょうか。
特に65歳を過ぎてからの生活は、多くの方が関心を寄せるテーマです。
「年金だけで暮らしていけるのか」「周りの人はどれくらい貯蓄があるのだろう」といった疑問は尽きません。
この記事では、公的な統計データをもとに、65歳以上の無職のご夫婦世帯における平均的な家計収支や貯蓄額、そして年金の受給額について詳しく解説します。
ご自身の状況と照らし合わせながら、今後のライフプランを考えるきっかけにしていただければ幸いです。
1. 65歳以上の無職夫婦世帯、家計収支の平均像
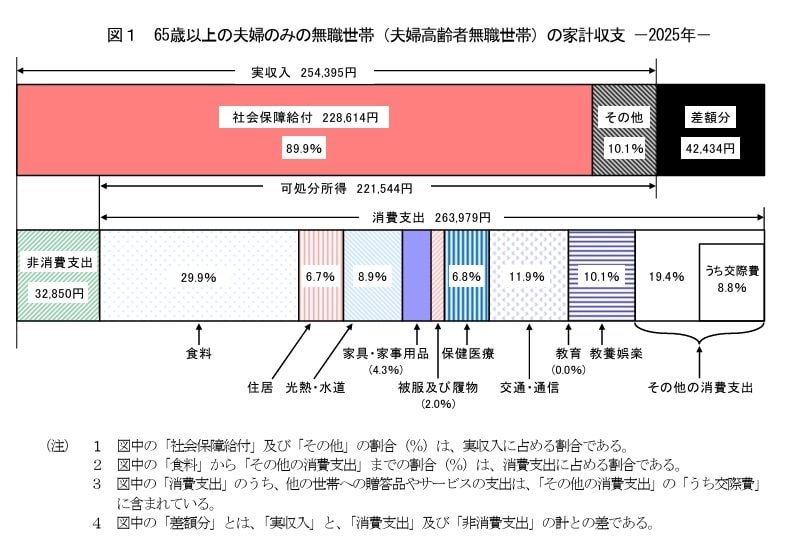
「老後の生活費」について、具体的な数値をイメージしてみましょう。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の家計収支を詳しく見ていきます。
1.1 夫婦二人暮らし・無職世帯の家計収支データ
毎月の収入の内訳
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出の内訳
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の月々の収入は25万4395円で、そのうち約9割を年金などの社会保障給付が占めています。
一方、支出に目を向けると、生活費である消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円で、合計は29万6829円です。これを計算すると、毎月約4万2000円が不足している状況がわかります。
1.2 エンゲル係数から見る生活水準
消費支出の内訳で最も大きな割合を占めるのは食費で、約3割(29.9%)に上ります。これは「エンゲル係数」と呼ばれ、生活水準や家計のゆとりを測る指標として用いられることがあります。
加えて、住居費や光熱費、医療費といった固定的な支出も家計に影響を与えています。これらのデータから、年金収入だけで生活を賄う場合、家計が赤字に陥りやすいという実態が見えてきます。
2. 65歳以上の無職夫婦世帯、平均貯蓄額はいくら?
では、世帯主が65歳以上の無職世帯(二人以上の世帯)は、どの程度の貯蓄を保有しているのでしょうか。総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」をもとに確認していきましょう。
2.1 貯蓄額の推移と最新データ
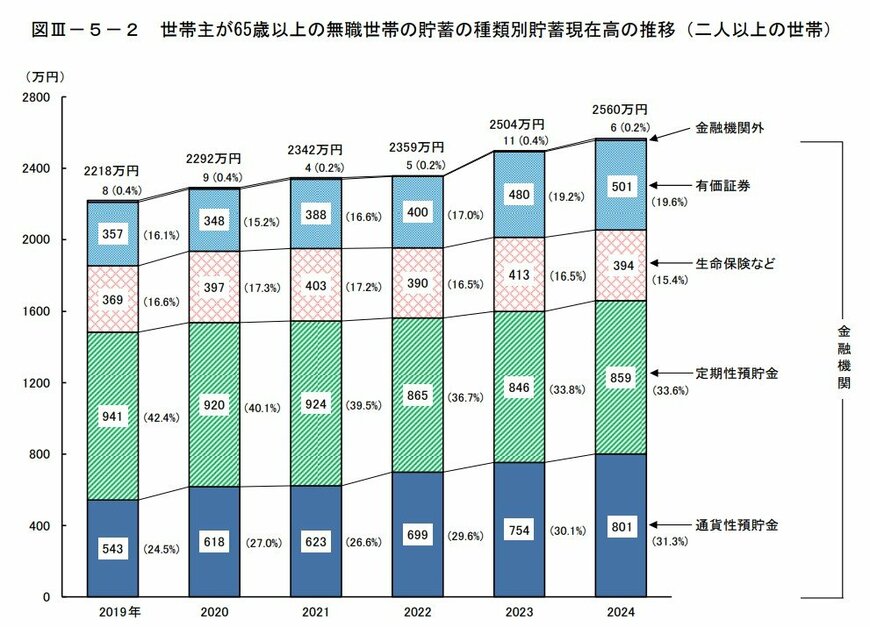
最新の2024年データによると、世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は2560万円です。
この平均貯蓄額は2019年以降、増加傾向が続いています。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
ここで言う「貯蓄」には、預貯金だけでなく生命保険や有価証券なども含まれます。参考として、貯蓄の内訳も見てみましょう。
平均貯蓄額2560万円の内訳(2024年時点)
- 通貨性預貯金:801万円(31.3%)
- 定期性預貯金:859万円(33.6%)
- 生命保険:394万円(15.4%)
- 有価証券:501万円(19.6%)
- 金融機関外:6万円(0.2%)
※通貨性預貯金:普通預金など、自由に入出金できる預貯金です。
※有価証券:株式、債券、投資信託など(時価評価)です。
※金融機関外:社内預金や共済組合への預金など、金融機関以外への貯蓄を指します。
3. 働く世帯も含む65歳以上の貯蓄額データ
前の章では無職世帯に絞って貯蓄額を確認しましたが、ここでは働く世帯も含めた、世帯主が65歳以上の世帯全体の貯蓄額を見ていきます。
3.1 貯蓄額の分布で見る「平均」と「中央値」の違い
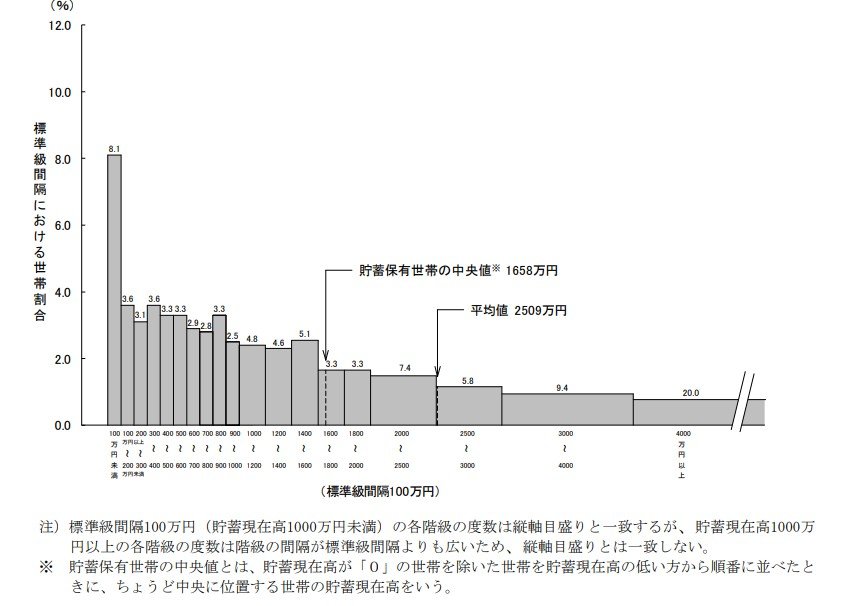
平均値と中央値に見る貯蓄の実態
- 平均値:2509万円
- 中央値:1658万円(※貯蓄現在高が0円の世帯を除く)
中央値とは、データを小さい順に並べたときに、ちょうど真ん中に位置する値のことです。この調査では、貯蓄額が0円の世帯を除いた数値が用いられています。
平均値と中央値の間に約850万円もの差があるのは、一部の資産を多く持つ世帯が平均値を押し上げているためと考えられます。より実態に近いのは中央値かもしれません。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末時点での平均年金月額は以下のようになっています。
※この記事では、民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」を「厚生年金」と表記します。また、厚生年金の月額には、基礎部分である国民年金(老齢基礎年金)が含まれています。
4.1 年金制度別の平均月額
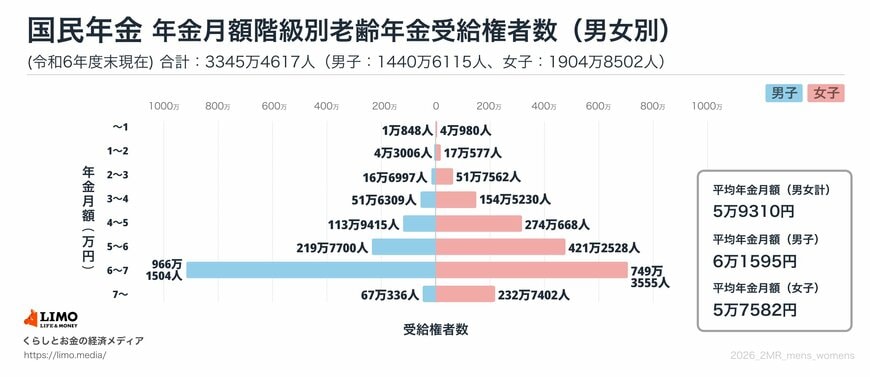

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
平均年金月額を見ると、厚生年金で約15万円、国民年金のみでは6万円前後です。厚生年金であっても、この金額だけでゆとりのある生活を送ることは容易ではなく、ある程度の貯蓄が必要になることがうかがえます。
特に国民年金のみの場合、月額6万円に満たないこともあり、年金以外の備えが重要になると考えられます。ただし、これらはあくまで平均値であり、受給額には個人差が大きい点に注意が必要です。
まずはご自身の年金見込額を把握することが大切です。「ねんきんネット」や毎年届く「ねんきん定期便」で、将来の受給額を確認してみてはいかがでしょうか。
5. 高齢者世帯が感じる「暮らし向き」の実態
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしをどのように感じているか、その実感を見ていきましょう。
※高齢者世帯:65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の人で構成される世帯。
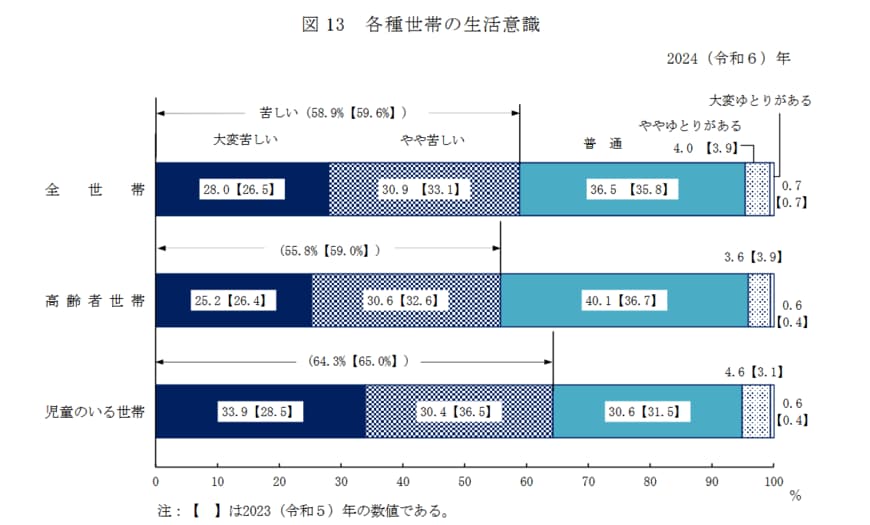
5.1 生活意識調査に見るシニアの経済状況
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果から、シニア世帯の経済的な状況は、大きく3つのグループに分かれていることが読み取れます。
最も多いのは、日々の生活に厳しさを感じている層です。全体の半数を超える55.8%が「大変苦しい」または「やや苦しい」と回答しており、家計への圧迫感がうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は、合計してもわずか4.2%に過ぎません。経済的な余裕を実感できているシニアは、少数派であるのが現実のようです。
そして、これら両極端な層の間に位置するのが、「普通」と回答した40.1%の世帯です。この割合は「苦しい」と感じる層には及びませんが、「ゆとりがある」層を大きく上回っています。
「余裕はないけれど、なんとか堅実にやりくりしている」というシニア世帯が、厚い中間層を形成し、日々の生活を支えている様子がうかがえます。
6. 働き方で変わる、将来の年金額シミュレーション
働き方や生き方が多様化する現代において、「将来、自分はいくら年金を受け取れるのだろう」と気になる方も多いでしょう。
厚生労働省は、年金改定の発表とあわせて、さまざまなライフコースに応じた年金額の試算例を公表しています。
ここでは、年金加入歴を5つのパターンに分け、「2026年度に65歳になる人」を想定した年金額の概算が示されています。
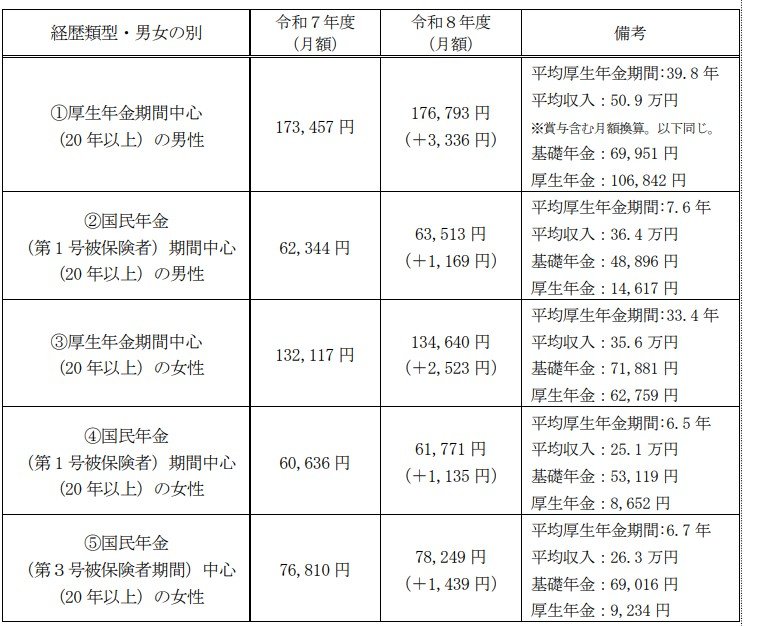
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
6.1 ケース1:厚生年金中心の男性
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与を含む月額換算。以下同じです。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
6.2 ケース2:国民年金(第1号被保険者)期間中心の男性
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
6.3 ケース3:厚生年金中心の女性
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
6.4 ケース4:国民年金(第1号被保険者)期間中心の女性
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
6.5 ケース5:国民年金(第3号被保険者)期間中心の女性
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのデータからは、厚生年金への加入期間が長く、現役時代の収入が高かった人ほど、老後に受け取る年金額が多くなる傾向が明確にわかります。
現役時代に国民年金中心だったか、厚生年金中心だったかによって、老後の年金水準は大きく異なるのです。
働き盛りの世代にとって、現在の働き方や収入は、目先の家計だけでなく、将来の年金額を左右する重要な要素と言えるでしょう。
7. まとめ
この記事では、公的データをもとに65歳以上の無職夫婦世帯の家計や貯蓄、年金の平均像を見てきました。
データによれば、平均的な家計は毎月約4万2000円の赤字である一方、平均貯蓄額は2500万円を超えています。
この背景には、一部の資産を多く持つ世帯が平均値を引き上げていること、そして多くの世帯が貯蓄を取り崩しながら生活している現実があると考えられます。
実際に、生活意識調査では半数以上が暮らしに「苦しさ」を感じていると回答しており、データだけでは見えないシニアのリアルな姿が浮かび上がります。
平均はあくまで一つの目安です。大切なのは、ご自身の年金見込額を正確に把握し、ご自身のライフプランに合わせた備えを考えることです。
まずは「ねんきんネット」などでご自身の記録を確認し、将来の生活設計を具体的に描いてみてはいかがでしょうか。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
中本 智恵