
老後の生活設計を考えるうえで、多くの人が気になるのが「自分は将来いくら年金を受け取れるのか」という点ではないでしょうか。
日本の公的年金制度は、すべての人が加入する国民年金と、会社員や公務員などが上乗せで加入する厚生年金による「2階建て構造」となっており、働き方や加入期間によって受給額に差が生じます。
さらに、年金額は毎年見直され、近年は物価上昇や制度改正の影響にも注目が集まっています。
本記事では、国民年金と厚生年金の基本的な違い、2026年度の改定額、厚生年金の受給状況などについて解説します。
1. 日本の公的年金は2階建て構造!「国民年金」と「厚生年金」を解説
日本の公的年金制度は、土台となる「国民年金(基礎年金)」と、会社員などが上乗せで加入する「厚生年金」で成り立っており、「2階建て構造」とされています。
ここでは、それぞれの制度の基本的な仕組みを見ていきましょう。
1.1 「国民年金と厚生年金」の基本構造をおさらい
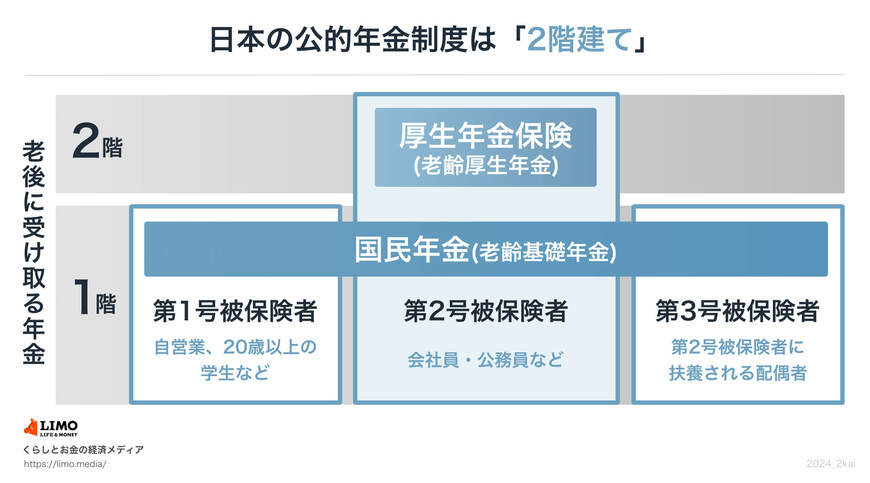
1階部分:国民年金(基礎年金)の概要
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人が対象です。
- 保険料:加入者全員が定額ですが、年度ごとに改定されます(※1)。
- 受給額:保険料を40年間(480カ月)すべて納めると、65歳から満額の老齢基礎年金(※2)を受け取れます。未納期間がある場合は、その期間に応じて満額から減額されます。
※1 国民年金保険料:2026年度の月額は1万7920円です。
※2 国民年金(老齢基礎年金)の満額:2026年度の月額は7万608円です。
2階部分:厚生年金の概要
- 加入対象:会社員や公務員が国民年金に上乗せで加入します。パートタイマーなどでも、特定適用事業所(※3)で働き一定の要件を満たせば対象となります。
- 保険料:給与や賞与といった収入に応じて決まります(上限あり)(※4)。
- 受給額:加入していた期間や納めた保険料の額によって一人ひとり異なります。
このように、厚生年金は会社員や公務員が国民年金に追加で加入する制度です。
国民年金と厚生年金では、加入対象や保険料の決まり方、受給額の計算方法が異なるため、老後に受け取る年金額にも個人差が生じます。
また、公的年金額は、物価や現役世代の賃金変動にあわせて毎年度見直される仕組みとなっている点も押さえておきたいポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業などを指します。
※4 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を掛けて計算されます。
2. 【2026年度】年金額は引き上げ!国民年金1.9%・厚生年金2.0%の増額改定
公的年金の受給額は、毎年度、物価や現役世代の賃金変動を踏まえて見直されます。
2026年度は、国民年金(基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が2.0%の増額となり、4年連続のプラス改定となりました。
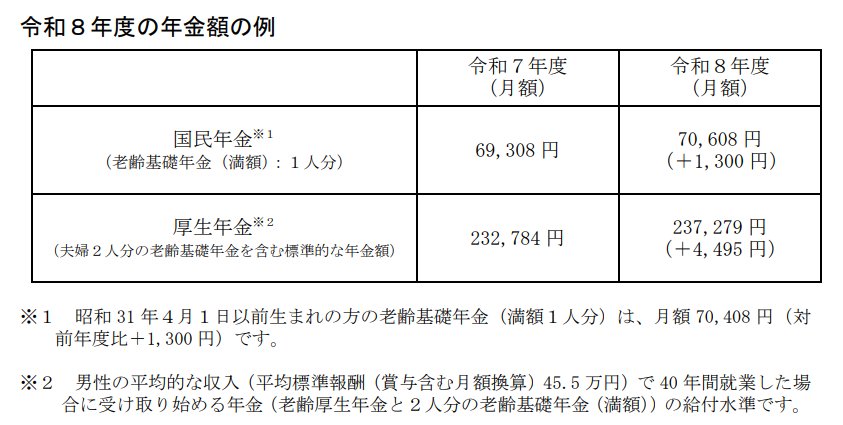
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみに加入していた場合、満額(※3)であっても月額は約7万円です。
繰下げ受給(※4)を利用し、75歳まで受給開始を遅らせた場合でも、月額13万円には届きません。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額を指します。
※4 繰下げ受給:老齢年金の受給開始年齢を66歳から75歳までの間に遅らせる制度です。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給を開始した場合の増額率は84%になります。
3. 厚生年金で「月15万円超」を受け取る人はどれくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者全体(男女計)の平均月額は「15万289円」でした。
なお、この金額には1階部分にあたる国民年金(老齢基礎年金)も含まれています。
受給額ごとの人数分布は、以下のとおりです。
3.1 厚生年金(国民年金含む)の「受給額別の人数」データを見る

- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の受給額が月15万円以上の人は、全体の49.8%となり、半数には届かない結果でした。
なお、厚生年金を受給していない自営業者なども含めて考えると、この割合はさらに低くなるとみられます。
4. 【今すぐ確認したい】将来の自分の年金見込み額を調べる方法
公的年金の仕組みや改定内容を理解したうえで、多くの人が気になるのは「自分はいくら受け取れるのか」という点でしょう。
ここでは、将来の自分の年金見込み額を調べる方法を紹介します。
まず1つ目は、「ねんきん定期便」を確認することです。
毎年誕生月に送付される書類で、これまでの加入実績や保険料納付状況、年金見込み額の目安などが記載されています。

2つ目は、「ねんきんネット」を活用する方法です。

インターネット上で24時間利用でき、最新の加入記録を確認できるほか、今後の働き方や収入条件を変えた場合の年金額試算も行え、転職や働き方の見直しを検討している人にも便利なサービスです。
なお、転職が多い人や、学生時代に保険料免除制度を利用していた人などは、記録に抜けがあるケースも考えられます。
未反映の期間があると将来の受給額に影響する可能性があるため、気になる点があれば早めに確認しておくと安心です。
5. 「年収106万円の壁」はどう変わる?2025年成立の年金制度改正法について
2025年の年金制度改正により、社会保険の加入要件が見直され、いわゆる「106万円の壁」は解消される方向へと進みます。
5.1 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
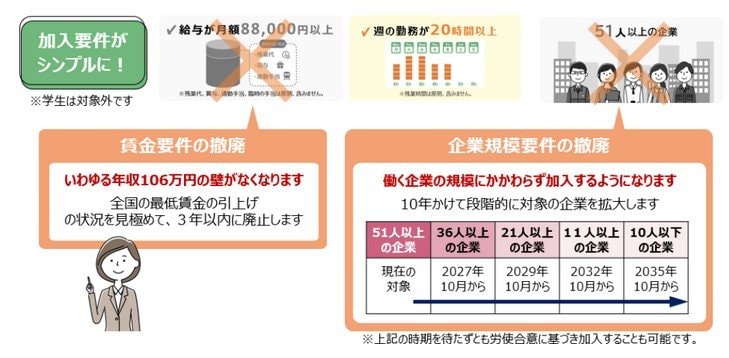
賃金要件の撤廃(3年以内)
これまで加入基準の一つだった「月額8.8万円以上」という賃金要件が、最低賃金の状況を踏まえつつ2028年6月までに撤廃されます。今後は収入額によらず、週20時間以上働くかどうかが判断の柱となります。
企業規模要件の段階的撤廃
勤務先の従業員数による制限も、2027年10月から10年かけて段階的に引き下げられます。最終的にはすべての企業において、労働時間等の条件を満たせば社会保険の対象となります。
ライフスタイルに合わせた検討
制度の変更に伴い、保険料負担による手取りの変化や将来の年金増、健康保険の保障内容など、個々の家庭状況やライフプランに合わせた働き方の選択がこれまで以上に重要になります。
また、扶養の基準である「130万円の壁」についても、この適用拡大の流れの中で相対的にその重要性が変化していくことが予想されます。
6. 公的年金の仕組みを知ることが老後準備の第一歩
本記事では、国民年金と厚生年金の基本的な違い、2026年度の改定額、厚生年金の受給状況などについて解説しました。
2026年度は年金額が引き上げられたものの、物価上昇を踏まえると実際の生活余力まで慎重に見る必要があります。
さらに、いわゆる「106万円の壁」の見直しにより、今後は短時間労働者の社会保険加入が広がり、将来の年金受給額にも影響していくでしょう。
以上をふまえ、ねんきん定期便や加入記録を確認しながら、自分がどの年金に加入しているのか、今後どう備えるべきかを早めに把握しておくことが、安心した老後への近道となるでしょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
- 厚生労働省「年収の壁・支援強化パッケージ」に関するQ&A(キャリアアップ助成金関係)
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「ねんきんネット」
長井 祐人