
公的年金額が4年度連続でプラス改定となり、新しい年金額での支給が来月(6月)に始まります。
しかし物価高騰が続く中、一人暮らしのシニアが直面する現実は決して楽ではありません。
最新の家計調査では、65歳以上の単身無職世帯で毎月約2万8000円の赤字が生じており、将来のインフレや医療・介護費用への不安から、貯蓄の取り崩しに悩む実態が浮き彫りになっています。
一方で、現役時代の働き方によって将来の受給額には月10万円以上の開きが出ます。さらに2025年に成立した「年金制度改正法」により、在職老齢年金の基準緩和やiDeCoの拡充など、老後の所得確保に直結するルールも大きく変わりつつあります。
本記事では、2026年度の最新年金額例と単身世帯のリアルな家計収支を紐解くとともに、これからの生活設計の鍵となる年金制度改正の全体像を詳しく解説します。ご自身の立ち位置を把握し、将来の備えに役立ててください。
1. 65歳以上《老齢年金エイジ》単身無職世帯「ひとり暮らしの標準的な生活費」ひと月どのくらい必要?
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯のひと月の家計収支データを見ていきます。
1.1 65歳以上《単身》無職世帯ひと月の家計収支

毎月の実収入:13万1456円
■うち社会保障給付(主に年金):12万212円
毎月の支出:16万1435円
■うち消費支出:14万8445円
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
■うち非消費支出:1万2990円
- 直接税:7072円
- 社会保険料:5912円
65歳以上《単身》無職世帯の家計は…
- ひと月の赤字:2万9980円
- エンゲル係数(消費支出に占める食料費の割合):28.6%
- 平均消費性向(可処分所得に対する消費支出の割合):125.3%
老齢年金を受給して一人暮らしをするシニア世帯の家計は、どのような状況なのでしょうか。
この単身世帯のひと月の支出合計は16万1435円です。その内訳は、税金や社会保険料などの「非消費支出」が1万2990円、食費や住居費などの「消費支出」が14万8445円を占めます。
一方、ひと月の収入は13万1456円で、その約9割(12万212円)は主に公的年金です。
エンゲル係数は28.6%、平均消費性向は125.3%。結果的に、この単身世帯は毎月2万9980円の赤字を抱えています。
ただし、この家計収支データには注意すべき点があります。まず、支出に「介護費用」が含まれておらず、住居費も1万円台と低めです。健康状態や住居環境によっては、これらの費用がさらに上乗せされることも考慮する必要があるでしょう。
また、「非消費支出」が示す通り、老後の年金暮らしが始まっても、税金や社会保険料の支払いは生涯続きます。
多くのシニアがこれらの費用を年金から天引きで納めている現実も踏まえ、年金収入と日常生活費だけではなく、こうした、固定費も考慮した生活設計が大切となるでしょう。
2. 【60歳代・70歳代】シニア世代のリアルな不安。単身世帯の家計を圧迫する要因とは
さて、老後の生活に対する不安は、具体的にどのような要因から来ているのでしょうか。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」をもとに、年金に「ゆとりがない」と感じているシニア世帯の意識を見てみましょう。
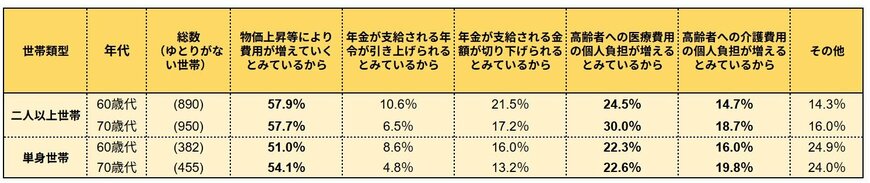
単身世帯において、将来の費用負担に不安を感じる最大の理由は「物価上昇等により費用が増えていくとみているから」です。60歳代で51.0%、70歳代で54.1%と、半数以上がインフレによる家計へのダメージを懸念しています。
次いで懸念されているのが、医療費や介護費用の負担増です。「高齢者への医療費用の個人負担が増えるとみているから」と回答した人は、単身世帯の60歳代・70歳代ともに22%を超えています。また、「年金が支給される金額が切り下げられるとみているから」といった年金制度そのものに対する不安も、60歳代(16.0%)を中心に根強く残っています。
これらのデータからも、単なる月々の生活費の赤字だけでなく、予測困難な物価高や、加齢に伴って避けられない医療・介護費用の増加が、シニア世代の心理に大きな負担をかけていることがわかります。
3. 2026年度の年金改定。国民年金・厚生年金はいくらもらえる?
現役時代の年金加入状況によって、老後の受給額は一人ひとり異なります。加えて、年金額は物価や現役世代の賃金動向を踏まえ、毎年改定がおこなわれます。
2026年度の年金額は前年度より国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられており、日本年金機構は以下の年金額について公表しています。
3.1 【2026年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万9408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の年金保険料は全員一律ですが、厚生年金は会社員や公務員などが加入し、収入に応じた保険料を納めるため個人差が表れやすくなります。
4. 【多様なライフコース】働き方で変わる将来の年金受給額
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
ここでは、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
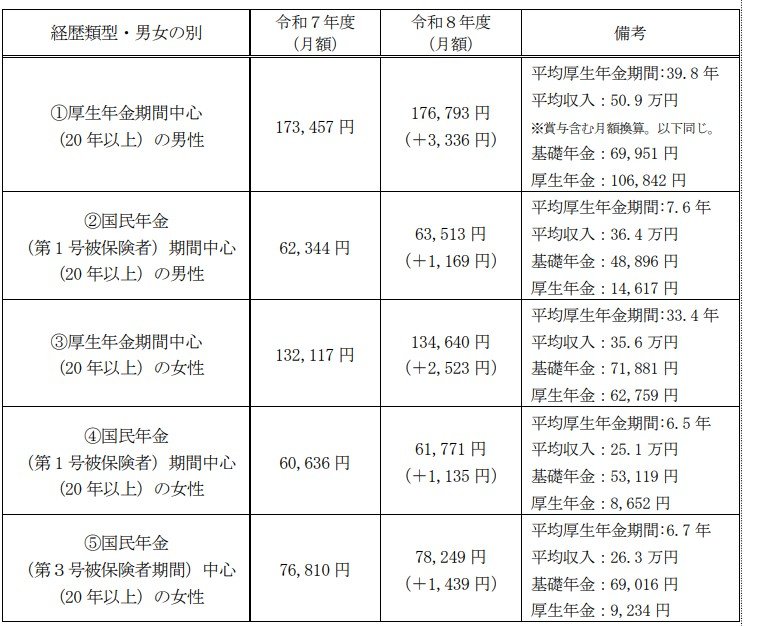
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
4.1 パターン①:男性・厚生年金期間中心
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
4.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
4.3 パターン③:女性・厚生年金期間中心
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
4.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
4.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
5. 2025年成立「年金制度改正法」の全体像
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決され、法律として成立しました。
この改正は多様化する働き方や家族構成、ライフスタイルを踏まえた年金制度を目指すものです。また、私的年金制度の拡充や所得再分配の強化などによって、シニアの暮らしの安定に繋げることなども大切な狙いです。
今回の改正の全体像を見ておきましょう。
5.1 主な改正内容
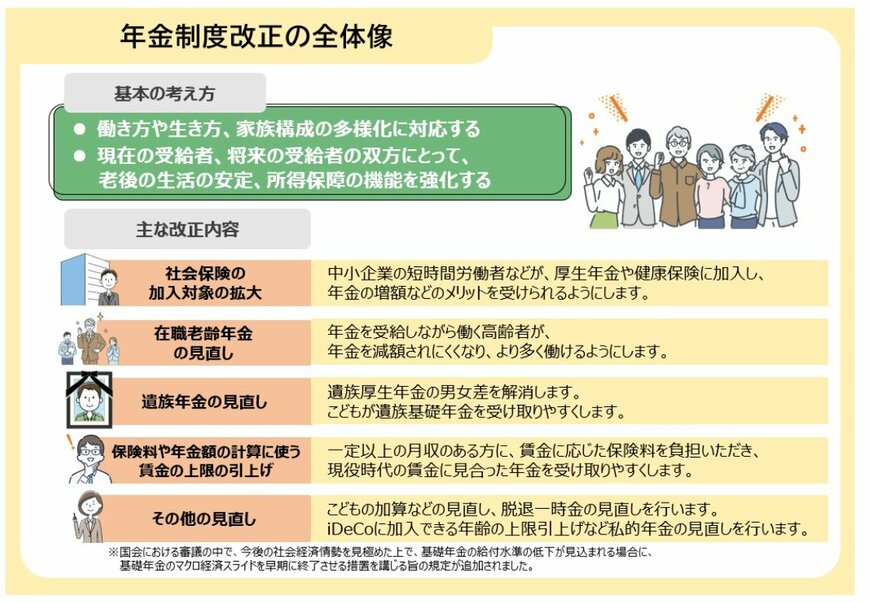
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
上記の改正内容からも、公的年金は「老後の受給額」だけの話ではなく、現役世代の働き方やキャリアプラン、人生設計とも深い関わりを持つことが分かります。
6. まとめ
単身シニア世帯の家計は「毎月約3万円の赤字」が平均的な実態であり、年金だけで生活を賄うのは厳しい現実が見えてきました。
さらに、物価高や将来の医療費負担に対するシニア世代の不安も浮き彫りになっています。
現役時代から自身の想定年金額を把握し、早い段階から資産形成や支出の見直しなど、老後に向けた準備を進めていくことが大切です。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「令和8年4月分からの年金額等について」
マネー編集部家計班