

2024年に始まった新しいNISAは、「非課税で運用できる期間が無期限」「売却後に枠が再利用できる」といった点が大きな特徴です。
内容が拡充された一方で、「つみたて投資枠と成長投資枠はどう使い分けるべきか」「50歳からでも活用できるのか」と迷う声も少なくありません。
2つの非課税枠は性格が異なり、目的やリスクの取り方によって適した使い方が変わります。
また、50代からの資産形成では、運用期間や退職後の取り崩しも視野に入れた設計が必要になるでしょう。
本記事では、新NISAの基本構造を整理したうえで、50歳から65歳まで積み立てた場合の具体的な試算も紹介しながら、現実的な活用方法を考えていきます。
1. 【新NISA】2つの非課税枠の特徴をおさらい
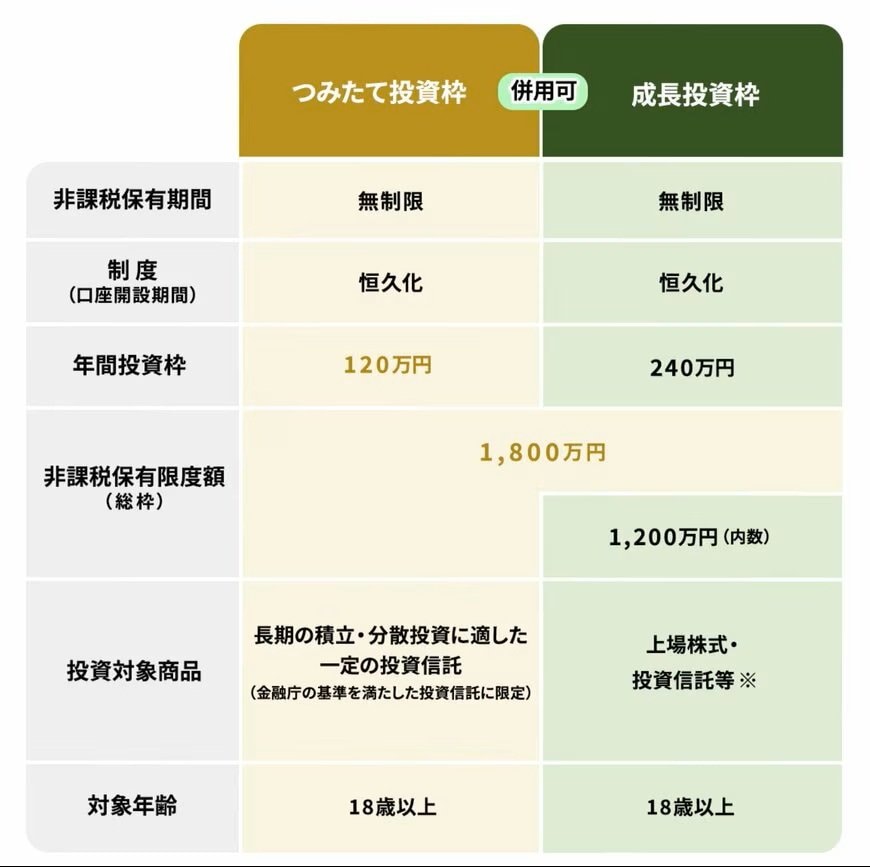
2024年1月に新設された「新NISA」では、「つみたて投資枠」と「成長投資枠」の2つの非課税枠が設けられています。
1.1 つみたて投資枠
- 投資対象商品:金融庁の基準を満たした投資信託(手数料が低く、長期投資に適したもの)
- 年間投資枠:120万円まで
- 投資方法:積立
つみたて投資枠は、長期・分散・積立を前提とした非課税枠です。
投資対象は、金融庁の基準を満たした投資信託に限定されており、信託報酬などの手数料が低く、長期保有に適した商品が中心となっています。
年間の投資上限は120万円で、毎月コツコツ積み立てる運用が基本です。
価格変動を平準化しながら投資できるため、投資経験が浅い方や、老後資金づくりを目的とした資産形成に向いています。
相場のタイミングを細かく判断する必要がない点も、大きなメリットといえるでしょう。
1.2 成長投資枠
- 投資対象商品:上場株式、投資信託、ETF、REITなど(投資信託はつみたて投資枠対象外の商品も含む)
- 年間投資枠:240万円まで
- 投資方法:一括・積立
成長投資枠は、より幅広い商品に投資できる非課税枠です。
上場株式やETF、REITに加え、つみたて投資枠の対象外となる投資信託も購入できます。
年間の投資上限は240万円と大きく、一括投資と積立投資のどちらも選択可能です。
個別株に投資したい方や、相場環境を見ながら柔軟に投資したい方にとって使い勝手のよい枠といえます。
つみたて投資枠と比べると価格変動の影響が大きくなりやすいため、リスク管理を意識した運用が求められます。
1.3 2つの非課税枠は併用可能
新しいNISAでは、つみたて投資枠と成長投資枠を同時に併用できます。
年間では合計360万円(つみたて投資枠120万円+成長投資枠240万円)まで非課税で投資が可能です。
さらに、生涯にわたって投資できる非課税保有限度額は1800万円とされており、そのうち成長投資枠は最大1200万円まで利用できます。
「少額投資非課税制度」という名称ではあるものの、長期的に活用すれば、まとまった資産形成を目指すことも期待できます。
積立で安定的に資産を増やしつつ、成長投資枠で運用の幅を広げるなど、自身の投資経験や目的に応じた組み合わせを考えていきましょう。
2. 50歳→65歳まで積立投資|定年までいくら準備できる?
50歳から65歳までの15年間、毎月一定額を積み立てた場合の試算例を見てみましょう。
なお、想定利回りは「3%・5%・7%」の3パターンでシミュレーションします。
※金融庁「つみたてシミュレーター」を使用
※本シミュレーションは、実際の運用結果を保証するものではありません。
2.1 運用利回り3%の場合
- 積立額1万円:226万円
- 積立額2万円:452万円
- 積立額3万円:679万円
- 積立額4万円:905万円
- 積立額5万円:1131万円
2.2 運用利回り5%の場合
- 積立額1万円:265万円
- 積立額2万円:530万円
- 積立額3万円:794万円
- 積立額4万円:1059万円
- 積立額5万円:1324万円
2.3 運用利回り7%の場合
- 積立額1万円:311万円
- 積立額2万円:622万円
- 積立額3万円:933万円
- 積立額4万円:1244万円
- 積立額5万円:1556万円
3. 資産運用は、無理なく継続できる金額を設定しよう
「50歳から積立投資を始めても遅い」と感じる人もいますが、投資は開始時期よりも継続が重要です。
今回のシミュレーションからもわかるように、50歳から65歳までの15年間でも、毎月一定額を積み立てることでまとまった資産を形成できる可能性があります。
ただし、50歳以降の資産形成では、「増やす」と「守る」の両立が求められます。
たとえば、積立投資でリスク資産を増やす一方、預貯金や債券などの安定資産を組み合わせる必要もあるでしょう。
また、退職が近づくほど運用期間は短くなります。
出口を見据え、65歳時点での取り崩し方や、その後の資産配分まで考えておくことが大切です。
新NISAは非課税期間が無期限のため、必ずしも65歳で売却する必要はありません。
運用を続けながら、必要に応じて取り崩す方法も検討できるでしょう。
まずは収入と支出を整理し、毎月どれだけ余剰資金を確保できるのかを把握しましょう。
そのうえで、無理なく継続できる金額から積立を始めることが大切です。

参考資料
加藤 聖人


