
5月は新生活が落ち着きはじめ、「そろそろ家計を見直したい」「自分の貯蓄額は平均と比べて多いのか少ないのか」と気になりやすい時期です。
特に、おひとりさま世帯では、生活費や住居費を1人で負担するケースも多く、将来への備えが重要になります。
一方で、近年は物価上昇や社会保険料の負担増も続いており、「なかなか貯蓄が増えない」と感じる人も少なくありません。そこで今回は、単身世帯(おひとりさま)の平均貯蓄額・中央値を30歳代〜60歳代まで年代別に一覧表で確認します。
あわせて、「貯蓄がある人」と「貯蓄がない人」の違いについても整理しながら、今後の家計管理や資産形成のヒントをみていきましょう。
1. 【年代別の貯蓄額】単身世帯(おひとりさま)の「平均貯蓄額」を一覧表でみる
まずは、金融経済教育推進機構「2025年家計の金融行動に関する世論調査」のデータをもとに、最新の単身世帯(おひとりさま)の貯蓄額を確認していきます。
平均貯蓄額
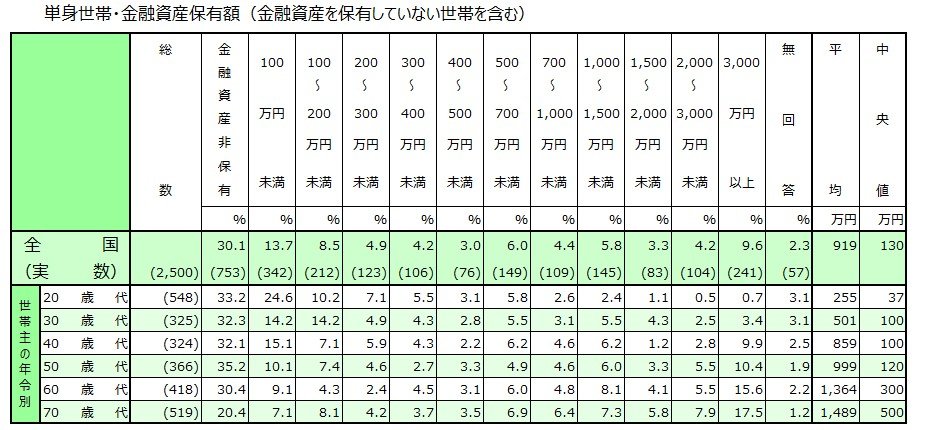
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 【30歳代】おひとりさまの貯蓄額(平均・中央値)はいくら?
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代では平均が500万円を上回る一方、中央値は100万円という結果でした。
金額別にみると、金融資産を保有していない人が32.3%、100万円未満が14.2%などとなっている一方で、3000万円以上を保有する人も3.4%存在します。
1.2 【40歳代】おひとりさまの貯蓄額(平均・中央値)はいくら?
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代の中央値は30歳代と同じく100万円でした。
一方で平均は300万円以上増加しており、3000万円以上を保有する人は約1割となっています。
1.3 【50歳代】おひとりさまの貯蓄額(平均・中央値)はいくら?
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では中央値が上昇し、平均も1000万円近い水準となっています。
まとまった貯蓄を持つ世帯がいる一方で、金融資産を保有していない世帯が35.2%、100万円未満が10.1%など、貯蓄が十分とはいえない世帯も見られます。
1.4 【60歳代】おひとりさまの貯蓄額(平均・中央値)はいくら?
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代では中央値が300万円まで上昇しており、退職金や相続による資産の影響が考えられます。
平均は1364万円となりましたが、60歳代でも約4割が貯蓄100万円未満(非保有を含む)という状況です。
2. 「貯蓄を持っている人」と「貯蓄を持っていない人」の3つの違いとは?
年代別の貯蓄額の平均と中央値を確認してきましたが、個人差が大きいことが分かります。
「貯蓄がある人」と「貯蓄がない人」の違いは、主に次のような点に表れていると考えられます。
2.1 違い1:具体的な収支を把握しているか
貯蓄がある人とない人の差が広がりやすい要因の一つに、具体的にお金の状況を把握できているかどうかがあります。
たとえば「家計収支」であれば、収入と支出を見える化することで、「なぜ貯蓄できないのか」が明確になり、「何にお金を使い、何に使わないのか」「どのような生活を送るべきか」も見えてきます。
「貯蓄額」についても同様に、具体的な把握が欠かせません。
現在の貯蓄はいくらあるのか、毎月どの程度増えているのか、このままのペースで10年後にどのくらいになるのか、できるだけ具体的に確認しましょう。
さらに、「老後の年金見込み額」もねんきんネットで確認できます。
公的年金だけで生活するのは基本的に容易ではないため、まずは自分の実際の見込み額を把握することが重要です。
2.2 違い2:先取り貯蓄をしているか
日々の忙しさからお金の管理まで手が回らない人が多いからこそ、「自動的に貯まる先取り貯蓄」の仕組みを活用することが重要です。
金融機関によっては、毎月の給料日に一定額を自動で積み立てる定期預金などのサービスが用意されている場合もあります。
こうした仕組みを利用し、自然と貯蓄が進む環境を整えることで、着実にお金を増やしていけるでしょう。
2.3 違い3:お金の情報を取り入れているか
資産運用にはリスクが伴い、難しそうという印象もあるため、「怖い」「よく分からないし面倒」と感じて、最初から情報収集を避けてしまう人もいます。
しかし、情報を知っているかどうかで、その後に選べる行動は大きく変わります。
まずは知識を得て、十分に調べること、そのうえでリスクを正しく理解し、自分が許容できる範囲内で判断・行動することが重要です。
お金に関する情報から目を背けず、積極的に取り入れていきましょう。
3. まとめ|平均額だけに振り回されず「自分に合った貯蓄ペース」を考えよう
おひとりさま世帯の貯蓄額は、年代や働き方、住んでいる地域、住宅費の有無などによって大きく異なります。
また、平均値は一部の高額貯蓄世帯に引っ張られやすいため、実際の生活感に近い「中央値」もあわせて確認することが大切です。
2026年も物価上昇や将来不安が続くなか、無理なく家計を管理しながら、少額でも継続して貯蓄を積み上げていく姿勢が重要になりそうです。
まずは毎月の支出を見直し、自分のペースで資産形成を進められる環境を整えてみてはいかがでしょうか。


参考資料
マネー編集部貯蓄班