

3月に入り、桜のつぼみも膨らみ始め、新しい生活や活動に向けて気持ちが前向きになる季節ですね。一方で、3月は年度末。1年間の医療費を振り返ったり、確定申告(医療費控除)の準備をしたりと、家計の「健康診断」をするには最適な時期でもあります。
医療費の負担軽減策として利用されている高額療養費制度ですが、70歳以上では、年齢や所得の状況によって仕組みが異なります。
1か月ごとの自己負担限度額がどの程度に設定されているのか、また、その金額がどのような基準で決まるのかを把握していないと、一時的に多額の支払いが必要になったり、払い戻しの手続きを忘れてしまったりする可能性があります。
さらに、高額療養費は必ずしも自動で適用される制度ではなく、状況によっては申請手続きが必要となる点にも注意が必要です。
本記事では、70歳以上の人を対象に、高額療養費制度における自己負担限度額の考え方や、申請が必要な場合と不要な場合について整理します。
1. そもそも「高額療養費制度」とは?
病院で診察や治療を受けたり、薬を処方してもらったりする際には、公的医療保険が適用されます。窓口で支払う割合は年齢や所得によって異なりますが、70歳から74歳までの方は原則「2割(現役並み所得者は3割)」、75歳以上の方は原則「1割(一定以上所得者は2割、現役並み所得者は3割)」となっています。
たとえば、国民健康保険などの医療保険に加入していれば、治療費が1万円かかった場合でも、実際の自己負担は3000円で済みます。
ただし、医療費の総額が高くなると、3割負担であっても支払額が大きくなり、家計への影響は小さくありません。
仮に医療費が100万円に達した場合、自己負担は30万円となり、まとまった出費を強いられることになります。
こうした高額な医療費による負担を和らげる目的で設けられているのが「高額療養費制度」で、一定の条件を満たすことで、自己負担額を抑えられる仕組みとなっています。
1.1 高額療養費制度で自己負担額「30万円」が「8万円台」になる?
高額療養費制度とは、1か月の間に支払った医療費が所定の金額を超えた場合、その超過分が後日払い戻される制度です。
この仕組みにより、月ごとの医療費が高額になっても、自己負担額には一定の上限が設けられ、経済的な負担を抑えることができます。
たとえば、70歳以上で「現役並み所得者(年収約370万〜770万円)」の人が、総医療費100万円かかった場合を想定します。この区分は窓口負担が3割のため、支払額は30万円となります。
しかし、高額療養費制度を利用した場合、この所得区分では、最終的な自己負担額は計算上およそ8万7000円に抑えられます。
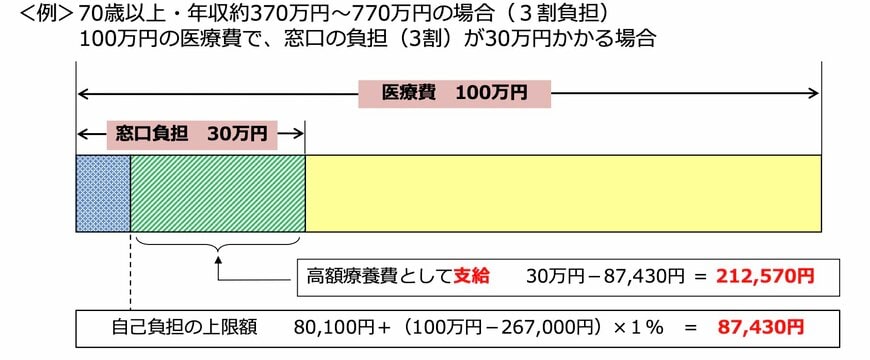
窓口で30万円を支払っても、自己負担限度額(約8万7000円)を超えた差額分は、申請により後日払い戻されます。
このように、医療費が100万円に達しても、実際の負担は8万円台に収まる仕組みです。
2. 70歳以上の「自己負担限度額」はいくら?
医療費の自己負担を軽くする制度として知られる高額療養費制度ですが、どの程度まで負担が抑えられるかは、年齢や所得の状況によって異なります。
月ごとの自己負担限度額は、70歳以上かどうかに加え、所得区分ごとに設定されています。
さらに、70歳以上の場合は、外来診療のみを対象とした上限額が別途設けられている点も特徴です。
厚生労働省が公表している資料によると、70歳以上の上限額は以下のとおりです。

なお、1つの医療機関での自己負担額(院外処方による薬代を含む)が上限額に達していない場合でも、同じ月内に受診した別の医療機関での自己負担分と合算することが可能です。
これらを合計した金額が自己負担限度額を超えた場合、その超過分については高額療養費の支給対象となります。
2.1 70歳以上の所得区分はどう決まる?
70歳以上を対象とした高額療養費制度の所得区分は、本人や世帯の収入状況を踏まえ、保険者によって判定されます。
区分の判断にあたって重視されるのは、「課税所得」や「住民税が課されているかどうか」といった税に関する情報です。
一定水準を超える所得がある場合は、「現役並み所得者」として扱われ、この区分は、課税所得や標準報酬月額が一定基準を上回っているかどうかで判定されます。
現役並み所得者に該当しない場合は、「一般」に分類され、年金収入やその他の所得が、一定の範囲内に収まっているケースが該当します。
また、住民税が非課税となっている世帯は「低所得者」とされ、年金収入などの状況に応じて「住民税非課税世帯Ⅰ」「住民税非課税世帯Ⅱ」の2区分に分けられます。
これらの区分では、自己負担限度額がより低く設定されています。
このように、70歳以上の所得区分は年収額そのものではなく、課税所得や住民税の課税・非課税といった税情報をもとに決まる点が特徴です。
3. 高額療養費制度の申請が必要なケース・不要なケース
高額療養費制度では、原則として申請が必要となるケースがあります。
3.1 高額療養費制度の申請が「必要なケース」
医療機関の窓口で、自己負担限度額を上回る金額をいったん支払った場合が該当します。
このケースでは、超えた分が自動的に返還されるわけではなく、加入している医療保険の保険者へ申請を行うことで、後日、償還払いとして支給されます。

たとえば、「限度額適用認定証を提示せずに受診した場合」や「月の途中で予想外に医療費が高額になった場合」「複数の医療機関で支払った自己負担額を合算した結果、上限額を超えた場合」などは、高額療養費の申請手続きが必要となります。
3.2 高額療養費制度の申請が「不要なケース」
事前に所定の手続きを済ませていれば、申請を省略できるケースもあります。
たとえば、「限度額適用認定証(※)」をあらかじめ取得し、受診時に医療機関の窓口で提示しておくことで、支払額は自己負担限度額までに抑えられ、後から高額療養費の支給を受ける手続きは不要となります。
また、2024年12月の健康保険証の新規発行終了以降、マイナ保険証(マイナンバーカードの健康保険証利用)が普及しました。
マイナンバーカードを提示し、受付の機械で「限度額情報の提供」に同意すれば、「限度額適用認定証」を事前に申請・取得していなくても、窓口での支払いが自動的に自己負担限度額までとなります。
ただし、保険料に未納や滞納がある場合には、限度額適用認定証が交付されなかったり、医療機関の窓口で自己負担額を限度額までに抑えられなかったりするケースがあるため、注意が必要です。
※高額な医療を受ける際に、申請によって健康保険課の窓口で交付される「限度額適用認定証」または「限度額適用・標準負担額減額認定証」を、保険証等とあわせて医療機関に提示することで、窓口での支払いは自己負担限度額までとなります。
4. 「高額療養費制度」自己負担限度額を事前に知っておこう
本記事では、70歳以上の人を対象に、高額療養費制度における自己負担限度額の考え方や、申請が必要な場合と不要な場合について解説しました。
高額療養費制度は、医療費が高額になった場合でも、所得区分に応じて自己負担を一定額に抑えられる重要な制度です。
ただし、70歳以上では所得区分によって自己負担限度額が異なり、外来のみの上限が設けられている点など、制度の理解が不十分だと想定外の支払いが生じる可能性があります。
また、高額療養費は自動的に適用されるとは限らず、状況によっては申請が必要になる点にも注意が必要です。
あらかじめ限度額や所得区分、申請の要否を把握し、必要に応じて認定証やマイナンバーカードを活用することが、窓口での医療費負担を抑えるうえで重要といえるでしょう。


参考資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 八尾市「限度額適用認定証」
- 名古屋市「高額療養費を受け取るための手続き」
- 全国健康保険協会「高額な医療費を支払ったとき | こんな時に健保」
- 全国健康保険協会「健康保険限度額適用認定申請書」
中本 智恵


