


NISAを活用した投資先として圧倒的な人気を誇る「オルカン(eMAXIS Slim 全世界株式)」と「S&P500(eMAXIS Slim 米国株式)」。
両方に投資している人は少なくないようです。
「人気の商品を両方持っておけば、さらにリスク分散になるはず!」という心理はごく自然なもの。しかし、その中身を分解してみると、意外な「偏り」が見えてきます。
オルカンとS&P500の両方持ちは「アリ」か「ナシ」か。考えていきましょう。
1. 「オルカン」と「S&P500」両方持ちで8割”米国株”に集中している
実は「オルカン」と「S&P500」を同時に持つと、投資先はかなり米国株へ偏ります。
それぞれのファンドがどこに投資しているのか、最新のレポート(2025年12月時点)で確認していきましょう。
オルカンとS&P500の米国株の比率1/4

出所:三菱UFJアセットマネジメント株式会社「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」と「eMAXIS Slim 米国株式(S&P500)月次レポート」をもとにLIMO編集部作成
- 全世界株式(オルカン):米国株の比率(目安)約62%
- 米国株式(S&P500):米国株の比率(目安)100%
「あれ?オルカンって世界のいろんな国に分散投資しているのでは?」と思った方もいるでしょう。
たしかにオルカンは”全世界株式”のファンドです。しかし、現状は6割以上が米国なのです。
※参考:残りは日本(5.0%)、イギリス(3.3%)、カナダ(3.0%)、台湾(2.4%)など
もし、オルカンとS&P500を半分ずつ「50:50」の金額で持っていた場合、ポートフォリオ全体の米国株比率は以下のようになります。
(オルカンの62%✕0.5) + (S&P500の100%✕0.5) =81%
世界のさまざまな国に分散しているつもりでも、実は資産の8割以上をアメリカ一国に預けている状態なのです。
2. 「オルカン」と「S&P500」両方持ちは「アリ」か「ナシ」か
この「米国株8割」という構成は、決してダメなわけではありません。大切なのは、自分の投資スタイルに合っているかどうかです。
2.1 「アリ」な人:米国株の成長に「全振り」できる人
- 「長期×積立」が前提: ドル・コスト平均法で毎月コツコツ買うなら、米国株が一時的に暴落しても安く買い増すチャンスになります。
- 米国への確信: 「やっぱり世界を引っ張るのはGAFAMなどの米国企業だ」という強い期待がある場合、オルカンにS&P500を「トッピング」して米国比率を高めるのは有効な戦略です。
※GAFAM:米国巨大IT企業5社「Google(Alphabet)、Apple、Facebook(Meta)、Amazon、Microsoft」の総称
2.2 「ナシ」な人:本当の意味での「安定」を求める人
- 「一括投資」を検討中: まとまった資金を一度に入れる場合、米国市場に異変があった際のダメージが直撃します。
- マイルドな運用がしたい: 「大損を避けたい」という安定派の方は、同じ株式(卵)を別のカゴに入れているだけの状態は危険です。
- 管理をシンプルにしたい: オルカンの中身の6割はS&P500と似たような顔ぶれです。管理の手間を考えれば、どちらか1本に絞っても成果は大きく変わりません。
2.3 【重要】「オルカン・S&P500」以外に持っている資産をチェックしてみよう!
「アリかナシか」を考える際、最も見落としがちなのが「資産全体のバランス」です。
オルカンとS&P500の2本だけで判断せず、以下の視点でご自身の資産状況を確認してみてください。
他のファンドとの「銘柄かぶり」
「NASDAQ100」や「半導体ETF」を別に持っていませんか?
これらはS&P500やオルカンの上位銘柄(Apple、NVIDIAなど)と重なります。気づかないうちに、特定の数社に資産が集中しているかもしれません。
「株式以外」の資産との比率
銀行の現預金、iDeCo、社内持株会なども含めて俯瞰しましょう。オルカンとS&P500で米国株に偏っていても、十分な現金(日本円)があるならリスクは中和されます。逆に、貯金のほとんどをこの2本に突っ込むのはハイリスクです。
3. 投資のキホン:「卵を一つのカゴに盛るな」
投資の格言に「卵を一つのカゴに盛るな」という言葉があります。
米国株というカゴが落ちたとき、全ての卵が割れないようにするには、株式以外の資産を組み合わせるのが正解です。

「米国株8割はちょっと怖いな」と感じた方は、以下の「別のカゴ」を検討してみましょう。
3.1 債券
債券とは、国や地方公共団体、企業(発行体)が、投資家から必要な資金を借り入れるために発行する「有価証券」です。株式と逆の動き(逆相関)をすることが多く、暴落時のダメージを和らげてくれます。
例:日本国債、米国債(生債券またはETF)、格付けの高い優良企業の社債。
3.2 金(ゴールド)
配当や利息は生みませんが、「実物資産」としての価値があります。インフレ(物価高)や、戦争・経済不安などの「もしも」の事態に強く、紙切れ(データ)になるリスクがない点が、その他の資産との大きな違いです。
例:現物購入、金のETF、口座を通じた純金積立
3.3 REIT(不動産)
投資家から集めた資金でビルやマンションを運用し、その家賃収入を分配する仕組みです。企業の成長よりも「安定した家賃収入」がベースとなるため、株式とは異なるリズムで動く傾向があります。
例:J-REIT(国内不動産)、先進国REIT
3.4 日本株・新興国株
オルカンと同じ「株式」への投資になりますが、成長を期待した新興国(インド・東南アジア等)や、為替リスクのない日本など、投資対象国を分散させます。
例:各国に特化したETFや投資信託
4. 結局、どのバランスが「正解」なの?
オルカンとS&P500の2本持ちは、決して間違いではありません。しかし、「自分が何に、どのくらいのリスクを背負っているか」を把握していないことが最大の最大のリスクです。
一度、保有している全ての金融資産を書き出してみませんか?
※投資の最終決定はご自身の判断で行ってください
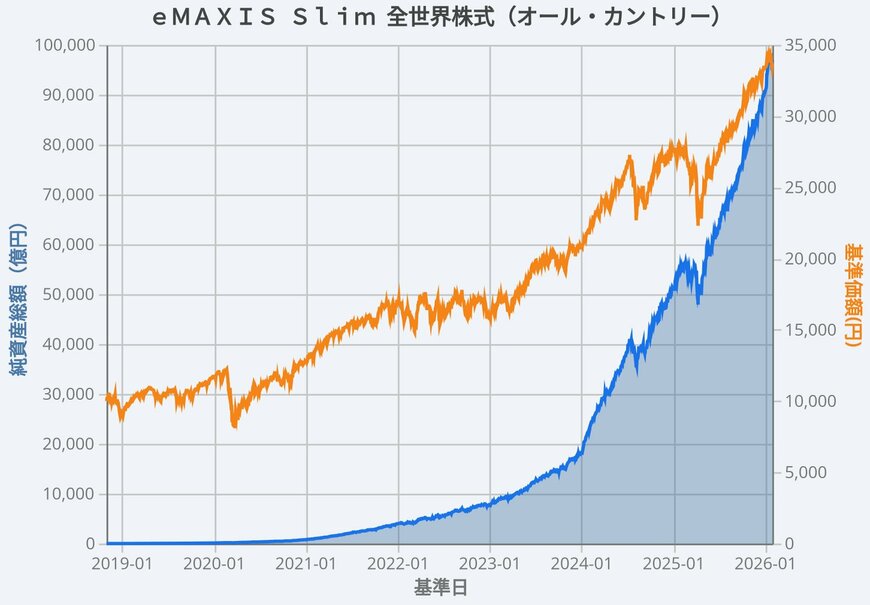
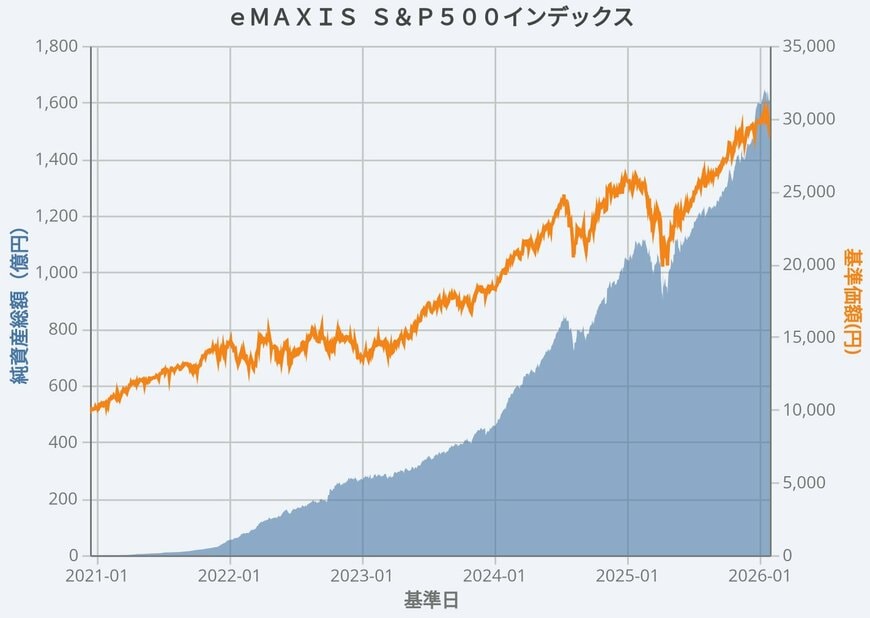
4.1 参考:オルカンとS&P500の運用成績をチャートで比較(設定来~2026年1月末)

参考資料
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 米国株式(S&P500)月次レポート」
- 金融庁「基礎から学べる金融ガイド」
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 全世界株式(オール・カントリー)」
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 米国株式(S&P500)」
和田 直子


