4月分から徴収開始【子ども・子育て支援金】「ひと月1000円」ほどの負担になるのは年収いくらの人?
「後期高齢」・「国保」・「協会けんぽ」年収別の支援金額の目安
kapinon.stuio/shutterstock.com


2026年度から「子ども・子育て支援金」の徴収が始まります。
「子育て支援という名前だし、自分には関係ないかな?」と思われがちですが、実はこの制度、「社会全体で子どもたちを支えよう」という考え方に基づいています。そのため、お子さんがいない方や、すでに子育てを終えたシニア世代も含め、医療保険に加入しているほぼ全員が対象となる仕組みなんです。
ネットなどでは、給付の対象が主に子育て世帯であることから、「これって実質的な”独身税”じゃないの?」といった不安や疑問の声も耳にします。一方で政府は、少子化を食い止めることが将来の社会や医療保険制度を守る「未来への投資」になると、その重要性を強調しています。
皆さんが最も気になるのは、「いくら引かれるの?」という点ではないでしょうか。
実は、負担額は一律ではありません。加入している医療保険の種類や年収によって大きく変わります。
平均的には数百円程度とされていますが、年収や世帯状況によっては、ひと月1000円ほどの負担になるケースも。
この記事では、「子ども・子育て支援金」が家計にどのくらいのインパクトがあるのか、具体的な金額の目安や制度の中身について解説していきます。
1. 【年収別】「子ども・子育て支援金」の負担額はひと月いくら?
こども家庭庁長官官房総務課支援金制度等準備室が公開した資料『子ども・子育て支援金制度について』で、具体的な負担額の試算が公表されています。
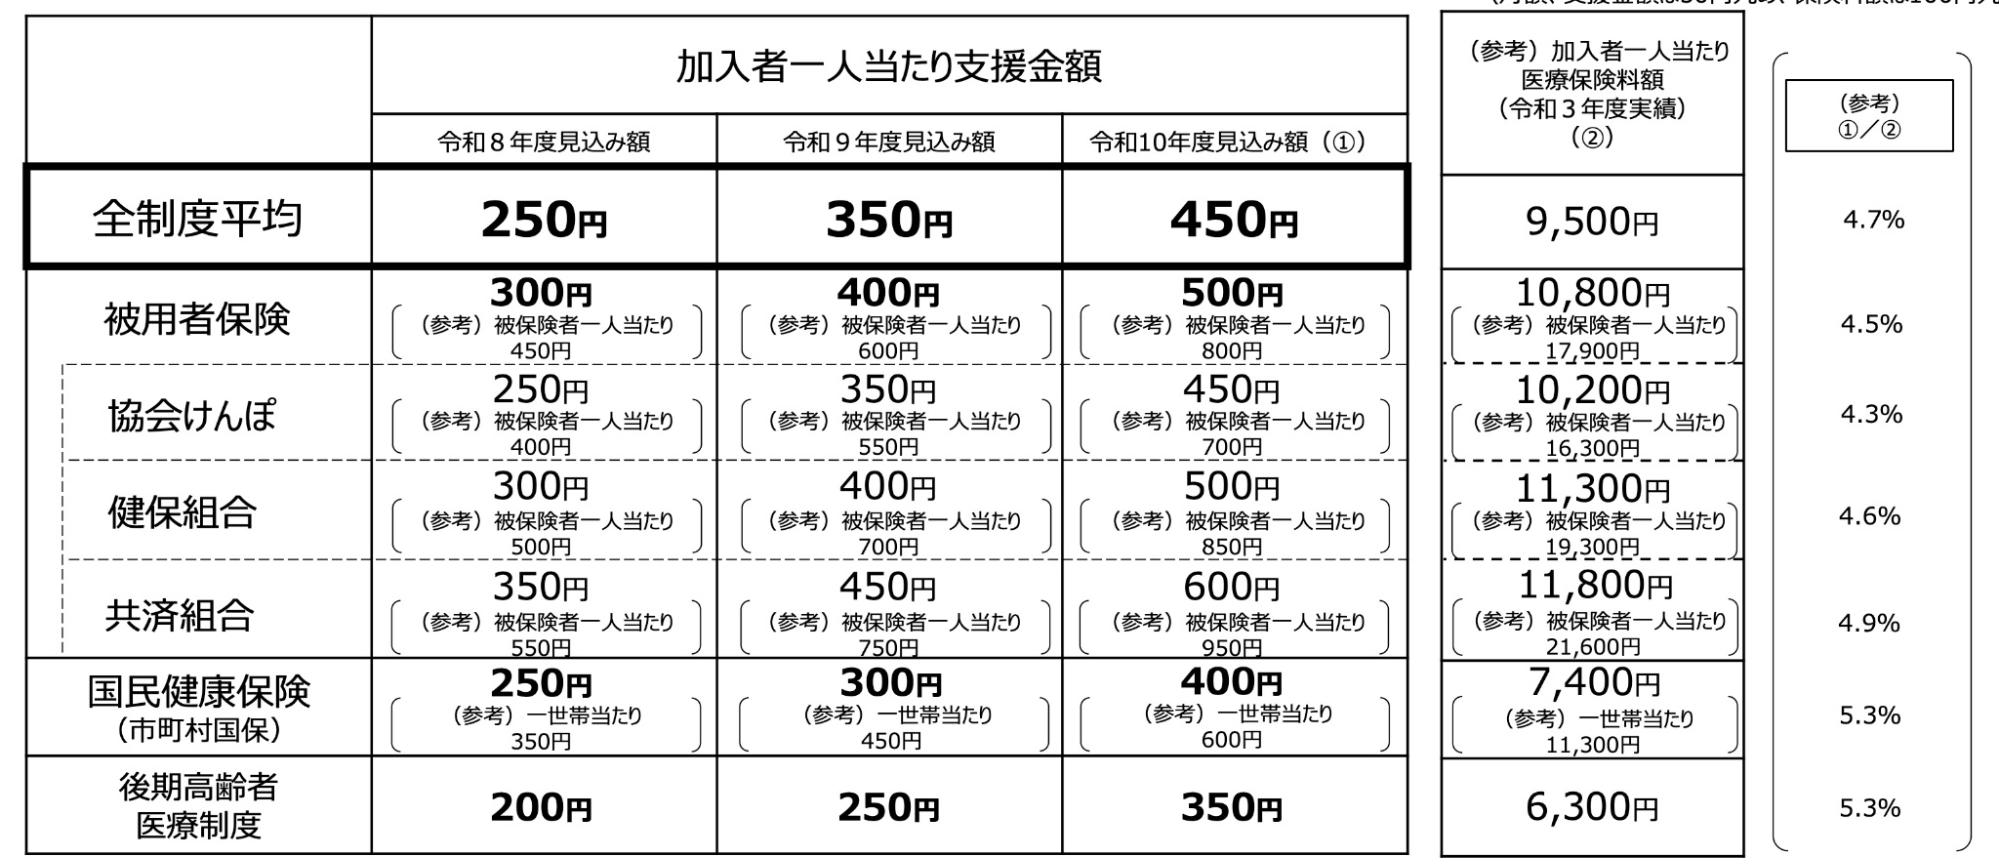
2026年度時点での医療保険加入者1人あたりの平均月額負担額(見込み)は、以下の通りです。
- 全制度の平均:月額約250円
- 会社員や公務員などが加入する被用者保険:月額約300円
- 自営業者やフリーランスなどが加入する国民健康保険:月額約250円
- 高齢者などが加入する後期高齢者医療制度:月額約200円
この支援金の金額は、2026年度から2028年度にかけて段階的に引き上げられる計画です。
また、実際の負担額は個人の年収に応じて変動します。ここからは「被用者保険」「国民健康保険」「後期高齢者医療制度」の3つの制度について、年収別の支援金額を詳しく確認していきます。
1.1 【会社員・公務員(被用者保険)】支援金額はひと月いくら?
会社員や公務員の方が加入する「被用者保険」に関して、2026年度時点における年収別の支援金額の目安を見てみましょう。
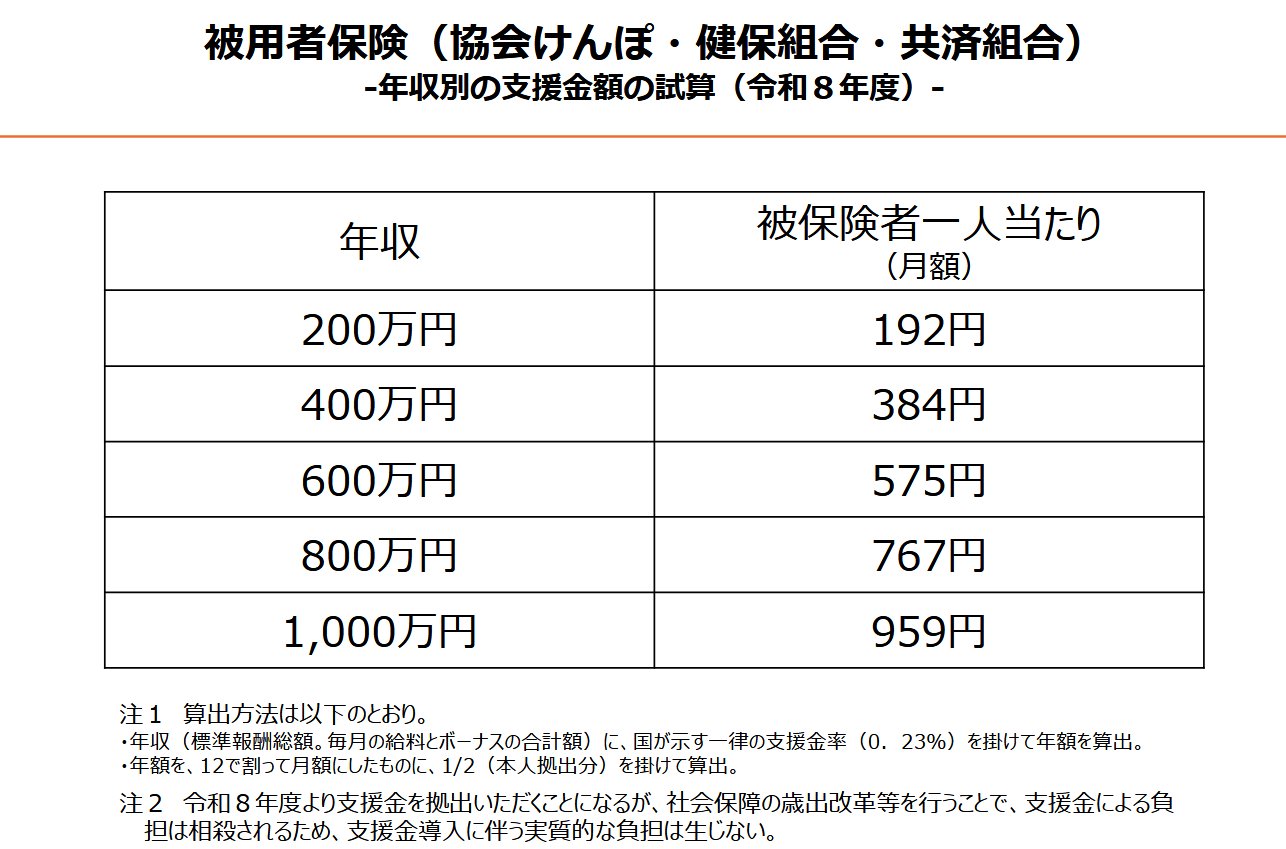
被用者保険加入者の年収別支援金額(月額目安)
- 年収200万円の場合:月額192円
- 年収400万円の場合:月額384円
- 年収600万円の場合:月額575円
- 年収800万円の場合:月額767円
- 年収1000万円の場合:月額959円
年収1000万円の場合、ひと月1000円ほどの負担が増える見通しです。
1.2 【自営業者・フリーランス(国民健康保険)】支援金額はひと月いくら?
自営業者やフリーランスの方が加入する「国民健康保険」について、2026年度時点での年収に応じた支援金額の目安を紹介します。
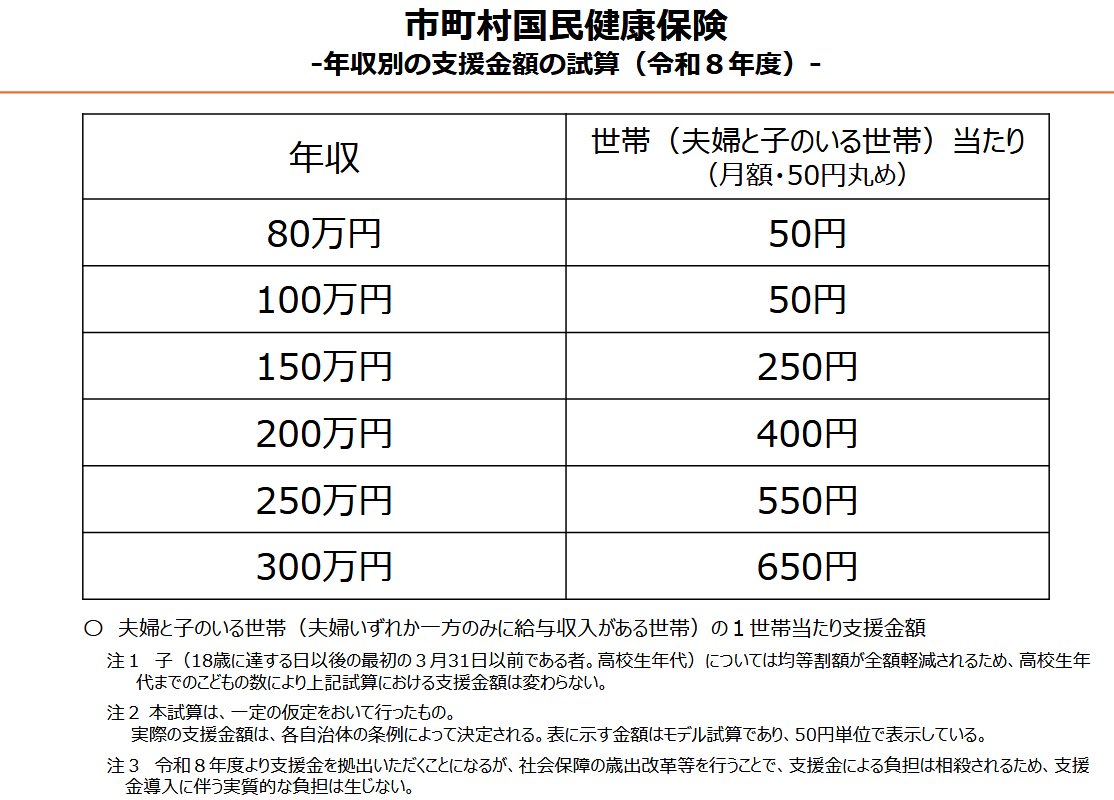
国民健康保険加入者の年収別支援金額(月額目安)
- 年収80万円の場合:月額50円
- 年収100万円の場合:月額50円
- 年収150万円の場合:月額250円
- 年収200万円の場合:月額400円
- 年収250万円の場合:月額550円
- 年収300万円の場合:月額650円
※この支援金は少子化対策を目的とするため、子育て世帯の負担が過剰にならないような配慮がなされています。具体的には、18歳未満の子どもについての均等割額は全額が軽減される措置が取られます。
1.3 【75歳以上の方など(後期高齢者医療制度)】支援金額はひと月いくら?
主に75歳以上の方が加入対象となる「後期高齢者医療制度」では、2028年度時点の年収に応じた支援金額の目安が公表されています。
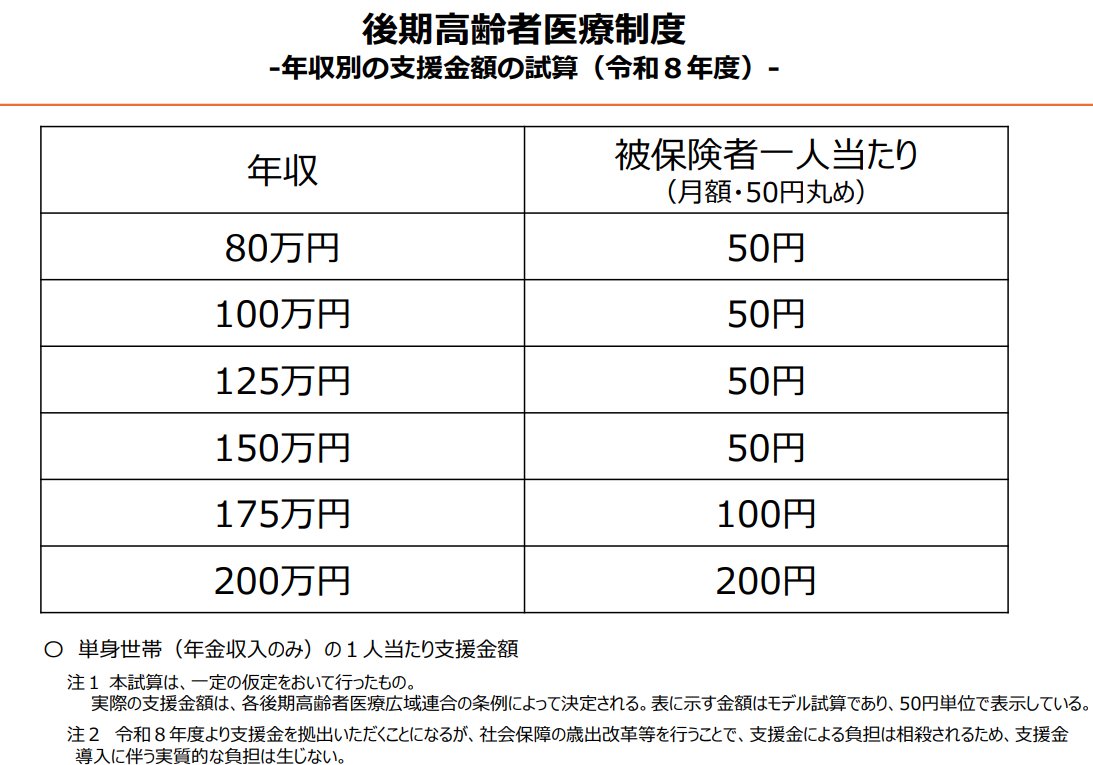
後期高齢者医療制度加入者の年収別支援金額(月額目安)
- 年収80万円の場合:月額50円
- 年収100万円の場合:月額50円
- 年収125万円の場合:月額50円
- 年収150万円の場合:月額50円
- 年収175万円の場合:月額100円
- 年収200万円の場合:月額200円
※ここで紹介した支援金額はあくまで試算であり、現時点での確定した金額ではない点には注意が必要です。
2. 「子ども・子育て支援金」は何に使われる?
国民から集められた支援金は、どのような目的で使われるのでしょうか。
支援金の用途は「子ども・子育て支援法」によって厳格に定められています。
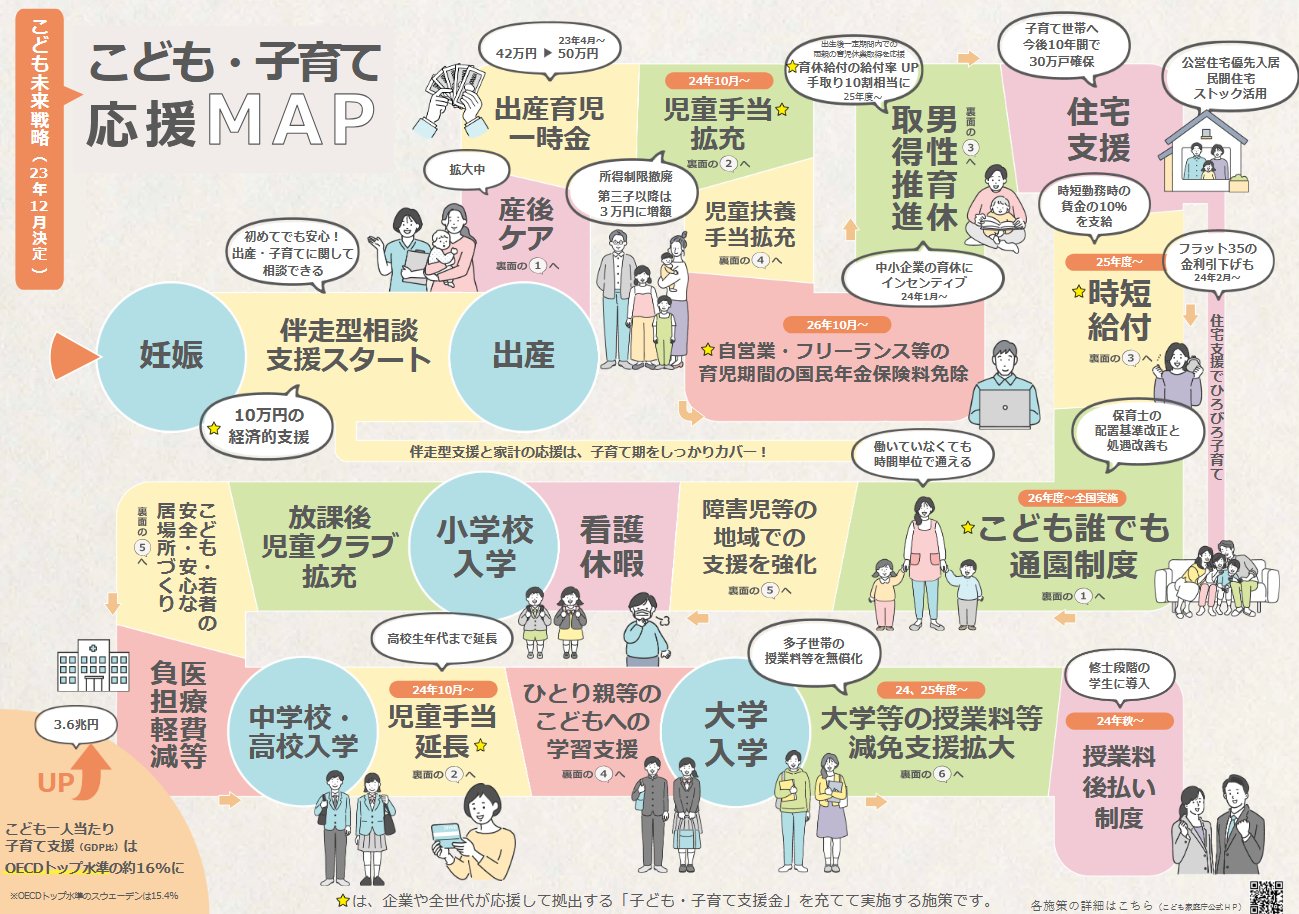
具体的には、法律で定められた次の6つの項目以外には使えない仕組みです。
- 児童手当の拡充(令和6年10月から支給開始)
- 妊婦10万円給付(令和7年4月から支給開始)
- 育休手取り10割(令和7年4月から支給開始)
- 時短勤務給付(令和7年4月から支給開始)
- こども誰でも通園制度(令和8年4月から給付化)
- 国民年金保険料育児休業期間中の保険料免除(令和8年10月から制度開始)
こども家庭庁は、国の特別会計である「子ども・子育て支援特別会計」で収入と支出を一元的に管理し、用途の透明性を確保するとしています。あわせて、各施策の効果を検証していく方針も示しています。
もし用途を変更する必要がある場合は、国会での法改正が不可欠となるため、目的外に資金が流用される心配はないとされています。
3. まとめ
2026年度から「子ども・子育て支援金」の徴収がスタートします。
集まった支援金が活用されるのは、子育て世帯を支える制度のうち、法律で定められた「6つの項目」のみ。
少子化の加速を少しでも緩やかにし、将来の日本を支える労働力を確保することは、結果として医療や年金制度など、私たちの暮らしの基盤を守ることに繋がります。
関連記事
【社会保険料の上限】会社員の健康保険は標準報酬月額「139万円」が上限で本人負担は月6万8457.5円、国民健康保険料の上限は年113万円に!
協会けんぽ東京支部の令和8年度の保険料額表によると、会社員の健康保険料の計算に使う標準報酬月額の上限は139万円で、本人負担は月6万8457.5円です。賞与は年573万円が上限です。一方、新宿区の国民健康保険料の上限は年113万円で、前年度から4万円上がりました。それぞれの上限と所得別の保険料を確認し、退職や独立で国保に移るときの注意点をFPの視点で解説します。
【傷病手当金は4日目から支給】会社を7日休んだ場合「月収20万・30万・40万円」で受取額を比較試算
協会けんぽによると、会社員などが仕事以外の病気やけがで休み、お給料が出ないときは、連続する3日間の待期のあと4日目から傷病手当金を受け取れます。1日あたりの金額は標準報酬月額の平均の3分の2が目安で、30万円の人が7日続けて休むと約2万6668円の試算です。インフルエンザの流行シーズンを前に、傷病手当金のしくみと金額の目安を、FPの視点で分かりやすく整理します。
後期高齢者医療が「原則3割」になったらどうなる。自己負担は年13万8000円から「27万7500円」に【月2回通院・年1回入院でシミュレーション】
財務省の財政制度等審議会は2026年11月4日、75歳以上を含む高齢者の医療費の窓口負担を、年齢によらず「原則3割」にすることを目指すべきだとする資料を示しました。通院の医療費が月8万円で1年に1回入院する人の場合、1年間の自己負担は1割なら13万8000円、3割なら27万7500円と約2倍になります。高額療養費の上限で負担がどこで止まるのかも、あわせて確認します。
参考資料
和田 直子