
新緑がまぶしく、ゴールデンウィークもいよいよ後半ですね。 まとまったお休みの中で、ふとご自身の将来の暮らしや、老後に向けたお金のことについて考える時間を持った方もいらっしゃるのではないでしょうか。
物価高が続き、日々のやりくりに工夫が求められる昨今。頼れる家族がいない「おひとりさま」にとって、いざという時の備えや老後資金の確保は非常に重要なテーマです。
単身世帯の皆さんは、いったいどのくらい貯蓄をしているのでしょうか。
今回は、金融経済教育推進機構の「家計の金融行動に関する世論調査(2025年)」をもとに、30歳代から60歳代までの単身世帯のリアルな貯蓄事情を見ていきます。
計画的に貯蓄を進めるためのポイントもあわせて解説しますので、ぜひ本記事を参考にしてみてください。
1. 【30歳代~60歳代】おひとりさまの貯蓄の平均・中央値はいくら?「貯蓄ゼロ層」は何パーセント?
まず、おひとりさまの貯蓄の平均・中央値を、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにご紹介します。
1.1 30歳代・単身世帯の貯蓄状況
30歳代のおひとりさまの貯蓄状況は以下の通りです。
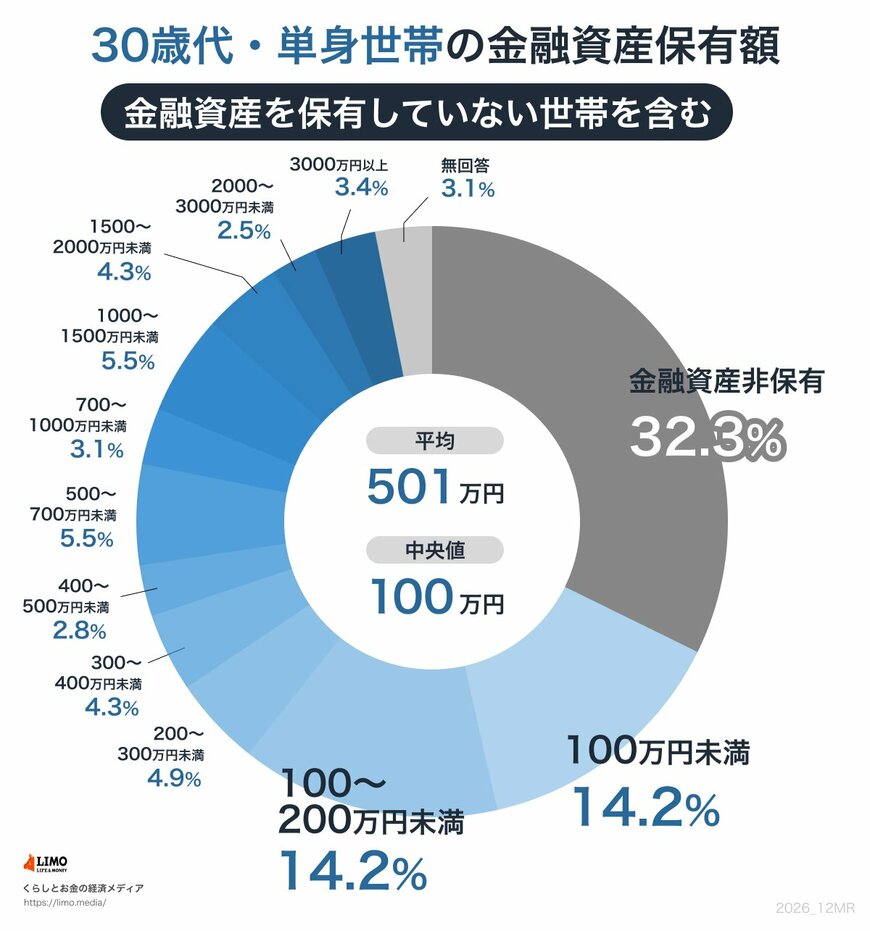
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100万〜200万円未満:14.2%
- 200万〜300万円未満:4.9%
- 300万〜400万円未満:4.3%
- 400万〜500万円未満:2.8%
- 500万〜700万円未満:5.5%
- 700万〜1000万円未満:3.1%
- 1000万〜1500万円未満:5.5%
- 1500万〜2000万円未満:4.3%
- 2000万〜3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
平均・中央値
- 平均:501万円
- 中央値:100万円
平均額は501万円、中央値は100万円という結果でした。
金融資産を保有していない世帯が32.3%と全体の約3分の1となっており、貯蓄に余裕がない状態の人が少なくないことが分かります。
1.2 40歳代・単身世帯の貯蓄状況
40歳代のおひとりさまの貯蓄状況は以下の通りです。
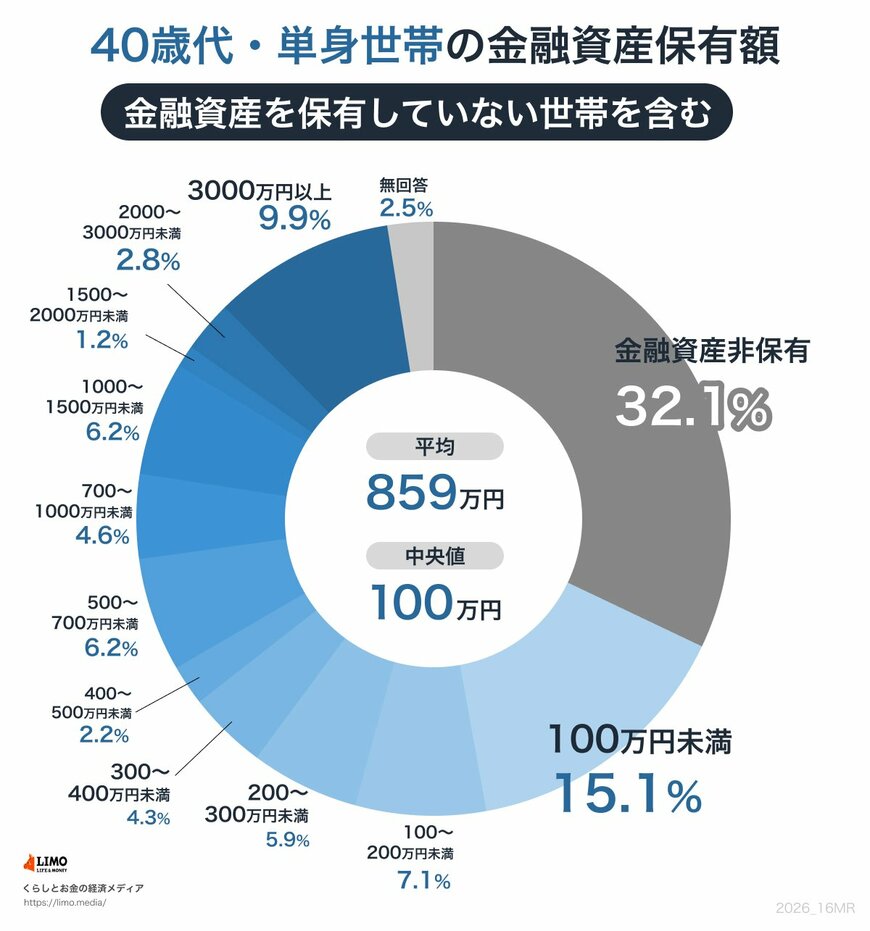
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100万〜200万円未満:7.1%
- 200万〜300万円未満:5.9%
- 300万〜400万円未満:4.3%
- 400万〜500万円未満:2.2%
- 500万〜700万円未満:6.2%
- 700万〜1000万円未満:4.6%
- 1000万〜1500万円未満:6.2%
- 1500万〜2000万円未満:1.2%
- 2000万〜3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
平均・中央値
- 平均:859万円
- 中央値:100万円
平均額は859万円、中央値は100万円という結果でした。
30歳代と比べて平均額が増えた一方、中央値は同じ数値となっています。
一部の層が平均を引き上げているものの、30代と同様に貯蓄に余裕がない世帯が多く存在していることが分かります。
1.3 50歳代・単身世帯の貯蓄状況
50歳代のおひとりさまの貯蓄状況は以下の通りです。
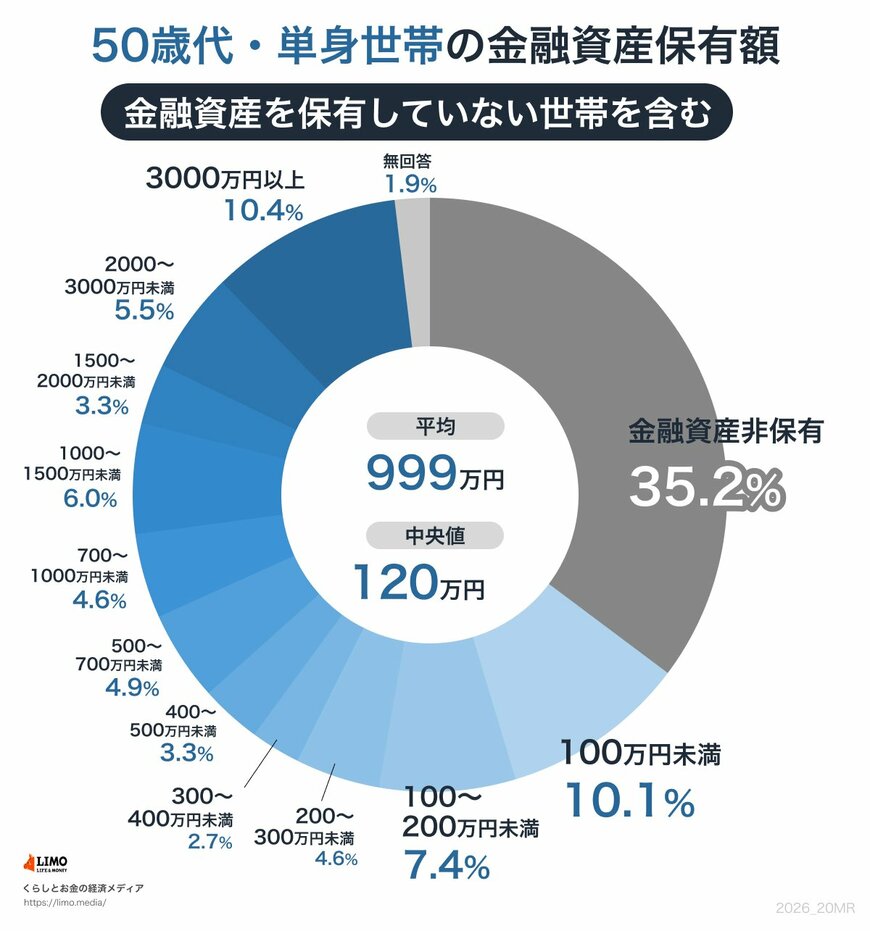
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100万〜200万円未満:7.4%
- 200万〜300万円未満:4.6%
- 300万〜400万円未満:2.7%
- 400万〜500万円未満:3.3%
- 500万〜700万円未満:4.9%
- 700万〜1000万円未満:4.6%
- 1000万〜1500万円未満:6.0%
- 1500万〜2000万円未満:3.3%
- 2000万〜3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
平均・中央値
- 平均:999万円
- 中央値:120万円
平均額は999万円、中央値は120万円という結果でした。
3000万円以上の資産を持つ世帯の割合が10%を超えている一方、30歳代・40歳代と同様に金融資産を保有していない世帯が30%以上となっています。
貯蓄状況の二極化が進んでいることが分かります。
1.4 60歳代・単身世帯の貯蓄状況
60歳代のおひとりさまの貯蓄状況は以下の通りです。
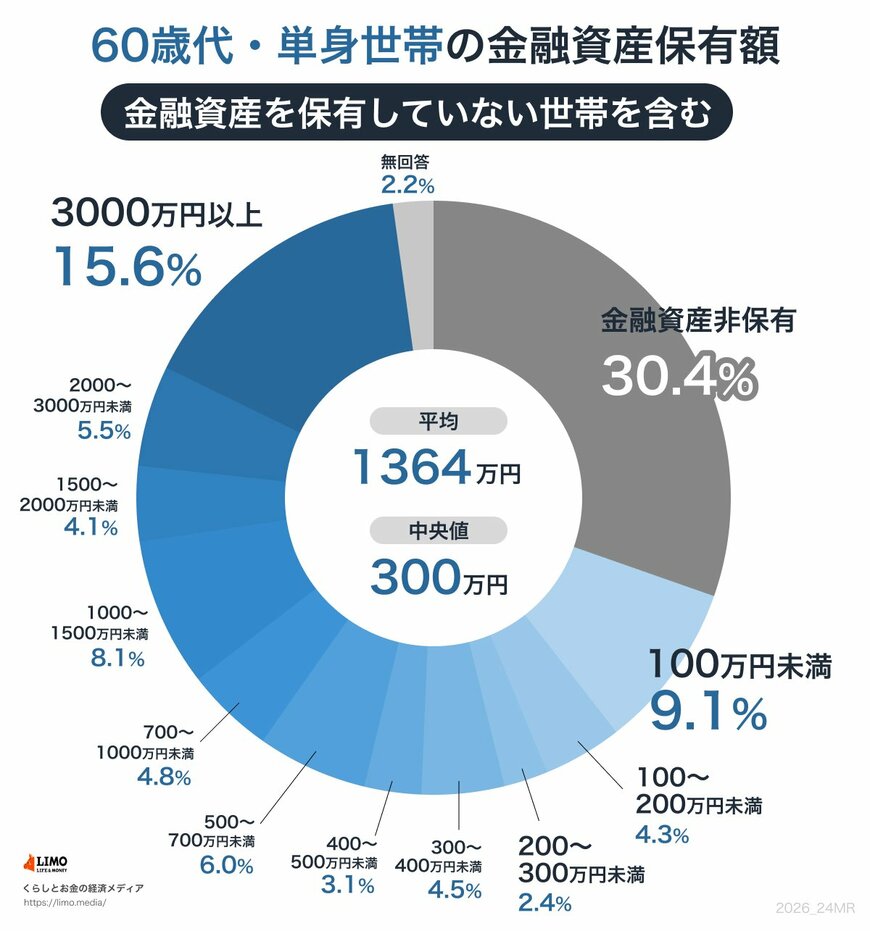
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100万〜200万円未満:4.3%
- 200万〜300万円未満:2.4%
- 300万〜400万円未満:4.5%
- 400万〜500万円未満:3.1%
- 500万〜700万円未満:6.0%
- 700万〜1000万円未満:4.8%
- 1000万〜1500万円未満:8.1%
- 1500万〜2000万円未満:4.1%
- 2000万〜3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
平均・中央値
- 平均:1364万円
- 中央値:300万円
平均額は1364万円、中央値は300万円という結果でした。
30歳代〜50歳代に比べて平均額・中央値は高くなっていますが、依然として金融資産非保有の世帯が30%を超えています。
年齢を重ねたからといって自然に貯蓄が増えるわけではないことが分かります。
2. おひとりさまは老後にどれくらいの生活費がかかる?
老後に向けた貯蓄を検討している方も多いかと思いますが、実際のおひとりさま世帯では老後にどの程度の生活費がかかるのでしょうか。
ここでは、総務省統計局の「家計調査報告〔家計収支編〕単身世帯 第2表」から65歳以上の単身世帯の1ヶ月の消費支出をご紹介します。
2.1 高齢単身世帯の消費支出
65歳以上の単身世帯の1ヶ月あたりの消費支出とその内訳は以下の通りです。
消費支出:15万5782円
- 食料:4万3862円
- 住居:1万2347円
- 光熱・水道:1万5527円
- 家具・家事用品:6113円
- 被服及び履物:3250円
- 保健医療:9665円
- 交通・通信:1万5715円
- 教育:0円
- 教養娯楽:1万6648円
- その他の消費支出:3万2655円
平均的な消費支出額は15万5782円でしたが、これに加えて税金・社会保険料などの負担も上乗せされます。
支出以上の年金収入を得られれば問題ありませんが、不足する分は貯蓄からカバーしなければなりません。
「ねんきん定期便」や「ねんきんネット」などで将来受け取る年金の見込額を確認し、どの程度の貯蓄を準備すべきか見通しを立てておきましょう。
3. 貯蓄を計画的に準備するためのポイント
老後に向けた資産準備は、早いうちから計画的に始めておくことが大切です。
ここでは、貯蓄を計画的に準備するためのポイントを3つご紹介します。
3.1 お金の流れを把握する
まず、家計のお金の流れを把握することが大切です。
「毎月どれくらいお金が入ってくるのか」「何にお金を使っているのか」を把握しなければ、計画的な貯蓄はできません。
特に、支出を見直すことで無駄な出費を減らせる可能性があります。
例えば、あまり使っていないサブスクを解約したり、スマホの料金プランを安いものに変更したりすることで、毎月の支出を減らせます。
支出を減らせば手元に残るお金が増え、貯蓄に回すことができるでしょう。
近年は「家計簿アプリ」などで手軽にお金の流れをチェックできます。
家計の収支を「見える化」し、無駄な出費を減らすところから始めましょう。
3.2 先取り貯金を活用する
貯金をする際に「生活費などに使って残ったお金を貯めよう」と考えている方も多いでしょう。
しかしお金があるとつい使ってしまい、貯蓄する分が残らないというパターンに陥る人は少なくありません。
そこでおすすめなのが「先取り貯金」です。
給料が入ったら先に一定額を貯金してしまい、残ったお金で生活をするという貯蓄法です。
毎月一定額を確実に貯金でき、残ったお金でやりくりすることで無駄な出費も減らせます。
金融機関によっては、毎月一定額を定期預金に積み立てるサービスを提供している場合もあります。
こうしたサービスを上手く活用し、先取り貯金で堅実にお金を貯めていくと良いでしょう。
3.3 資産をバランス良く運用する
バランス良くさまざまな資産で運用することも大切なポイントです。
預貯金だけでなく、株式や債券、金などの多様な資産で運用していくことが重要です。
例えば、物価が上昇するインフレの局面においては、預貯金の価値は相対的に目減りしてしまいます。
インフレ時に価格が上昇しやすい株式や金などの資産を持っておくと、物価上昇が続いても資産全体の価値を守ることができます。
一方、株式などの金融資産は価格の下落によって資産価値が下がる可能性も十分にあります。
すべての資産を株式などで運用してしまうとリスクが大きいため、預貯金など安全性が高い資産を保有しておくことも必要です。
複数の資産をバランス良く保有し、堅実に運用していくことが計画的な貯蓄のポイントです。
4. おわりに
今回はおひとりさまの年代別の貯蓄状況をご紹介しました。
年代が上がっていくごとに貯蓄の平均額・中央値は高くなっているものの、金融資産を保有していない世帯の割合は各年代で一定数存在しています。
年齢を重ねると自然に貯蓄が増えるわけではないため、長い目線で計画的に貯蓄を続けていくことが大切です。
まずはご自身のお金の流れを把握し、無駄な出費を減らすところから始め、先取り貯金やバランスの取れた運用で堅実に貯蓄していくと良いでしょう。


参考資料
丸山 大輝