
年明け以降、政府が検討している「給付付き税額控除」の協議が本格的に進む見込みです。
今後の家計支援策の柱となる可能性が注目されています。
物価高が続くなか、従来の減税だけでは支援が行き届かない層の存在が課題となってきました。特に所得税・住民税がかからない世帯では、減税による恩恵を受けられないケースが多く、支援の空白が生じていました。
こうした背景から、減税と現金給付を組み合わせた「給付付き税額控除」が新たな仕組みとして検討されています。
本記事では、その仕組みや効果、導入が議論される理由を整理し、具体例を交えながらわかりやすく解説します。
1. 政府が協議を進める「給付付き税額控除」とは?
給付付き税額控除とは、所得税の税額控除による減税と、現金給付を組み合わせた新しい支援制度です。
従来の減税は、「税金を納めている人」だけが恩恵を受けられる仕組みでした。
そのため、所得が少なく所得税や住民税がかからない世帯は、減税の対象外となり、十分な支援を得られにくいという課題がありました。
この問題を解決するために導入が検討されているのが「給付付き税額控除」です。
控除しきれない部分を現金で給付する仕組みにより、非課税世帯や低所得者層にも実質的な支援を届けられるようになります。
つまり、この制度は単なる減税措置ではなく、税制を活用して家計を下支えする新しい支援モデルといえるでしょう。
なお、導入時期については現在も政府内で調整が続いており、制度設計の詳細とあわせて今後公表される見通しです。
1.1 【給付付き税額控除】控除額を10万円とした場合
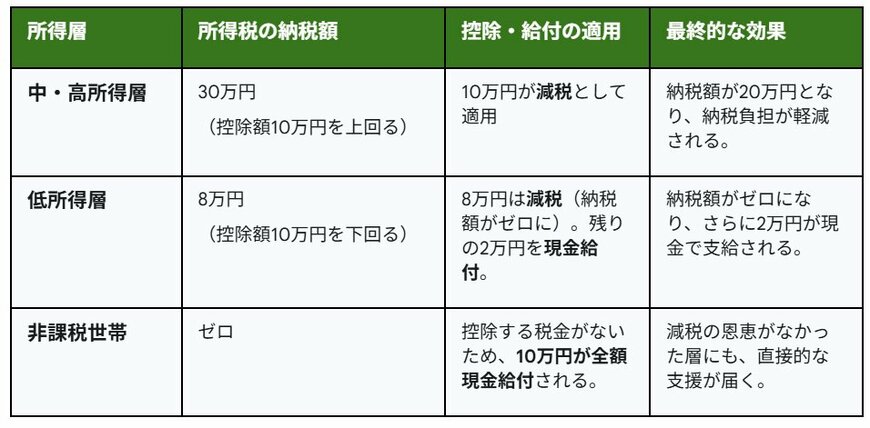
では、給付付き税額控除が実施されると、私たちの家計にはどのような影響があるのでしょうか。ここでは、控除額を仮に10万円とした場合を例に、その効果をイメージしやすいよう整理してみます。
例:【給付付き税額控除】控除額を10万円とした場合1/1
出所:LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円に軽減され、税負担が減る
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円分は減税(納税ゼロ)、残り2万円を現金給付
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される
【非課税世帯】
- 所得税の納税額:0円
- 控除・給付の適用:控除する税金がないため、10万円が全額現金で支給
- 最終的な効果:減税の恩恵を受けられない層にも直接的な支援が届く
2. なぜ「一律の現金給付」ではなく「給付付き税額控除」なのか?
「給付付き税額控除」の導入が検討されている背景には、従来の現金給付や減税制度だけでは解消しきれない構造的な課題があるためです。
特に、減税の恩恵を受けにくい層の存在や、消費税の逆進性による負担の偏りが問題視されています。
一律の現金給付は即効性がある一方で、単発の措置に終わりやすく、生活基盤を長期的に支える仕組みにはなりにくいという弱点があります。
2.1 減税だけでは届かない層にも支援を届けるため
所得税の減税は本来、税金を納めている人の負担を軽減する手段です。
しかし、所得が低く納税額が少ない人や、もともと所得税・住民税がかからない非課税世帯には効果が及びません。
この“支援の空白地帯”を埋めるのが給付付き税額控除です。控除しきれない部分を現金で給付する仕組みによって、これまで支援が届きにくかった層にも確実に恩恵を届けられます。
結果として、従来の減税制度では支えきれなかった層に対して、より公平で持続的な支援が可能になります。
単なる現金給付とは異なり、所得状況と連動して支援額が決まる点も、効率的な扶助につながる仕組みといえるでしょう。
2.2 消費税の「逆進性」を緩和するため
もう一つの重要な目的は、消費税の逆進性を緩和することです。
消費税は一律の税率が適用されるため、所得の低い人ほど収入に占める負担割合が大きくなります。
なお、高市総理は就任会見において「社会保険料の逆進性を考えると最もメリットがある」と述べており、消費税だけでなく社会保険料負担の重さに対する解決策としても期待を示しています。
例えば、年収300万円の人が100万円を消費すれば、消費税10万円は年収の約3.3%を占める一方で、年収1000万円の人に同じ10万円の消費税が課されても、その負担割合は約1%にとどまります。
このように、消費税は低所得層ほど相対的に重い負担となるのが特徴です。
給付付き税額控除は、所得が低い層に現金を支給することで、消費税負担の一部を実質的に還元する役割を担います。
3. まとめ:給付の形は3通り
給付付き税額控除は、従来の減税では支援が届かなかった層にも恩恵を届けることを目的とした新しい制度です。控除しきれない部分を現金で給付する仕組みにより、低所得者層や非課税世帯も対象となる点が特徴です。
また、消費税や社会保険料に見られる逆進性を緩和する効果も期待されており、家計の負担軽減をより公平に実現するための税制改革として位置づけられています。
導入内容や支給方法などの詳細は今後具体化される見込みです。生活に直結する制度となる可能性が高いため、最新動向を継続して確認していきましょう。


参考資料
加藤 聖人