年末年始にかけて支出が増えるこの時期は、1年の貯蓄を振り返るのにもピッタリのタイミングです。
「貯蓄の目標額に届かなかった」「無駄遣いをする月が多かった」という方は、実は普段のちょっとした習慣を見直すだけでお金に好かれる行動を身につけられるかもしれません。
ここでは、日本における富裕層の割合や60歳代の貯蓄状況を踏まえたうえで、お金に好かれる行動の特徴を紹介します。
1. 【富裕層ピラミッドの頂点】にいるのはどんな人?保有資産5億円以上はどれくらいいる?
貯蓄の目標として挙げられることの多い「富裕層」ですが、日本には富裕層と呼ばれる人がどれくらいいるのでしょうか。
実は、富裕層には明確な定義がありません。ただし、資産保有額の階層別の世帯数を調査している野村総合研究所では、「資産1億円以上」の世帯を富裕層と定義しています。
同調査から、階層別の世帯数を見てみましょう。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円

資産1億円以上の富裕層が153.5万世帯、資産5億円以上の超富裕層が11.8万世帯であることから、日本における富裕層は全体の約3%との結果になっています。
最も多いのは資産3000万円未満のマス層で、4424.7万世帯にものぼる結果となりました。つまり、多くの資産を持つ富裕層は、ごく一部の世帯に限られることが分かります。
2. 【60歳代の貯蓄額】《単身・2人以上世帯》でそれぞれ平均貯蓄額はいくら?
つづいてJ-FLEC(金融経済教育推進機構)が2025年12月18日に発表した「家計の金融行動に関する世論調査(2025年)」の2人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)から、60歳代《単身世帯》《2人以上世帯》の資産保有状況を見てみましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
2.1 60歳代《単身世帯》資産状況は「二極化が鮮明」
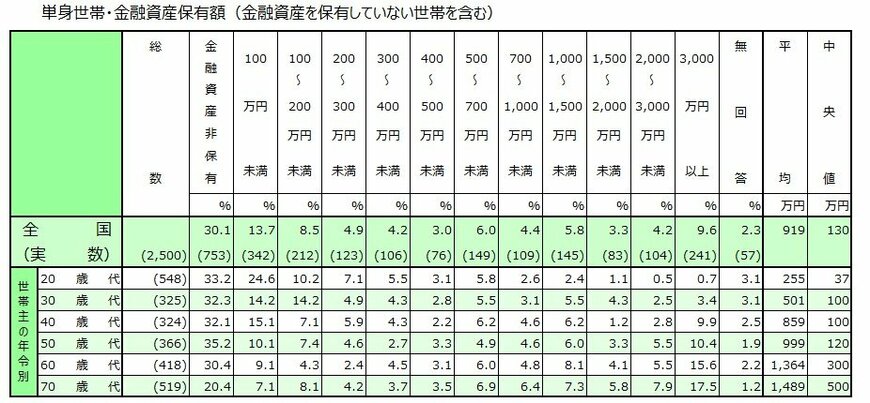
単身世帯の60歳代における平均値は1364万円ですが、より実態に近い中央値は300万円と、平均と中央値の間に大きな乖離が見られます。特筆すべきは「金融資産非保有(貯蓄ゼロ)」の割合が30.4%に達しており、3世帯に1世帯は資産がない状態で老後を迎えているという厳しい現実があります。
一方で、アッパーマス層の入り口となる「3000万円以上」を保有する世帯は15.6%存在し、単身世帯内での二極化が加速しています。
2.2 60歳代《2人以上世帯》アッパーマス層への「到達率が上昇」
2人以上世帯・金融資産保有額
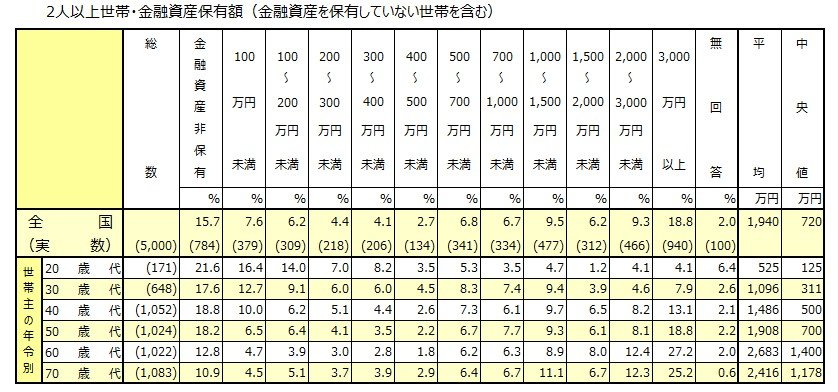
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」をもとにLIMO編集部作成
2人以上世帯になると資産規模は大きく跳ね上がり、平均値は2683万円、中央値は1400万円と、単身世帯に比べて格段に高い水準にあります。資産3000万円以上を保有するアッパーマス層(およびそれ以上の層)の割合は27.2%に達しており、約4世帯に1世帯が富裕層への足掛かりを築いていることが分かります。
貯蓄ゼロ世帯の割合も12.8%に留まっており、単身世帯に比べると生活基盤が安定している世帯が多い傾向にあります。現役時代からの共働きや退職金の積み増しによって、60歳代でアッパーマス層へ食い込めるかどうかが、その後の富裕層入りの大きな分岐点となっています。
3. お金に好かれる人ってどんな人?元銀行員が見た!彼らに共通する3つの特徴!
ここからは、お金に好かれる人に共通する3つの特徴について、元銀行員である筆者が解説します。
3.1 お金に好かれる人①すでに貯めたお金は「ないもの」として考える
お金に好かれる人は、突発的な支出が発生したときでもすでに貯めたお金を切り崩して対応しない、というルールを持っています。
たとえば、家電の故障などで買い替えるときでも、予備資金や毎月の家計の中から対応するようにして、貯蓄を切り崩して資金を捻出することはありません。なぜなら貯蓄は長期的な計画のもとでコツコツと積み上げていくものであり、日常的な支出に充てるものではないからです。
お金に好かれるためには、「一度貯めたお金はよほどの理由がない限り手を付けない」という気持ちで貯蓄に取り組むようにしましょう。
3.2 お金に好かれる人②他人のためにお金を使うことに抵抗がない
お金に好かれる人というと、節約ばかりにこだわってお金をあまり使わないようなイメージがあるかもしれません。しかし、筆者が銀行での経験を通して気付いたのは「他人のために使うお金は惜しまない」という特徴です。
以前、「なんとなく習慣で買っていたスポーツくじで数百万円が当たったので、動物の愛護団体に全額寄付した」というお客さまがいらっしゃいました。
筆者はその話を聞いて大変驚きましたが、同時に「もしかしたら、お金はこうして他人のために使える人のところに舞い込むものなのかもしれないな」とも感じました。
もちろんなかなか真似できる例ではありませんが、「お金を使うべきところとそうでないところをしっかりと区別しておく」というのは大切なことかもしれません。
3.3 お金に好かれる人③お金に関する知識をアップデートする
お金に好かれる人は、日々お金に関する知識をきちんとアップデートしていることも特徴です。
たとえば、NISA制度がスタートした当時、富裕層の方はすぐに「制度のことを教えて」と積極的にたずねるケースが多かったように感じます。
お金を貯めるためには、特に税金の知識を正しく身につけることが欠かせません。「これってどういう制度なんだろう?」と気になったら、積極的に学ぶ姿勢を身につけることが大切です。
4. まとめにかえて
効率よくお金を貯めるためには、日頃の習慣や行動を見直すことが大切です。いきなり富裕層を目指すことは難しくても、貯蓄への取り組み方を変えるだけでお金が貯まるスピードがアップしていくかもしれません。
ぜひ年末年始は自分の家計や貯蓄を振り返り、2026年から良いスタートが切れるようにしてみましょう。


参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
椿 慧理