
60歳代の貯蓄は「ゼロの世帯」と「2000万円以上の世帯」が並ぶなど、二極化が進んでいます。
お正月は家族と集まったり、これからの暮らしについて考えたりする機会が多い時期ですが、そうした中で老後資金や年金について不安を感じる人もいるのではないでしょうか。
加えて年金額にも差があるため、老後の生活にどれくらい余力があるのか分かりにくいと感じる人もいるのではないでしょうか。
本記事では、60歳代の貯蓄と年金データをもとに現状を整理し、今からできる備えを紹介します。
1. 【60歳代・単身世帯】貯蓄ゼロと貯蓄2000万円以上どちらが多い?≪金融資産を保有していない世帯含む≫
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」のデータをもとに、60歳代の貯蓄事情を紹介します。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
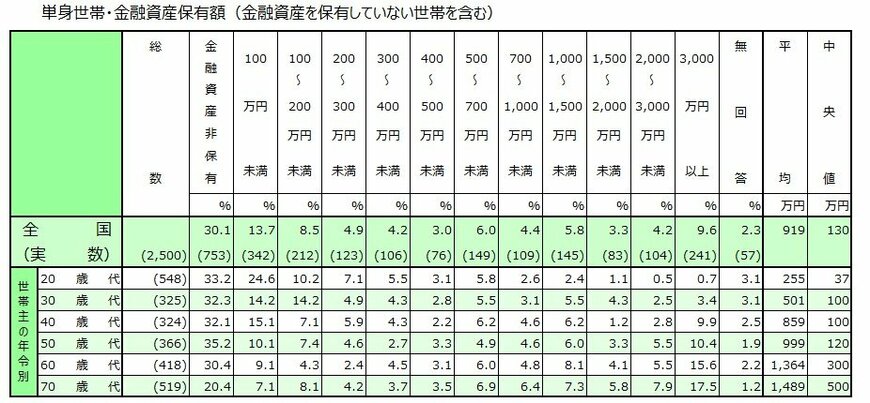
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
60歳代の単身世帯は、貯蓄ゼロが30.4%が最も多く、2000万円以上の21.1%を上回っています。
1.1 【60歳代・単身世帯】金融資産を保有していない世帯含む場合の平均貯蓄額と中央値はいくら?
- 平均:1364万円
- 中央値:300万円
平均貯蓄額は1364万円ですが、中央値は300万円と大きく乖離しており、一部の高資産層が平均値を押し上げている構造が強く表れています。
また、1000万円未満の層が64.6%(貯蓄ゼロを含む)で、単身世帯では全体的に貯蓄余力が小さく、家計が不安定になりやすい特徴がみられます。
2. 【60歳代・二人以上世帯】貯蓄ゼロと貯蓄2000万円以上どちらが多い?≪金融資産を保有していない世帯含む≫
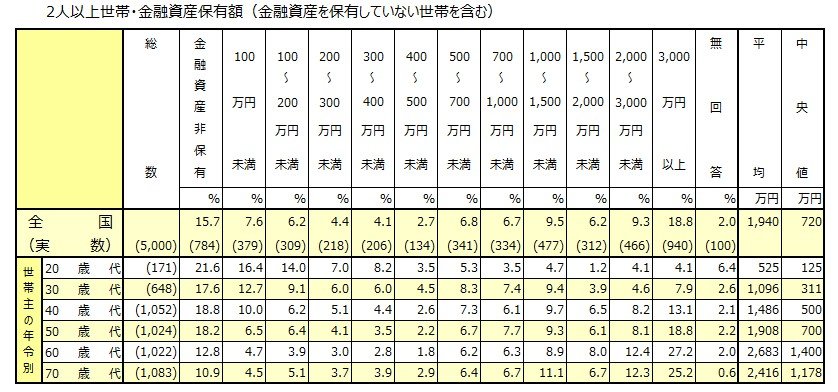
- 金融資産非保有:12.8%
- 100万円未満:4.7%
- 100~200万円未満:3.9%
- 200~300万円未満:3.0%
- 300~400万円未満:2.8%
- 400~500万円未満:1.8%
- 500~700万円未満:6.2%
- 700~1000万円未満:6.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:8.0%
- 2000~3000万円未満:12.4%
- 3000万円以上:27.2%
60歳代は貯蓄ゼロが12.8%、貯蓄2000万円以上が39.6%と、貯蓄が少ない層と多い層がくっきり分かれる二極化傾向がみられます。
2.1 【60歳代・二人以上世帯】金融資産を保有していない世帯含む場合の平均貯蓄額と中央値はいくら?
- 平均:2683万円
- 中央値:1400万円
中央値は1400万円で、平均2683万円より大きく下回っており、一部の高資産層が平均額を押し上げている状況です。
収入源が複数あることや、長期的に夫婦で資産形成を行っているケースが多いため、全体として単身世帯よりも貯蓄水準が高い傾向がみられます。
3. 【60歳代】厚生年金と国民年金の平均受給額
ここでは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、60歳代の厚生年金と国民年金の平均受給額を見ていきましょう。
3.1 【60歳代】厚生年金の平均月額≪1歳刻み≫
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
60~64歳の受給額は6万~10万円台とばらつきが大きく、特別支給の厚生年金の受給開始年齢や加入歴の違いが、そのまま金額に反映されています。
65歳になると平均14万9862円となり、その後の66~69歳もおおむね15万円台で推移しています。
これは老齢厚生年金の本格支給が始まるため、受給額が安定する時期といえます。
3.2 【60歳代】国民年金の平均月額≪1歳刻み≫
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
60~64歳の国民年金受給額は4万5000円~4万7000円台で推移し、厚生年金と比べても低い水準にとどまっています。
65歳になると平均6万1240円へと上がりますが、その後の66~69歳はおおむね6万1000円前後で安定しています。
老齢基礎年金は年齢による変動が小さく、ほぼ同じ水準が続きます。
この金額のみで生活を補うのは難しく、老後の生活では貯蓄や就労収入、私的年金などの補完が欠かせない層が多いといえます。
4. 60歳代からできる現実的な3つの備え
60歳代は、支出の見直しや生活防衛費を確保しておくことで、老後の資金不足に備えやすくなります。
65歳以降もパートや再雇用などで収入を持てると、年金収入に依存しすぎずに暮らしの安定につながりやすくなるでしょう。
また、iDeCoや新NISAを活用して少額から資産を積み立てることで、将来の選択肢を広げる可能性が生まれます。
5. まとめにかえて
貯蓄ゼロの場合でも、年金で生活が成り立つケースはありますが、想定外の支出があると家計が不安定になりやすい点は意識しておきたいところです。
貯蓄中央値の300万円前後(60歳以上単身世帯の場合)では、日々の生活に対応できても、老後後半で資金が不足する可能性があります。
60歳代からは、支出の最適化や少額からの資産形成、65歳以降の就労などを組み合わせることで、老後の不安を和らげやすくなります。


参考資料
円城 美由紀