
12月も下旬に入り、 来年に向けた資産運用の見直しを考えている方も多いのではないでしょうか。
そんな中、12月3日に発表された最新の「個人向け国債」の発行条件が注目を集めています。
今回の条件は、変動10年型が1.23%、固定5年型が1.35%、固定3年型が1.10%と、すべての期間で1%を超える利回りとなりました。
個人向け国債は、国が元本と利息の支払いを保証するため、元本割れのリスクが低い傾向にある金融商品です。
現在の金利環境において、より有利な運用先として検討している人もいるでしょう。
特に、今後の金利上昇局面で恩恵を受けやすい「変動10年型」は、半年ごとに利率が見直される仕組みから、将来への備えとして関心が高まっています。
この記事では、個人向け国債「変動10年型」のこれまでの金利推移を振り返るとともに、現在募集されている12月分の発行条件の詳細を解説しますので、ぜひ参考にしてください。
1. 【意外と知らない】「個人向け国債」とは?
個人向け国債は、日本政府が発行し、個人投資家向けに設計された債券です。
国が元本と利息の支払いを保証しているため、現在国内で取り扱われている金融商品の中でも、極めて安全性の高い資産と位置づけられています。
個人向け国債には「変動金利タイプ」と「固定金利タイプ」があり、タイプごとに満期の期間が異なります。
1.1 1.変動金利タイプ:10年満期
- 半年ごとに適用利率が見直される
- 適用金利には下限(0.05%)が設定されている
- 市場の金利が上昇すると受けとる利息も増えるメリットがある
1.2 2.固定金利タイプ:5年満期
- 発行時に決定された金利が、満期まで変わらず適用される
1.3 3.固定金利タイプ:3年満期
- 発行時に決定された金利が、満期まで変わらず適用される
なお、2025年12月4日(木)から12月30日(火)まで募集される個人向け国債の金利は、以下のとおりです。
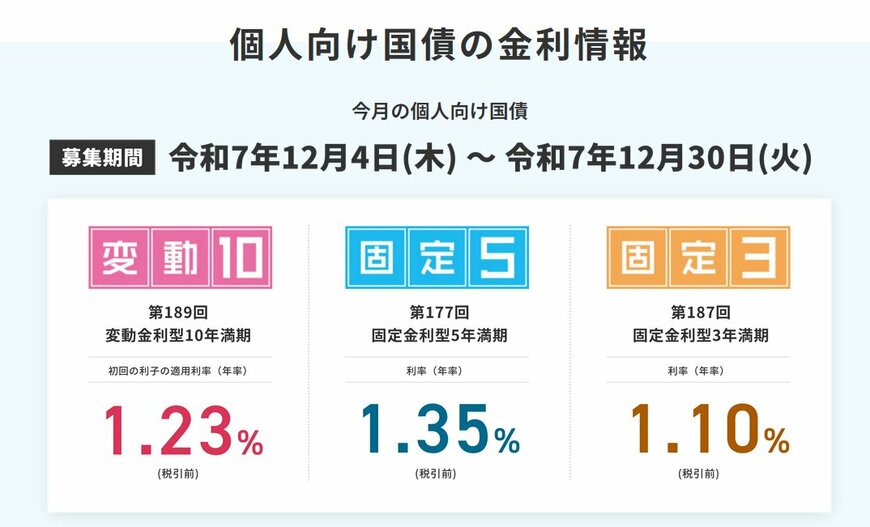
- 変動金利型10年:1.23(※11月募集の利率:1.10%)
- 固定金利型5年:1.35%(※11月募集の利率:1.19%)
- 固定金利型3年:1.10%(※11月募集の利率:0.99%)
変動10年・固定5年・固定3年のいずれについても、11月募集分と比べて利率は上昇しています。
1.4 個人向け国債では「固定5年」が最も人気
2025年10月時点の、個人向け国債における種類別の応募額は以下のとおりです。
- 個人向け利付国庫債券(変動10年)第187回債:1246億円
- 個人向け利付国庫債券(固定 5年) 第175回債:2323億円
- 個人向け利付国庫債券(固定 3年) 第185回債:941億円
上記の結果から、固定金利で運用しやすい「固定5年」が、多くの個人投資家から支持されていることが分かります。
2. 個人向け国債「変動10年」の適用利率はどれくらい上がってる?
前述のとおり、個人向け国債の変動金利タイプでは、半年ごとに適用される利率が見直されます。
2024年3月にマイナス金利の解除が決定して以降、金利は緩やかな上昇傾向にあります。
ここでは、個人向け国債の変動金利がどのように推移しているのかを見ていきましょう。

個人向け国債「変動10年(第158回債)」適用利率の推移
- 令和5年6月16日から令和5年12月15日:0.28%
- 令和5年12月16日から令和6年6月15日:0.60%
- 令和6年6月16日から令和6年12月15日:0.57%
- 令和6年12月16日から令和7年6月15日:0.65%
- 令和7年6月16日から令和7年12月15日:0.84%
- 令和7年12月16日から令和8年6月15日:1.10%
適用利率0.28%でスタートした変動10年の第158回発行債は、現在では1.10%まで上昇しています。
ただし、変動金利である以上、適用利率が今後も必ず上昇するとは限りません。
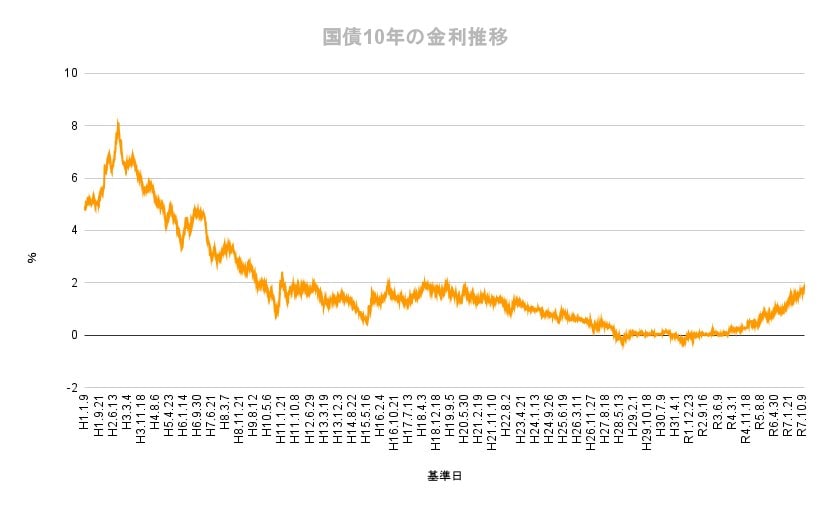
市場環境によっては、利率が低下する可能性もあるため、その点には注意しておく必要があります。
3. 【判断のポイント】「個人向け国債」か「定期預金」どちらがいい?
安全性の高い金融商品として、「個人向け国債」と「定期預金」のどちらを選ぶべきか悩む方も多いのではないでしょうか。
本章では、それぞれの特徴を整理しながら、ご自身のお金の使い道や目的、重視したいポイントに応じて判断するための考え方を解説します。
3.1 個人向け国債が「定期預金よりも有利」と考えられるケース
個人向け国債は、国が元本と利息の支払いを保証しているため、安全性が非常に高い点が大きな特徴です。
資産の「守り」や「安心感」を最優先したい場合
資産の「守り」や「安心感」を最優先したい場合には、判断の軸は「元本割れリスクをどれだけ避けられるか」に置くことになります。
国債は、元本割れのリスクが極めて低い金融商品であり、高齢者や退職金を受け取った方など、資産を減らしたくない人にとって適した選択肢といえるでしょう。
また、投資経験が少ない人が、リスクを抑えながら資産運用を始める際の「最初の一歩」としても取り入れやすい商品です。
将来的に金利が上昇すると見込んでいる場合
将来的に金利が上昇すると見込んでいる場合は、「金利にどれだけ柔軟に対応できるか」が判断のポイントになります。
変動10年型の個人向け国債は、半年ごとに適用利率が見直される仕組みのため、長期的に日本の金利が上昇局面にあると考える場合、有利に働く可能性があります。
一方、定期預金は満期まで金利が固定されるのが一般的で、途中で金利が上がっても、その恩恵を受けにくい点が特徴です。
これに対し、個人向け国債であれば、金利上昇に合わせて受け取る利息が増える可能性があります。
なお、金融機関によっては変動金利型の定期預金を取り扱っている場合もあります。
金利の仕組みや適用利率の推移を確認しながら、国債とあわせて比較検討するとよいでしょう。
「安全性を重視した資産」を確保したい場合
運用資産を分散させる中で、「安全性を重視した資産」を確保したい場合は、「ポートフォリオ全体の安定性」が判断の軸になります。
株式や投資信託といった価格変動の大きい資産に投資している場合、資産配分の一部に、極めて安全性の高い個人向け国債を組み入れることで、ポートフォリオ全体の値動きを抑える効果が期待できます。
このように、リスク資産と安全資産を組み合わせることで、長期的に安定した運用を目指しやすくなるでしょう。
3.2 定期預金が「個人向け国債より有利」と考えられるケース
個人向け国債は安全性の高い金融商品ですが、その一方で注意しておきたい点もいくつかあります。
場合によっては、個人向け国債よりも定期預金や他の金融商品のほうが適しているケースもあるため、あらかじめデメリットを確認しておきましょう。
短期間で資金が必要になる場合
判断のポイントとなるのは、「資金の動かしやすさ」と「解約時の扱い」です。
個人向け国債は、購入から1年間は原則として途中で換金することができません。
また、1年経過後に解約する場合でも、直近2回分の利子相当額が差し引かれる仕組みになっています。
一方、定期預金は中途解約をしても元本が割れることはなく、解約時には所定の低い金利が適用されるのが一般的です。
国債のように、すでに得た利息を差し引かれる形になるケースは多くありません。
そのため、近い将来に使う可能性がある資金や、急な出費に備えたいお金については、定期預金のほうが柔軟に対応しやすい選択肢といえるでしょう。
市場金利が急激に上昇している場合
市場金利が急激に上昇している局面では、「金利がどれだけ早く反映されるか」が判断のポイントになります。
変動10年型の個人向け国債は、適用利率の見直しが半年ごとに行われる仕組みです。
そのため、市場金利が急上昇した場合でも、その動きが直ちに国債の利率へ反映されるわけではありません。
このようなタイムラグが生じることで、定期預金のように、より高い金利の商品へすぐに切り替えられるケースと比べると、収益機会を逃してしまう可能性があります。
4. 「個人向け国債」や「定期預金」以外の選択肢を検討したいケースも
個人向け国債や定期預金は、安全性が高く、安定した利息を得られる点が魅力ですが、資金の目的や運用方針によっては、ほかの金融商品が適しているケースもあります。
4.1 インフレ(物価上昇)への備えを重視したい場合
インフレ(物価上昇)への備えを重視したい場合は、「実質的な資産価値を維持できるか」が判断のポイントになります。
インフレが進行すると、国債で得られる利息収入といった名目上の利回りだけでは、物価の上昇に追いつかない可能性があります。
その結果、資産の購買力が実質的に目減りしてしまうことも考えられます。
リスク水準は高くなりますが、株式や投資信託、不動産など、より高いリターンが期待できる金融商品や、インフレの影響を受けにくい仕組みを持つ商品を組み合わせることで、実質的な資産価値を維持しやすくなる可能性があります。
4.2 少しでも高いリターンを目指したい場合
少しでも高いリターンを目指したい場合は、「機会損失をどこまで許容できるか」が判断の軸になります。
国債は安全性が高い反面、利回りは比較的低い水準にとどまりやすい金融商品です。
そのため、資金を国債に充てることで、高金利の個人向け社債や高配当株など、より高い利回りが期待できる商品に投資する機会を逃してしまう可能性があります。
このような「機会損失」のリスクを踏まえたうえで、自身のリスク許容度や資産運用の目的に合った商品を選ぶことが重要といえるでしょう。
次は、年代別で「月の生活費」の平均を見ていきます。
5. 【月の生活費】平均いくら?年代別で見てみる
現役世代の月の生活費はどれくらいかかっているのでしょうか。
総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」より、今回は二人以上世帯のうち勤労者世帯に視点をあてて、世帯主の年齢階級別に月の生活費を確認します。
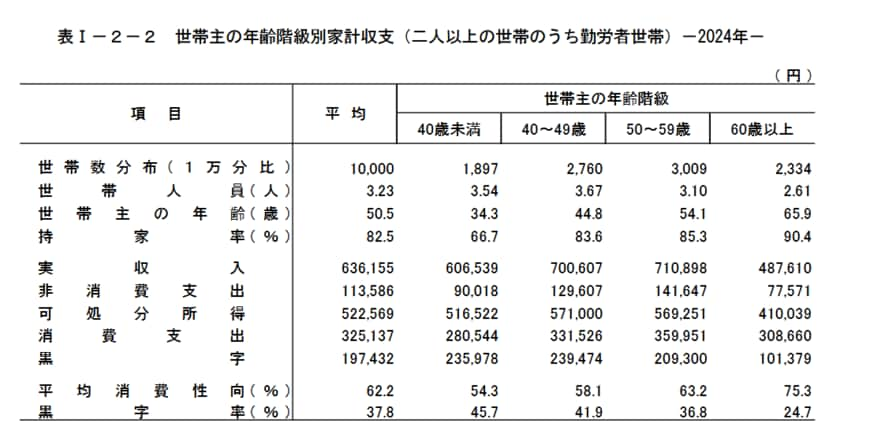
5.1 【40歳未満】月の生活費
- 実収入:60万6539円
- 消費支出:28万544円
- 非消費支出:9万18円
- 家計収支:23万5978円
5.2 【40歳代】月の生活費
- 実収入:70万607円
- 消費支出:33万1526円
- 非消費支出:12万9607円
- 家計収支:23万9474円
5.3 【50歳代】月の生活費
- 実収入:71万898円
- 消費支出:35万9951円
- 非消費支出:14万1647円
- 家計収支:20万9300円
年代が上がるにつれ収入が増えていますが、消費支出・非消費支出も増えています。
またあくまで平均であり、家庭差も大きいでしょう。
6. まとめ
本記事では、「個人向け国債」と定期預金の仕組みの違い、年代別の「月の生活費の平均」について解説してきました。
ご年代や、資産状況に応じて守りの資産を中心に考えていく方がいいのか、投資信託や個別株式のような攻めの資産を中心に考えていく方がいいのかよく検討することが大切です。
まずは、金融商品ごとに異なる特徴や、メリット・デメリットを理解したうえで、どのような資産形成が家計やライフスタイルに合っているのか考えてみてはいかがでしょうか。