
今年も残すところあとわずか。一年の締めくくりに、今の家計や将来の備えを穏やかに見つめ直す時間を持つのも良いものです。
昨今は、自らの意思でシングルライフを謳歌する方、離別や死別を経て自分らしい歩みを再開した方など、シニアのライフスタイルも非常に多様化しています。
一方で、物価高が続くなか「ひとりの老後」の家計管理に、漠然とした不安を感じることもあるかもしれませんね。
この記事では、最新の家計調査データから65歳以上の単身世帯のリアルな収支を確認し、2025年度の年金額例を紐解きます。
「自分だけの心地よい暮らし」を長く守り続けるために、いま知っておきたい準備のヒントを一緒に探ってみましょう。
1. おひとりさま「65歳以降のリタイア世帯」毎月の生活費は手取り収入の1.2倍
総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、65歳以上の単身無職世帯のひと月の家計収支データを見ていきます。
1.1 65歳以上《単身》無職世帯ひと月の家計収支
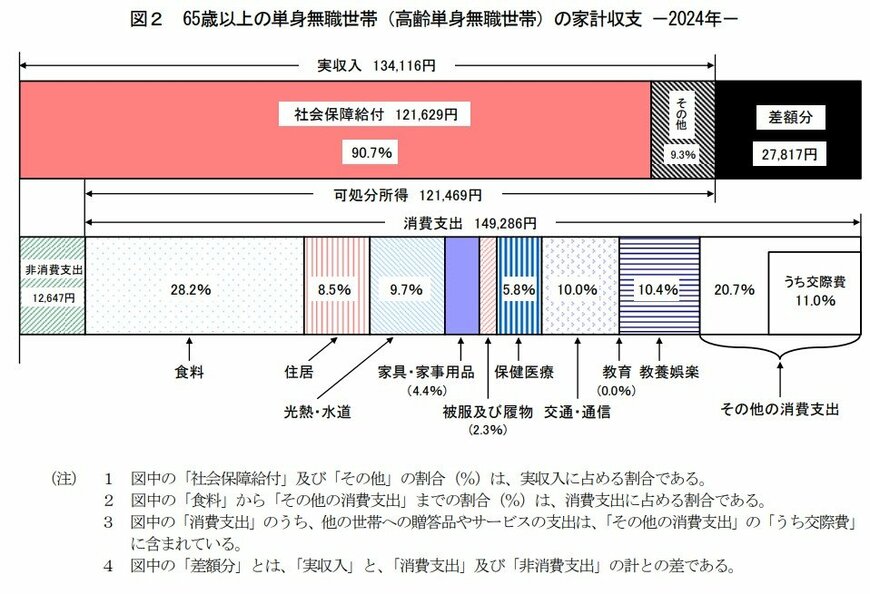
毎月の実収入:13万4116円
■うち社会保障給付(主に年金):12万1629円
毎月の支出:16万1933円
■うち消費支出:14万9286円
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- うち諸雑費:1万3409円
- うち交際費:1万6460円
- うち仕送り金:1059円
■うち非消費支出:1万2647円
- 直接税:6585円
- 社会保険料:6001円
65歳以上《単身》無職世帯の家計は…
- ひと月の赤字:2万7817円
- エンゲル係数(消費支出に占める食料費の割合):28.2%
- 平均消費性向(可処分所得に対する消費支出の割合):122.9%
老齢年金を受給して一人暮らしをするシニア世帯の家計は、どのような状況なのでしょうか。
この単身世帯のひと月の支出合計は16万1933円です。その内訳は、税金や社会保険料などの「非消費支出」が1万2647円、食費や住居費などの「消費支出」が14万9286円を占めます。
一方、ひと月の収入は13万4116円で、その約9割(12万1629円)は主に公的年金です。
エンゲル係数は28.2%、平均消費性向は122.9%。結果的に、この単身世帯は毎月2万7817円の赤字を抱えています。
ただし、この家計収支データには注意すべき点があります。まず、支出に「介護費用」が含まれておらず、住居費も1万円台と低めです。健康状態や住居環境によっては、これらの費用がさらに上乗せされることも考慮する必要があるでしょう。
また、「非消費支出」が示す通り、老後の年金暮らしが始まっても、税金や社会保険料の支払いは生涯続きます。
多くのシニアがこれらの費用を年金から天引きで納めている現実も踏まえ、年金収入と日常生活費だけではなく、こうした、固定費も考慮した生活設計が大切となるでしょう。
2. 65歳以降、公的年金はいくらもらえる?
現役時代の年金加入状況によって、老後の受給額は一人ひとり異なります。加えて、年金額は物価や現役世代の賃金動向を踏まえ、毎年改定がおこなわれます。
2025年度の年金額は前年度より1.9%引き上げられており、厚生労働省は以下の年金例を公表しています。
2.1 【2025年度】国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の年金保険料は全員一律ですが、厚生年金は会社員や公務員などが加入し、収入に応じた保険料を納めるため個人差が表れやすくなります。
3. 【65歳以降の年金モデル】会社員・自営業・第3号…現役時代の働き方・過ごし方別《5パターン》
働き方や生き方が多様化する今、「将来、自分はどのくらいの年金を受け取れるんだろう?」と気になっている人もいるでしょう。
厚生労働省は、今回の年金改定の発表と同時に、多様なライフコースに応じた年金額例も示しています。
この年金額例は、令和6年の財政検証で作成された将来の年金予測(年金額の分布推計)を基にしています。
具体的には「令和6(2024)年度に65歳になる人」の加入期間や収入をモデルとし、働き方のタイプ(経歴類型)ごと・男女別に概算したものです。
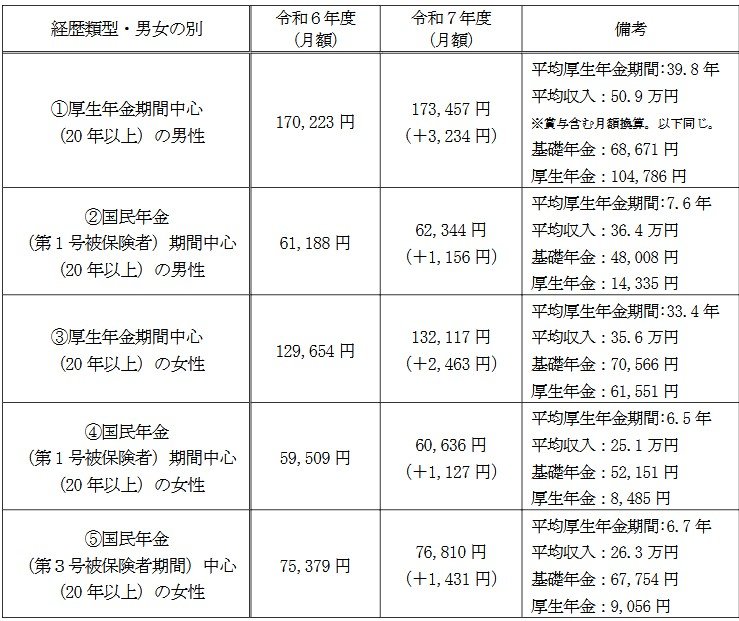
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記のデータからは、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向があることが分かります。
現役時代に「国民年金の期間が中心だったか」「厚生年金の期間が中心だったか」により、老後の年金水準が大きく変わるわけですね。
働き盛りの現役世代にとって、いまの働き方や収入は、目前の家計だけではなく、遠い将来の年金額を左右する重要な要素となるのです。
4. 【コラム】日本人の平均寿命、男性81.09歳、女性87.13歳
平均余命とは、特定の年齢の人々が「あと何年生きられるか」を示す期待値です。
そして、私たちがしばしば使う「平均寿命」という言葉は、「(現時点での)0歳の平均余命」を指します。
2025年7月25日に厚生労働省が公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
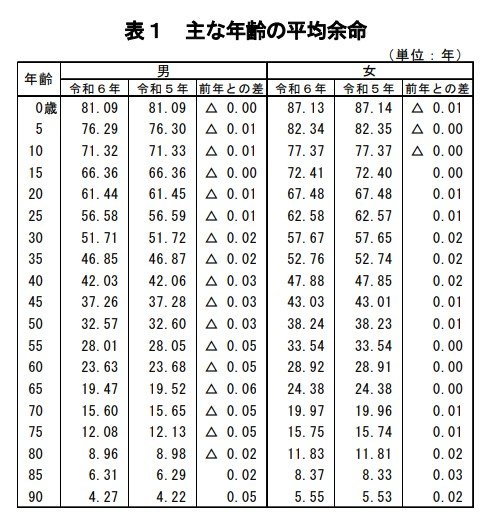
また、平均寿命の長期的な推移を見ると、男女ともに着実に延びています。
- 昭和30年(1955年) 男63.60 女67.75 男女差4.15
- 昭和40年(1965年) 男67.74 女72.92 男女差5.18
- 昭和50年(1975年) 男71.73 女76.89 男女差5.16
- 昭和60年(1985年) 男74.78 女80.48 男女差5.70
- 平成7年(1995年) 男76.38 女82.85 男女差6.47
- 平成17年(2005年) 男78.56 女85.52 男女差6.96
- 平成27年(2015年) 男80.75 女86.99 男女差6.24
- 令和6年(2024年) 男81.09 女87.13 男女差6.03
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
5. まとめ
調査結果が示す通り、年金のみで生活費をカバーできる人は決して多数派ではないでしょう。
税金や社会保険料などの固定費に加え、年齢を重ねることで、介護費や医療費、さらには住居費の上振れリスクも潜んでいると考えられます。
現役時代の働き方で受給額に大きな差が出るからこそ、まずは「ねんきん定期便」等で自身の将来像を把握することが第一歩です。
「人生100年時代」と呼ばれる今、新NISAなどの税制優遇制度の活用も検討しながら、ライフスタイルに合わせた「息の長い」資金計画を先手先手で立てていけると良いですね。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査[単身世帯調査](2024年)」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部貯蓄班