
12月も下旬を迎え、 街はクリスマスの華やぎと正月の準備が入り混じる慌ただしい時期となりました。
年末の賞与支給や来年度の昇給予測などの話題が増えるこの時期、ご自身の収入や働き方、そして他業界の給与水準が気になる方も多いのではないでしょうか。
数ある職業の中でも、堅実で安定したイメージを持つ「銀行員」ですが、その年収の実態はどのようになっているのでしょうか。
銀行員の給与体系は、役職や年次によって大きく変動し、年代ごとに特徴的な推移を見せます。
また、近年の金融業界を取り巻く環境の変化が、給与にどのような影響を与えているのかも注目のポイントです。
本記事では、20歳代から60歳代までの年代別平均年収を詳しく紹介し、全産業の平均年収との比較を交えながら、銀行員の給与事情を分かりやすく解説します。
ご自身のキャリア形成や、将来の収入イメージを描く際の参考にしてください。
1. 【元銀行員が解説】銀行員の「平均年収」ってどれくらい?
政府統計の総合窓口に掲載されている「賃金構造基本統計調査 令和6年賃金構造基本統計調査」によると、銀行員の平均年収は次のように示されています。
※ここでいう銀行員は、「金融営業職業従事者」に該当します。
- 平均年収:約631万1200円
- きまって支給する現金給与額(※1):40万1900円
- 年間賞与・その他特別給与額(※2):148万8400円
一方、国税庁が公表している「令和6年分 民間給与実態統計調査」では、給与所得者全体の平均年収は478万円となっています。
この全体平均と比べると、銀行員の平均年収は相対的に高い水準にあるといえるでしょう。
もっとも、これらの金額はいずれも全年齢層を含めた平均値であり、実際の収入は年齢や勤続年数、役職などによって大きく差が生じます。
次章では、銀行員について、年齢別に「月収」「ボーナス」「年収」の平均額を詳しく見ていきます。
※1 きまって支給する現金給与額:毎月定期的に支払われる基本給や各種手当を含む月ごとの給与部分
※2 年間賞与・その他特別給与額:年に数回支給される賞与や臨時の特別手当などを指すもの
1.1 【年齢別】銀行員の「月収・ボーナス」を一覧表で比較
政府統計の総合窓口「賃金構造基本統計調査 令和6年賃金構造基本統計調査」によると、銀行員の年齢別に見た平均的な「月収」と「ボーナス」は、以下のとおりとなっています。
年齢層:平均月収:ボーナス
- ~19歳:18万8100円:12万500円
- 20~24歳:27万6800円:48万3100円
- 25~29歳:33万9100円:119万600円
- 30~34歳:40万5200円:158万3400円
- 35~39歳:46万4200円:189万3700円
- 40~44歳:49万600円:213万7400円
- 45~49歳:46万4500円:183万円
- 50~54歳:47万2200円:186万7000円
- 55~59歳:45万5100円:170万9100円
- 60~64歳:33万4100円:109万7600円
- 65~69歳:33万6700円:100万9200円
- 70歳~:26万8400円:35万1900円
次に、これらのデータをもとに、年齢ごとの銀行員の「平均年収」について確認していきます。
1.2 【年齢別】銀行員の「平均年収」を一覧表で比較
政府統計の総合窓口「賃金構造基本統計調査 令和6年賃金構造基本統計調査」によると、銀行員の平均年収は年齢層によって大きな差が見られます。
以下では、年齢別に銀行員の平均年収を整理して確認していきましょう。
年齢層:平均年収
- ~19歳:229万7000円
- 20~24歳:380万4700円
- 25~29歳:526万5200円
- 30~34歳:644万5800円
- 35~39歳:745万8100円
- 40~44歳:802万4600円
- 45~49歳:740万4000円
- 50~54歳:753万3400円
- 55~59歳:717万300円
- 60~64歳:510万6800円
- 65~69歳:504万9600円
- 70歳〜:357万2700円
銀行員の年収は、20〜30歳代にかけて大きく伸び、40歳代でピークを迎えます。
その後も50歳代までは比較的高い水準を維持する傾向があります。
一方で、60歳代に入ると再雇用制度などの影響により、収入が大きく減少する様子がデータから読み取れます。
次章では、こうした銀行員の年収水準を「給与所得者全体」の平均年収と年齢別に比較し、その差について見ていきましょう。
2. 【銀行員の平均年収と比較】給与所得者全体の年代別の「平均年収」はいくら?
続いて、国税庁が公表している「令和6年分 民間給与実態調査」をもとに、給与所得者全体の平均年収と銀行員の平均年収を比べてみましょう。

【給与所得者全体の平均年収(銀行員の平均年収)】
- 〜19歳:118万円(229万7000円)
- 20 ~ 24歳:277万円(380万4700円)
- 25 ~ 29歳:407万円(526万5200円)
- 30 ~ 34歳:449万円(644万5800円)
- 35 ~ 39歳:482万円(745万8100円)
- 40 ~ 44歳:516万円(802万4600円)
- 45 ~ 49歳:540万円(740万4000円)
- 50 ~ 54歳:559万円(753万3400円)
- 55 ~ 59歳:572万円(717万300円)
- 60 ~ 64歳:473万円(510万6800円)
- 65 ~ 69歳:370万円(504万9600円)
- 70歳~:305万円(357万2700円)
銀行員の平均年収と比較すると、いずれの年代においても、銀行員の平均年収は給与所得者全体の平均を大きく上回っていることが分かります。
これらのデータを踏まえると、銀行員は給与水準が比較的高い職業に位置づけられるといえるでしょう。
3. 銀行に就職しても「将来は安泰」とは言い難い現状
これまで見てきたとおり、銀行員の平均年収は、どの年代においても給与所得者全体の平均を上回っており、収入面では比較的恵まれた職種といえます。
しかし、そのことが将来にわたる安定を必ずしも保証するわけではありません。
近年はデジタル技術やAIの進展により、銀行業界を取り巻く環境が大きく変化しています。
加えて、長期的な低金利環境の影響で貸出業務の収益性は低下し、異業種から金融分野への参入も進んでいます。
さらに、各種手続きのオンライン化が進んだことで、従来の店舗型営業の重要性は以前ほど高くなくなっています。
こうした流れの中で、コスト削減を目的とした店舗の統廃合が進み、多くの地域で銀行店舗が減少しているのが現状です。
実際、財務総合政策研究所のデータによると、2001年以降、銀行や信用金庫の店舗数は、この約20年間でおよそ13〜33%減少していることが示されています。

このような動きの背景には、顧客の利便性を維持しながら業務の効率化を進め、コスト削減を図ろうとする金融業界全体の方向性があります。
こうした環境の変化を踏まえると、銀行員が今後も安定したキャリアを築いていくためには、従来の枠組みにとらわれることなく、時代の変化に柔軟に対応し続ける姿勢が重要といえるでしょう。
次は、「税金が安くなる仕組み」として、所得控除と税額控除について解説します。
4. 所得控除と税額控除「税金が安くなる仕組み」とは?
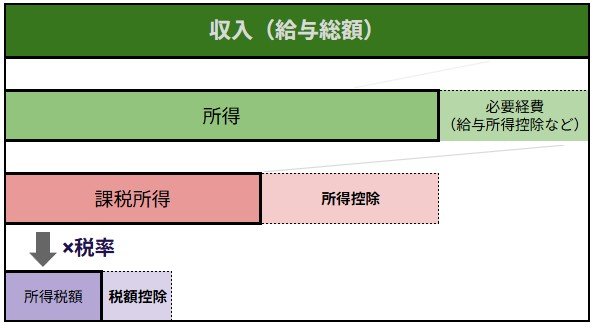
所得控除と税額控除、どこが違う?3/5
各種資料をもとにLIMO編集部作成
年末調整や確定申告で必ず耳にする「控除」は、税負担を軽減できるしくみです。
大きく分けて「所得控除」と「税額控除」の2種類があります。
この2つの違いを整理しておきましょう。
4.1 所得控除=収入から課税所得を減らす
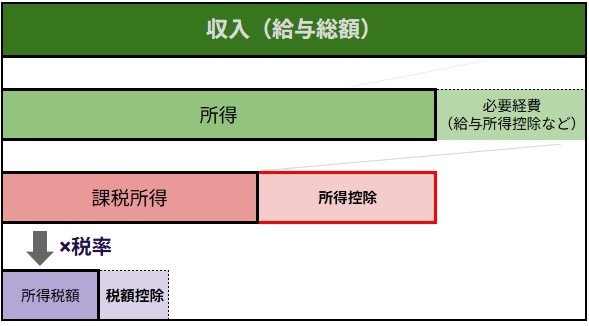
所得控除=収入から課税所得を減らす4/5
各種資料をもとにLIMO編集部作成
所得控除とは「収入」から、課税のベースとなる「所得」を減らす仕組みです。
所得控除の種類
雑損控除(※)、医療費控除、社会保険料控除、 小規模企業共済等掛金控除、生命保険料控除、 地震保険料控除、寄附金控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除(※)、基礎控除(※)
※非居住者(日本国内に住所などがない人)が適用できる所得控除は、雑損控除、寄附金控除、基礎控除の3種類
所得控除の計算方法
課税所得金額=収入金額−《給与所得控除額》−【所得控除額の合計】
- 年収(給与総額)から「給与所得控除」などを差し引き、所得を計算する
- 「所得」から生命保険控除や扶養控除などの「所得控除」を差し引く
- 最終的に残った「課税所得」に税率をかけ、税額が決定する
所得控除の節税効果
税率をかける前の「課税所得」を減らすことで、結果的に税金が安くなります。所得が高い人ほど高い税率が適用されるため、節税効果は大きくなります。
4.2 税額控除=納税額から一定額を減らす
税額控除=納税額から一定額を減らす5/5
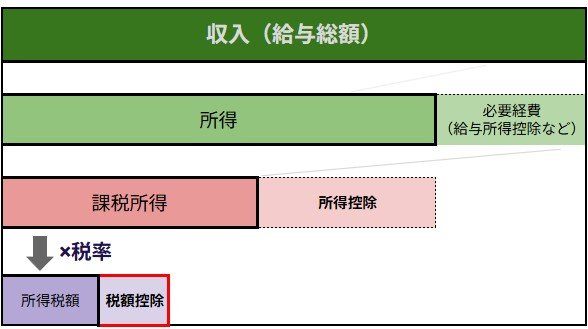
税額控除は、いったん決まった税額から一定額を差し引くしくみです。
税額控除の主な種類
配当控除、分配時調整外国税相当額控除、外国税額控除、政党等寄附金特別控除、認定NPO法人等寄附金特別控除、公益社団法人等寄附金特別控除、(特定増改築等)住宅借入金等特別控除(=住宅ローン)、住宅耐震改修特別控除、住宅特定改修特別税額控除、認定住宅等新築等特別税額控除
税額控除の計算方法
実際に納める税額=(課税所得金額×税率−税率に応じた控除額)−《税額控除額の合計》
- 所得控除と同様に「納めるべき税額」が計算される
- 「納めるべき税額」から、住宅ローン控除や配当控除などの「税額控除」が差し引かれる
- 最終的に残った金額が、実際に納める税額となる
税額控除の節税効果
税額そのものから直接引かれるため、誰もが等しく控除額と同じだけ、確実に税金が安くなります。
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど節税効果が大きくなるのに対し、税額控除は算出された税額から直接差し引かれ、誰もが等しく確実に税金が安くなります。
4.3 税負担を効率的に減らすために:所得控除と税額控除の活用
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど高い節税効果が得られるのに対し、税額控除は算出された税額から直接差し引かれるため、誰もが等しく税金が安くなります。(ただし、税額控除の合計額が算出された税額を超える場合は、その超過分は控除できません)
税負担を効果的に軽減するためには、この「所得控除」と「税額控除」の二つのしくみを正しく理解することが大切です。
年末調整や確定申告の際には、適用できる控除を漏らさず申告しましょう。
5. まとめ
本記事では、銀行員の平均年収について解説してきました。
銀行員の平均年収を見てみると、給与所得者全体の平均を大きく上回っていることが分かりました。
なお、銀行員にも様々な業務スキルが今まで以上に求められています。
転職やキャリアアップについて考えている方は、今回ご紹介した内容をぜひ参考にしてみてはいかがでしょうか。