

年末が近づき、来年のライフプランやお金のことについて考える機会が増える季節となりました。
特に40歳代を過ぎると、老後の生活の柱となる「公的年金」について、漠然とした不安を感じる方も多いのではないでしょうか。
「自分は一体いくら年金をもらえるのだろう」「年金だけで生活できるのか」といった疑問は、多くの方が抱く共通の悩みです。
この記事では、2025年度の最新情報に基づき、日本の公的年金制度の基本から、厚生年金と国民年金の平均受給額、そして年金生活者のリアルな家計収支までを詳しく解説します。
ご自身の将来を考える一つのきっかけとして、ぜひ参考にしてください。
1. 日本の公的年金は「2階建て」構造
日本の公的年金制度は、国民年金と厚生年金の2種類で構成されており、その仕組みから「2階建て」構造と呼ばれています。

1.1 1階部分にあたる「国民年金(基礎年金)」とは
国民年金は、原則として日本国内に住む20歳以上60歳未満のすべての方が加入する制度です。
保険料は全国で一律となっており、毎年度見直しが行われます。2025年度の国民年金保険料は月額1万7510円です。40年間すべての保険料を納付すると、65歳から満額の老齢基礎年金を受け取ることができます。2025年度における老齢基礎年金の満額は、月額6万9308円です。
1.2 2階部分にあたる「厚生年金」とは
厚生年金は、会社員や公務員など、特定の条件を満たした方が国民年金に加えて加入する制度です。パートタイマーであっても、1年のうち6カ月以上、厚生年金の被保険者数が51人以上となる見込みの企業(特定適用事業所)などで働く場合は加入対象となります。
- 年金保険料:給与や賞与の金額に応じて決まります(上限あり)。
- 老後の受給額:加入期間や納めた保険料額によって、一人ひとり異なります。
日本の公的年金制度は、1階部分が「国民年金」、2階部分が「厚生年金」という2階建て構造です。しかし、加入対象者や保険料の決定方法、将来受け取れる年金額には大きな違いがあります。
2. 2025年度(令和7年度)の年金額はいくら?
公的年金の受給額は、物価や現役世代の賃金の変動を考慮して、毎年度改定されます。
2025年4月からの年金額がどのように改定されたか、具体的な例を見ていきましょう。
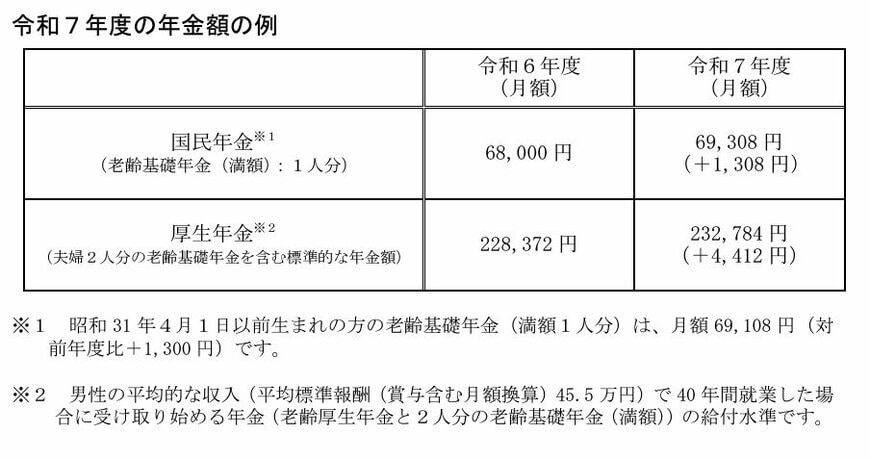
厚生労働省「令和7年度の年金額改定についてお知らせします」によると、2025年度の年金額は、前年度と比較して1.9%の引き上げとなりました。
2.1 国民年金・厚生年金の受給額モデルケース(2025年度)
- 国民年金(老齢基礎年金・満額1人分):月額6万9308円(前年度比+1308円)
- 厚生年金(夫婦2人分):月額23万2784円(前年度比+4412円)
※昭和31年4月1日以前に生まれた方の老齢基礎年金の満額は、月額6万9108円(前年度比+1300円)です。
※厚生年金の金額は、夫が平均的な収入(賞与を含む月額換算で45万5000円)で40年間就業し、妻がその期間すべて専業主婦であった世帯が65歳から受け取り始める場合の給付水準(老齢厚生年金と2人分の老齢基礎年金満額)です。
3. 厚生年金・国民年金の平均受給月額と金額別分布
次に、厚生労働省年金局の『令和5年度 厚生年金保険・国民年金事業の概況』を基に、60歳から90歳以上までの全受給権者を対象とした厚生年金と国民年金の「平均年金月額」と「受給額分布」を確認します。
3.1 厚生年金の平均受給月額と分布【男女別】
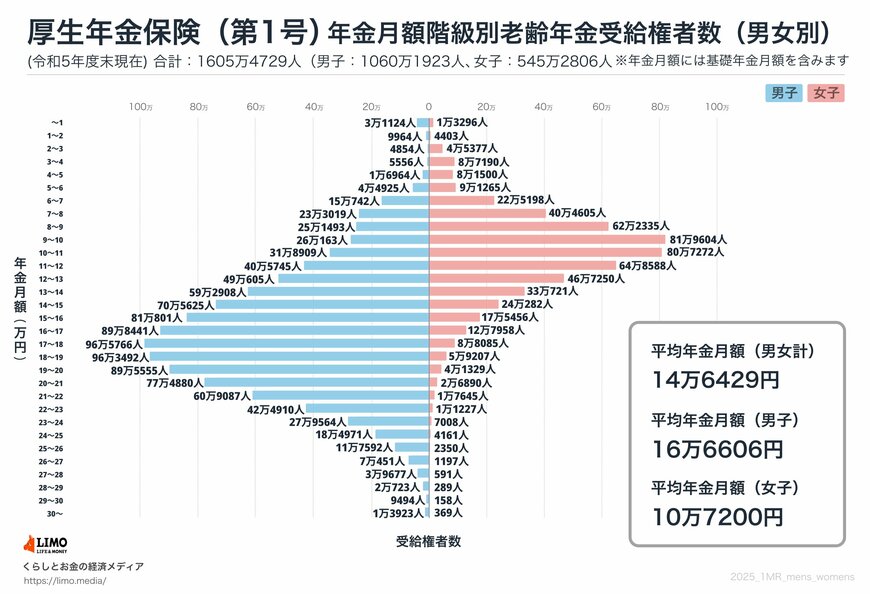
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金(基礎年金)部分を含みます。
受給額分布(1万円刻み)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』によると、厚生年金の全体の平均月額は14万6429円でした。男女別に見ると、男性が16万6606円、女性が10万7200円と、約6万円の差があることがわかります。
3.2 国民年金の平均受給月額と分布【男女別】
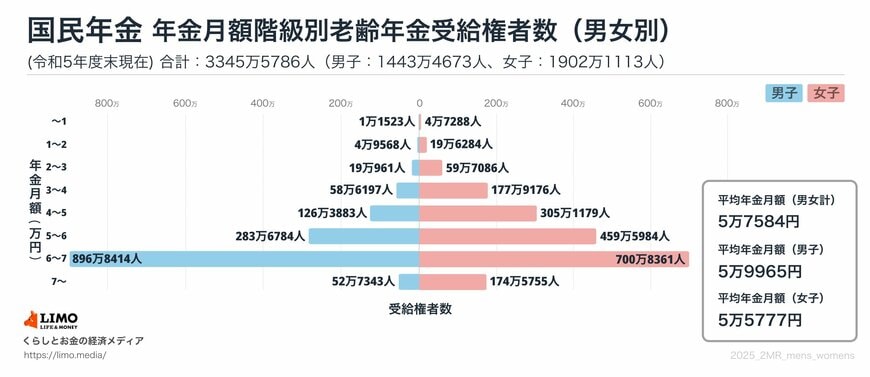
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
受給額分布(1万円刻み)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』によると、国民年金の場合、全体の平均月額は5万円台で、男女差は比較的小さくなっています。
受給額の分布を見ると「6万円以上~7万円未満」の層が最も多く、多くの人が満額に近い年金を受け取っていることが推測されます。
4. 65歳以上・無職世帯のリアルな家計収支
総務省が2025年3月11日に公表した『家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要』から、65歳以上の無職世帯(夫婦のみ・単身)の1カ月あたりの家計収支を見ていきましょう。
4.1 ケース1:65歳以上の無職夫婦世帯
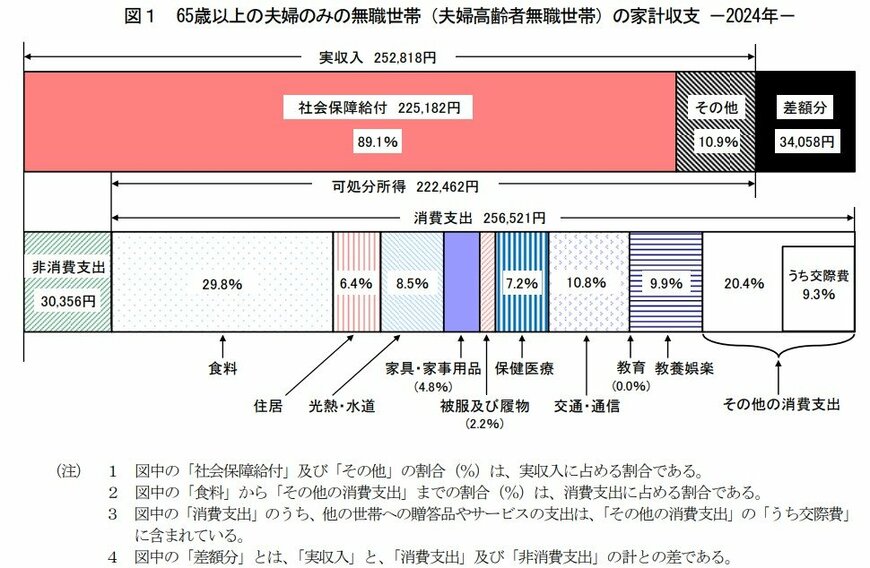
毎月の実収入:25万2818円
うち社会保障給付(主に年金)は22万5182円です。
毎月の支出:28万6877円
支出の内訳は、食費や光熱費などの「消費支出」が25万6521円、税金や社会保険料などの「非消費支出」が3万356円です。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 非消費支出(直接税・社会保険料):3万356円
毎月の家計収支
- 3万4058円の赤字
総務省統計局『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』によると、この夫婦世帯では、毎月の実収入25万2818円に対して支出が28万6877円となり、月々3万4058円が不足している状況です。
4.2 ケース2:65歳以上の無職単身世帯

毎月の実収入:13万4116円
うち社会保障給付(主に年金)は12万1629円です。
毎月の支出:16万1933円
支出の内訳は、「消費支出」が14万9286円、「非消費支出」が1万2647円です。
- 食料:4万2085円
- 住居:1万2693円
- 光熱・水道:1万4490円
- 家具・家事用品:6596円
- 被服及び履物:3385円
- 保健医療:8640円
- 交通・通信:1万4935円
- 教育:15円
- 教養娯楽:1万5492円
- その他の消費支出:3万956円
- 非消費支出(直接税・社会保険料):1万2647円
毎月の家計収支
- 2万7817円の赤字
総務省統計局『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』によると、単身世帯の場合、実収入13万4116円に対して支出が16万1933円となり、毎月2万7817円の赤字という結果でした。
5. 国民年金の受給額を増やす「付加年金」という選択肢
これまでのデータで見たように、国民年金のみを受給する場合、その額は厚生年金と比べて少額になる傾向があります。働き方が多様化する現代では、厚生年金に加入しないフリーランスや自営業として働く方も増えています。
ここでは、国民年金の受給額を増やす方法の一つとして、比較的始めやすい「付加保険料の納付」についてご紹介します。
5.1 付加年金の仕組みと対象者
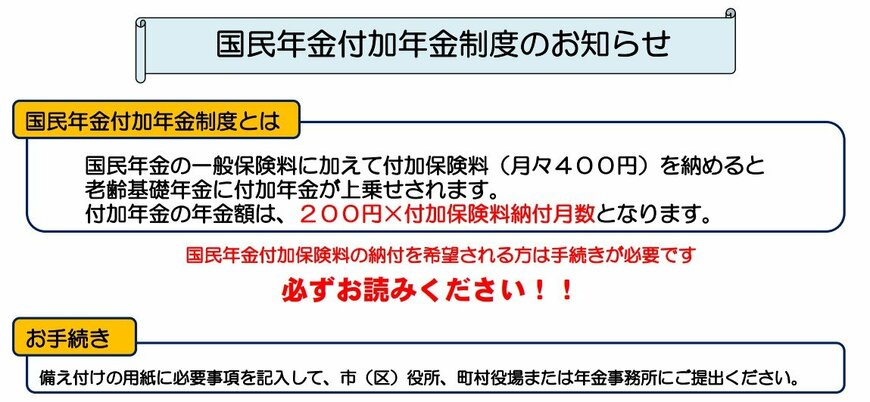
付加年金は、定額の国民年金保険料(2025年度は月額1万7510円)に、月額400円の「付加保険料」を上乗せして納めることで、将来受け取る年金額を増やせる制度です。
付加保険料を納付できる方
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない方
- 国民年金保険料の納付を免除(法定免除、全額免除、一部免除、納付猶予、学生納付特例)されている方
- 国民年金基金に加入している方
個人型確定拠出年金(iDeCo)と付加年金は同時に加入できますが、iDeCoの掛金によっては併用できないケースもあります。
40年間、付加保険料を納付した場合のシミュレーション
65歳以降に受け取れる年間の「付加年金額」は、「200円 × 付加保険料を納付した月数」で計算されます。仮に20歳から60歳までの40年間、付加保険料を納め続けた場合を考えてみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円 × 480カ月)
- 65歳以降に上乗せされる付加年金額(年間):9万6000円(200円 × 480カ月)
このケースでは、毎年の老齢基礎年金に9万6000円が上乗せされます。40年間で支払った付加保険料の総額は19万2000円なので、年金を受け取り始めてから2年間で元が取れる計算になります。
会社員として厚生年金に加入しながら副業をしている場合を除き、20歳から60歳までの自営業者やフリーランスの方は国民年金の加入対象となります。
6. まとめ
この記事では、2025年度の年金制度について、基本的な仕組みから平均受給額、そして高齢無職世帯の家計の実態までを解説しました。
公的年金は老後の生活を支える重要な収入源ですが、データを見ると年金収入だけでは家計が赤字になる世帯も少なくないことがわかります。
将来のお金に不安を感じた方もいらっしゃるかもしれませんが、早くから現状を把握し、対策を考えることが大切です。
今回ご紹介した付加年金のほかにも、iDeCo(個人型確定拠出年金)や新NISA(少額投資非課税制度)など、老後に向けた資産形成をサポートする制度は複数あります。
まずは「ねんきんネット」などでご自身の年金見込額を確認し、将来のライフプランを考えることから始めてみてはいかがでしょうか。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 日本年金機構「国民年金付加年金制度のお知らせ」
石津 大希


