
食品や光熱費などの値上がりが続くなか、「年金だけで生活できるのか」「退職金があれば老後は安心なのか」と不安を抱える人も増えています。
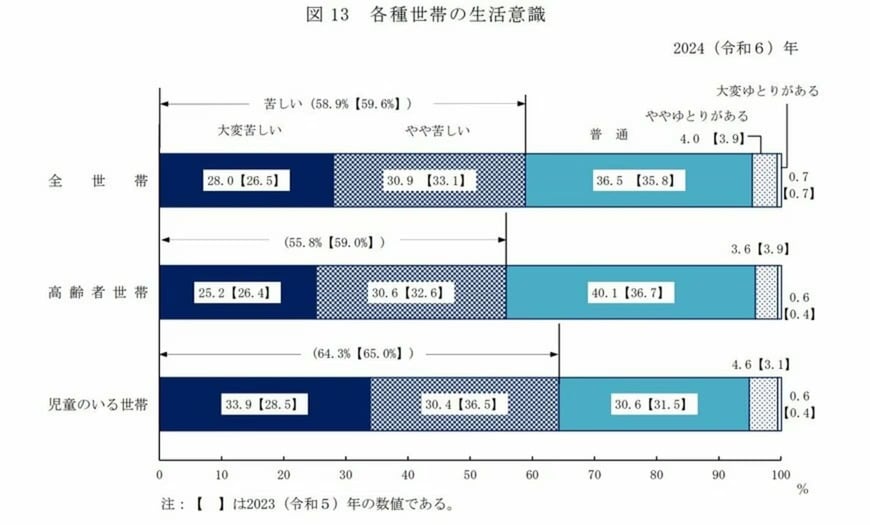
厚生労働省の調査によると、高齢者世帯の55.8%が「生活が苦しい」と感じています。総務省のデータでは、65歳以上の無職夫婦世帯は毎月約3万4000円の赤字が発生しており、資産の取り崩しが必要な状況です。
老後の安心を得るには、現役時代からの計画的な資産形成が欠かせません。本記事では、高齢者世帯の家計実態と、手取り収入の10%貯蓄で実現できる老後資産づくりについて解説します。
1. 高齢者世帯の55.8%は生活が苦しいと感じている
少子高齢化の影響から、老後生活に対して不安を感じている方もいるのではないでしょうか。実際に、厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、55.8%が「生活が苦しい」と感じています。
生活水準は人それぞれ異なるため、年金が月額10万円でもゆとりのある生活を送れる方もいれば、年金月額が20万円でも苦しいと感じる方もいます。
基本的には収入(年金)と支出のバランスを取りながら、家計を最適化する意識が欠かせません。高齢になると収入を増やすのが難しい以上、支出を減らす意識を持つことが大切です。
2. 高齢者世帯のリアルな家計状況
収入の大部分を年金に依存している高齢無職世帯は、どのような家計状況なのでしょうか。
総務省統計局の資料によると、65歳以上・無職夫婦世帯における家計状況は毎月約3万4000円の赤字でした。
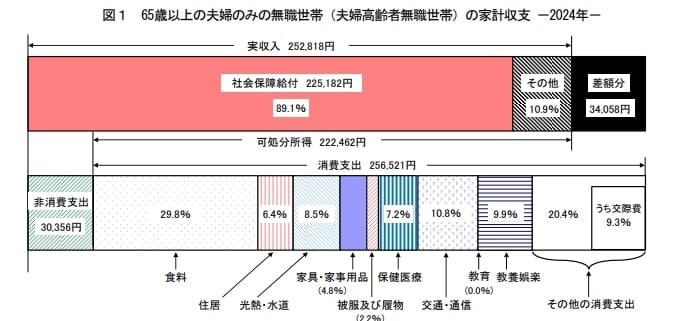
発生している赤字をカバーするためには、配当金や利息をはじめとした資産所得を得たり、資産の取り崩しが必要です。
リタイアする段階で、できるだけ多くの資産を築き、資産所得を得られる状況を作れれば、老後の安心感は大きくなります。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」によると、70歳代・二人以上世帯の金融資産保有額の平均値は1923万円、中央値は800万円でした。
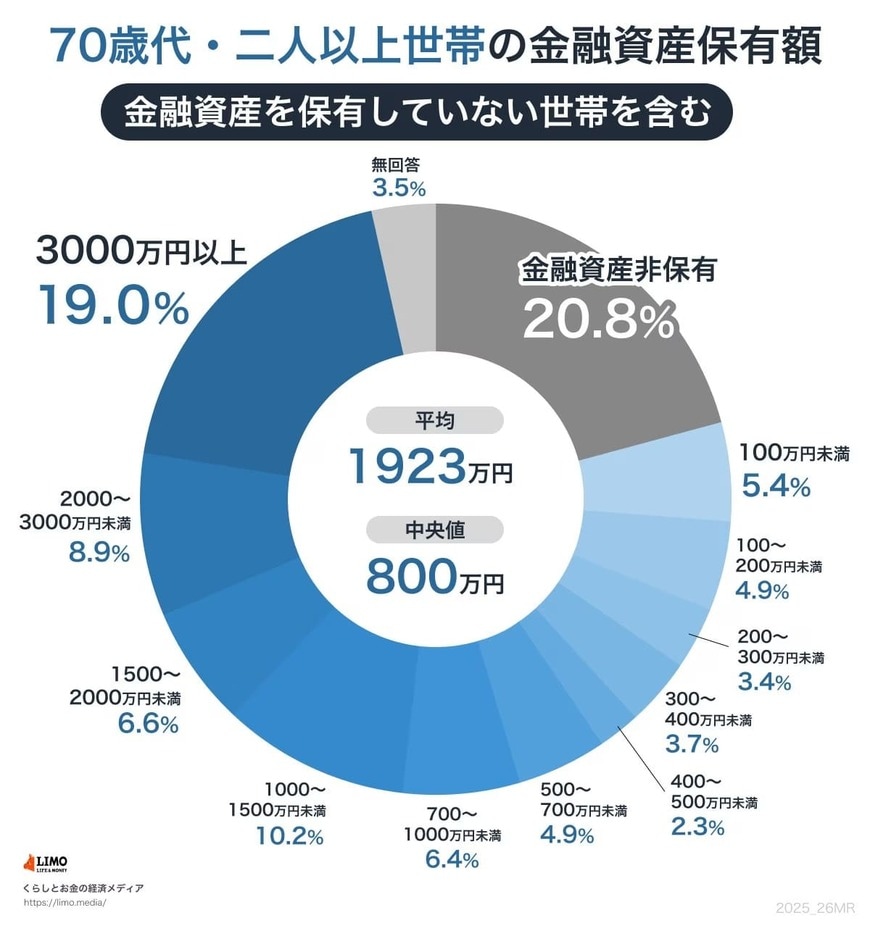
受け取れる年金額や老後の生活費をシミュレーションしたうえで、老後資金をどの程度用意するべきか、考えてみてください。
3. 老後資産を用意する鍵は「10%の貯蓄」
老後資産を用意する鍵となるのが、機械的な積立貯蓄です。
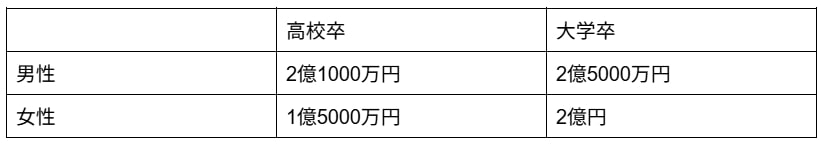
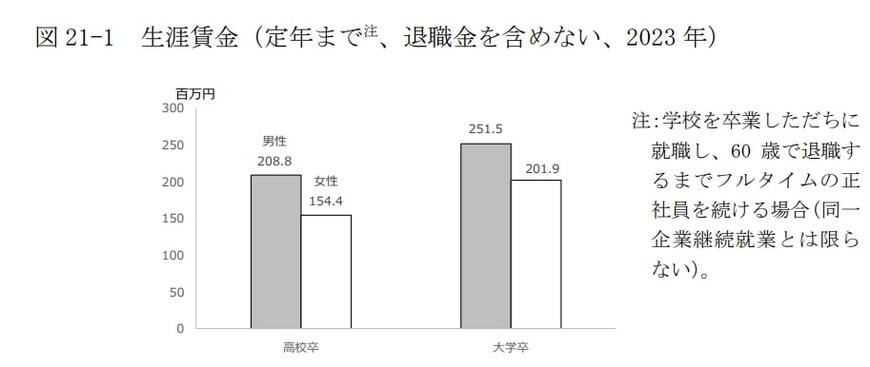
独立行政法人 労働政策研究・研修機構の資料によると、学校卒業後フルタイムの正社員を続けた場合における、60歳までの生涯賃金(退職金を含めない)は以下のとおりでした。
生涯賃金4/6
出所:各種資料をもとに筆者作成
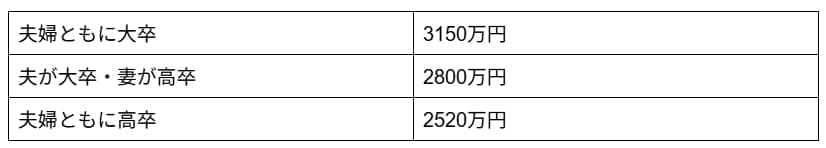
実際には税金や社会保険料の負担が発生するため、手取り収入は生涯賃金の70%と考えます。夫婦がそれぞれ60歳までフルタイムで働き、手取り収入の10%を貯金した場合、60歳時点における貯蓄額は以下のようにシミュレーションできます。
60歳時点における貯蓄額6/6
出所:各種資料をもとに筆者作成
手取り収入の10%を淡々と貯金するだけで、2000万〜3000万円の貯金が可能なのです。財形貯蓄や口座振替貯蓄などを活用すれば、手間もかかりません。
現役世代の方は、現在の年齢や目標としている老後資金から逆算して、将来のために貯金を進めましょう。貯金だけでは目標額を達成するのが難しい場合は、NISAやiDeCoをはじめとした税制優遇制度を使うのもおすすめです。
4. まとめにかえて
高齢になると収入を増やすのが難しいため、現役時代からの準備が重要です。具体的には、手取り収入の10%を機械的に積み立てることで、2000万〜3000万円の資産を築くことが可能です。
老後不安を軽減するには、必要な老後資金を把握することが第一歩です。まずは受け取れる年金額と老後の生活費をシミュレーションし、現在の年齢と目標額から逆算して、今日から計画的な資産形成を始めましょう。
参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」
- 独立行政法人 労働政策研究・研修機構「ユースフル労働統計2024」
柴田 充輝