

病気やけがで高額な治療費が必要になったら、誰でも不安になりますよね。医療の進歩で選択肢は増える一方、薬価や検査費の高額化も進んでいます。そんなときに頼りになるのが「高額療養費制度」。当初、今年の8月に予定されていた限度額引き上げなどの見直しは一旦見送られ、現行制度が続きます。
今回はこの高額療養費制度の基本と、実際に給付を受けるために知っておきたい「多数該当」「世帯合算」「外来特例」の3つのポイントを図解で分かりやすく解説します。
1. 【高額療養費制度】所得によって自己負担の上限額が変わるしくみ
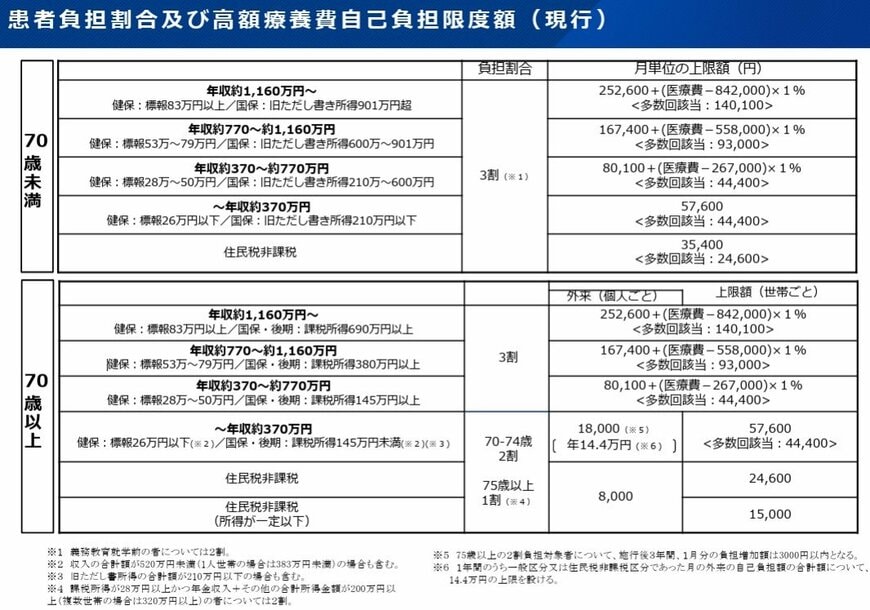
高額療養費制度とは、同じ月である1か月にかかった医療費が高額になった場合、所得に応じて設定された「自己負担限度額」(上限額)を超える分が払い戻される制度です。同じ月(暦月)でなければ合算できません。
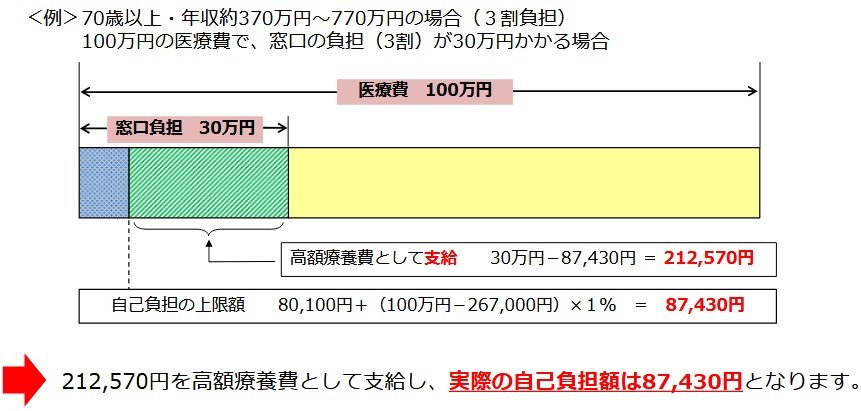
たとえば、70歳以上で年収約370万円〜約770万円(3割負担)の人が、医療費100万円の治療を受け、窓口で30万円を支払った場合を考えてみましょう。この場合の自己負担限度額は、次の計算式で8万7430円となります。
- 自己負担の上限額:8万100円+(100万円ー26万7000円)×1%=8万7430円
制度の対象は医療保険が適用される費用(診察、薬、検査など)で、1か月単位で判定されます。
この制度には、主に2つの利用方法があります。
1.1 窓口での支払い上限化「マイナンバーカードでさらに便利」
あらかじめ保険者に申請して「限度額適用認定証」を取得し、医療機関の窓口で提示することで、支払いを自己負担の上限額までに抑えられます(一時的な全額支払いが不要)。これは入院時など、事前に高額な費用がかかることがわかっている場合に便利です。また、マイナンバーカードを健康保険証として利用すれば、事前の申請なしにこの上限額までの支払いとする仕組みを窓口で利用できます。
1.2 後日払い戻し
認定証を提示しなかった場合や、月をまたぐ治療、複数の医療機関の合算などで上限額を超えた場合は、後日、申請によりその超過分が払い戻されます。
2. 【高額療養費制度】当初8月に予定していた「上限額引き上げ案など」見送りに

高額療養費の総額は増加傾向にあり、保険料の財源や制度運営に影響を及ぼす要因の一つとされています。医療費全体に占める高額療養費の割合も上昇傾向にあります。制度のセーフティネットとしての役割を維持しつつ、全ての世代の被保険者の保険料負担の軽減を図るため、政府は以下の方向で見直しを検討していました。
※以下の記載内容は、当初計画されていた見直し案であり、現時点では実施が見送られています。
2.1 自己負担限度額の引き上げ案

負担能力に応じた設計として、各所得区分で引き上げを予定していました。例えば、年収370万円〜770万円層で+10%、年収770万円〜1160万円層で+12.5%、年収1160万円超層で+15%の引き上げ案でした。
2.2 外来特例の見直し案

年齢ではなく能力に応じた「全世代の支え合い」の観点から、70歳以上固有の制度である外来特例の見直しも計画されていました。しかし、患者団体などから意見が寄せられ、検討が続けられた結果、当初2025年8月に予定されていた見直し全体が一旦見送られています。
この先、医療費の抑制や現役世代の保険料負担とのバランスをどう取るかが、社会保障全体の大きなテーマとなりそうです。
3. 【高額療養費制度】3つの重要ポイント《多数該当・世帯合算・外来特例》のしくみとは?
高額療養費制度の恩恵を最大限に受けるためには、いくつかの重要なしくみを知っておく必要があります。特に、長期治療や家族での受診が重なった際に、家計を大きく守ってくれる3つのポイントをチェックしておきましょう。
3.1 ①多数該当のしくみ

過去12か月以内に3回以上、自己負担限度額に達した場合、4回目以降は上限額がさらに下がります。長期治療を続ける人の家計を守るしくみです。
3.2 ②世帯合算のしくみ

一人分の窓口負担では上限額を超えない場合でも、同じ医療保険に加入している同一世帯の方々の自己負担額を1か月単位で合算することができます。その合算額が自己負担限度額を超えたときは、超えた分が高額療養費として支給されます。
これは、家族の治療が重なったときに家計の負担を軽減してくれる制度です。ただし、注意点として69歳以下の方の受診については、合算できるのは2万1000円以上の自己負担分のみとなります。
3.3 ③ 外来特例のしくみ(70歳以上の一般所得層・所得の少ない層)

現役並み所得者を除いた70歳以上の一般所得層や所得の少ない層には、外来医療(通院)の上限が個人ごとに設けられています。一般所得層では月1万8000円、年間で14万4000円が上限です。見直し案では段階的な引き上げが予定されていましたが、現時点では現行のまま継続されています。
4. 【高額療養費制度】最新情報を把握し「家計を守る」
高額療養費制度は、1か月単位で自己負担が上限を超えた分をカバーする重要な公的セーフティネットです。見直し案は一旦実施が見送られ、現行の仕組みが継続しています。
窓口での負担を軽くするには、事前申請の「限度額適用認定証」やマイナンバーカードの活用が有効です。長期治療には「多数該当」、家族の受診が重なるときは「世帯合算」、70歳以上は「外来特例」を活用しましょう。
ただし、自由診療や差額ベッド代、先進医療は対象外なので事前確認が必要です。手続きが面倒に感じる場合は、加入している保険者(健康保険組合や市区町村)に相談すると案内を受けられます。
高額療養費制度について今後も議論が続くと予想されるため、最新情報を定期的にチェックすることをおすすめします。まずは自分の所得区分と加入保険を確認し、必要なら早めに認定証の申請をしておきましょう。


参考資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「医療保険に関する基礎資料 令和4年度」
- 厚生労働省「第1回高額療養費制度の在り方に関する専門委員会資料」
- 厚生労働省「第4回高額療養費制度の在り方に関する専門委員会資料」
村岸 理美


