

今年から年金を受け取り始めた方の中には、「年金を受け取ったら確定申告が必要?」と疑問に感じている方もいるのではないでしょうか。
実は、年金受給者には「確定申告不要制度」が設けられており、一定以上の収入がなければ原則として申告する必要はありません。
ただし、確定申告不要制度の対象者でも申告が必要となるケースがいくつかあります。人によっては税金の還付や控除を受けられるので、必要に応じてきちんと申告を行いましょう。
1. 年金受給者は確定申告が必要?
通常、公的年金等は「雑所得」として課税対象となっており、一定金額以上の所得を得ている場合は確定申告を行って税金の過不足を精算する必要があります。
しかし、年金受給者の確定申告手続きに伴う負担を減らすため、公的年金等に係る「確定申告不要制度」が設けられています。
確定申告不要制度の対象になるのは、以下の2つの条件を満たす場合です。
- 公的年金等の収入金額の合計額が400万円以下かつその公的年金等の全部が源泉徴収の対象
- 公的年金等に係る雑所得以外の所得金額が20万円以下
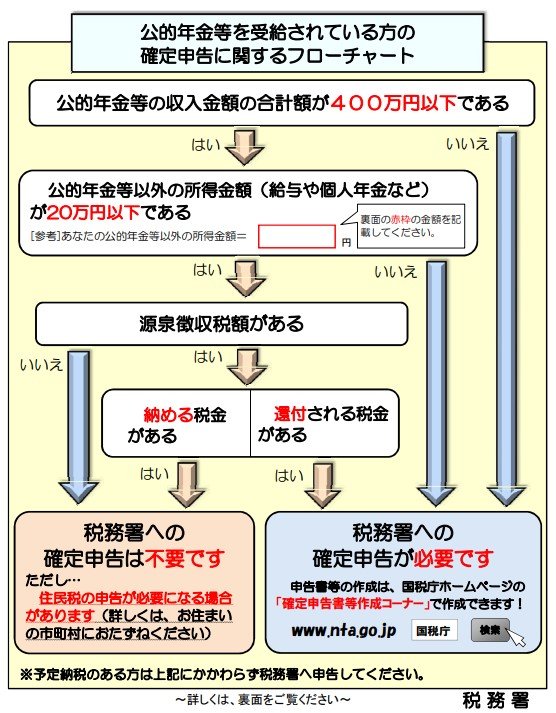
なお「公的年金等」には、国民年金や厚生年金に加え、共済組合から支給を受ける老齢年金や恩給(普通恩給)などが含まれます。
「公的年金等に係る雑所得以外の所得」は、生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金などが該当します。
2. 確定申告の要否は「公的年金等の源泉徴収票」で確認
2025年分に支払われた年金額や源泉徴収された所得税額等は、例年1月中旬頃から順次発送される「令和7年分 公的年金等の源泉徴収票」にて確認できます。
下図は今年の1月頃に発送された「令和6年分 公的年金等の源泉徴収票」の見本です。
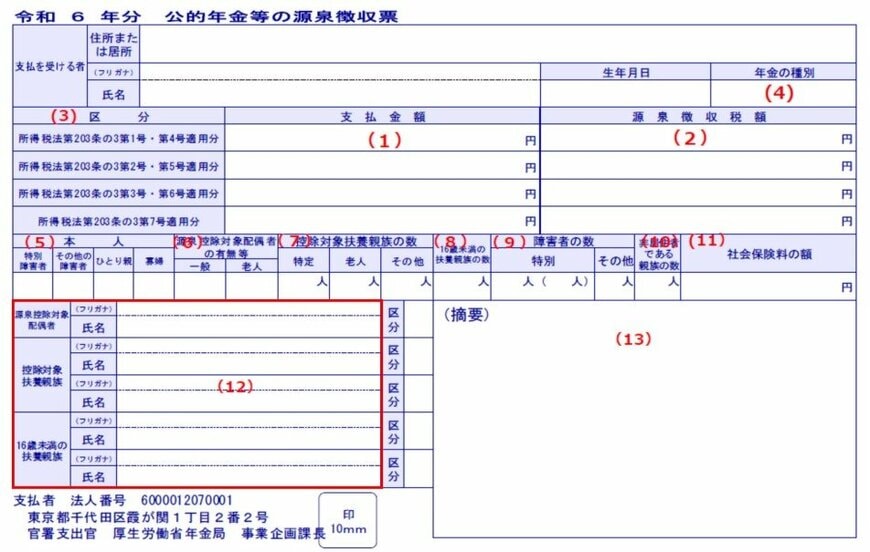
公的年金だけで400万円以上を受け取る方はごく少数なので、他に収入がなければ確定申告不要制度の対象となるケースが大半でしょう。
では、実際に年金を受け取っている現代シニアは、どのくらいの年金を受け取っているのでしょうか。
次項にて、公的年金の平均月額と受給額ごとの受給権者数を見ていきます。
3. 【厚生年金・国民年金】平均月額と受給額ごとの受給権者数
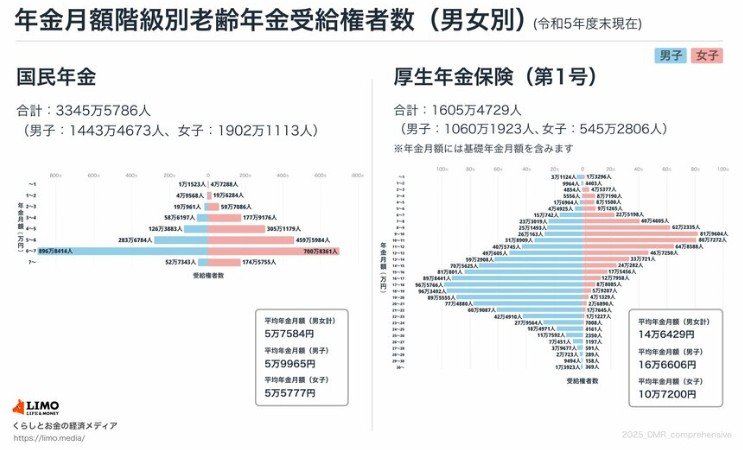
下記のグラフにて、厚生年金と国民年金の平均月額と、受給額ごとの受給権者数を見てみましょう。
※厚生年金の金額は、基礎年金部分を含む
〈全体〉
- 厚生年金:14万6429円
- 国民年金:5万7584円
〈男性〉
- 厚生年金:16万6606円
- 国民年金:5万9965円
〈女性〉
- 厚生年金:10万7200円
- 国民年金:5万5777円
厚生年金と国民年金の平均月額は、それぞれ 14万円台、5万円台となっています。
また、厚生年金の実際の受給額は「1万円未満から30万円以上」まで幅広く分布しており、個人差が大きいのが特徴です。
グラフを見ると「月額30万円以上」の年金を受け取っている人はごくわずかであり、他に収入がなければ多くの方が確定申告不要制度の対象となります。
4. 確定申告不要制度の対象者でも申告が必要なケース
確定申告不要制度の対象者でも、次のような場合は申告が必要です。
4.1 所得税の還付を受ける場合
公的年金等から所得税及び復興特別所得税が源泉徴収されている方で、以下に当てはまる場合は所得税の還付を受けられる可能性があります。
マイホームを住宅ローンなどで取得した場合
住宅ローンを組んでマイホームを購入した場合、建物や所得などに関する諸条件を満たしていれば住宅ローン控除を受けられます。住宅ローン控除を受けるには確定申告を行う必要があり、会社員などであれば2年目以降は年末調整にて控除を受けられます。
一定額以上の医療費を支払った場合
1年間に支払った医療費が一定額を超える場合、医療費控除を受けられます。具体的には「1年間に支払った医療費の合計額」から「保険金などで補てんされる金額」を差し引いた金額が10万円(その年の総所得金額等が200万円未満の場合は、総所得金額の5%)を超える場合に控除を受けられます。
災害や盗難にあった場合
災害または盗難もしくは横領によって損害を受けた場合、雑損控除を受けられます。雑損控除の金額は、以下の2つのうち多いほうの金額が適用されます。
- (損害金額+災害等関連支出の金額-保険金等の額)-(総所得金額等)×10%
- (災害関連支出の金額-保険金等の額)-5万円
4.2 住民税の申告が必要な場合
所得税の確定申告が不要でも、以下に該当する場合は住民税の申告が必要な場合があります。
- 公的年金などに係る雑所得のみがある方で、生命保険料控除や損害保険料控除、医療費控除などを受ける場合
- 公的年金などに係る雑所得以外の所得がある場合
4.3 その他の申告が必要なケース
その他にも、年の途中で退職して年末調整を受けていない場合や、6つ以上の自治体にふるさと納税をしている方(もしくはワンストップ特例の申請をしていない方)も確定申告が必要となります。
5. まとめにかえて
今回解説したように、公的年金のみを収入源としている方の多くは確定申告を行う必要がありません。
しかし、他に収入がある場合や各種控除を受ける場合など、人によっては確定申告が必要となるケースがあります。
確定申告には手間がかかりますが、所得税の還付や控除を受けることで税負担を抑えられるため、必要に応じてきちんと申告しましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 国税庁「年金受給者の皆様へ」
- 日本年金機構「令和6年分 公的年金等の源泉徴収票」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.1210 マイホームの取得等と所得税の税額控除」)
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」)
- 国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」)
加藤 聖人


