


年金は2か月に1度、偶数月に支給されます。次の年金支給日は10月15日です。

では、実際に年金受給世帯はいくら年金をもらえるのでしょうか。
本記事では、現役時代の平均年収別に年金受給額を紹介します。年金を増やす方法も解説するので、ぜひ参考にしてみてください。
1. 現役時代の平均年収別に年金受給額を確認
ではさっそく、現役時代の平均年収別に年金受給額を確認しましょう。
次の条件でシミュレーションします。
- 1975年生まれ
- 23~64歳まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

1.1 平均年収ごとの目安年金受給額(額面)
平均年収:年金受給額の目安(額面)
- 200万円:月10万5000円
- 300万円:月12万5000円
- 400万円:月14万円
- 500万円:月16万円
- 600万円:月18万円
- 700万円:月19万2000円
- 800万円:月21万1000円
- 900万円:月23万3000円
上記のとおり、現役時代の平均年収によって年金受給額は大きく異なります。平均年収が300万円の人と900万円の人との受給額の差は、月10万円以上です。
2. みんなは実際にどれくらいの年金をもらっているのか
現役時代の平均年収別に年金受給額を確認しましたが、実際にみんなはどれくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額(国民年金+厚生年金)の分布は以下のとおりです。

2.1 厚生年金受給者の年金受給額(国民年金+厚生年金)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの65歳未満の受給権者が含まれている
平均年金月額は月14万3973円となっています。また、月20万円以上の年金を受け取る人の割合も約46%と意外に多いです。
ただし、上記は会社員や公務員として勤務経験のある厚生年金受給者のみの受給額となっています。
勤務経験のない自営業者や専業主婦は、もっと受け取れる年金額は少ないため覚えておきましょう。
3. 年金を増やしたい人は繰下げ受給を検討しよう
年金額を増やして、余裕のある老後生活を送りたい人もいるかもしれません。
そのような人は、年金の受給開始時期を遅らせる「繰下げ受給」がおすすめです。
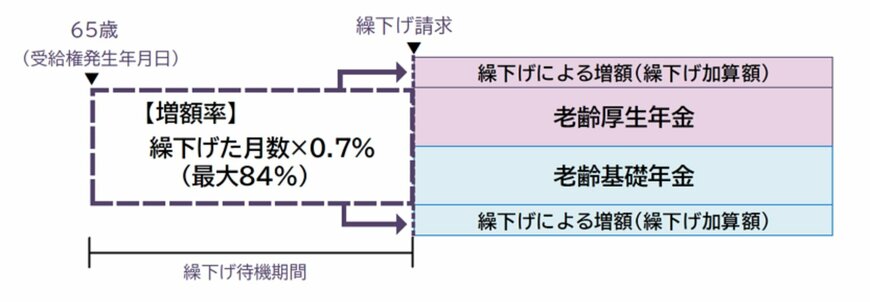
通常、年金は65歳から受取を始めますが、繰下げ受給を利用すれば75歳まで受給開始を遅らせることができます。
受給開始を遅らせるほど、年間の受給額が増える仕組みです。
例えば、70歳まで受取開始を遅らせると、65歳から受取を開始する場合と比べて、年間受給額は+42%の増額となります。

年金を少しでも増やしたい人は、繰下げ受給の利用を検討してみてください。
4. 老後の生活を少しでも楽にしよう
一時期老後2000万円問題が話題となったとおり、長寿化が進む日本では老後が長いです。年金も貯蓄も少ないと、長い老後を経済的に苦労しながら生活しなくてはいけません。
そのようにならないためには、若いうちからの対策が必要です。家計改善やNISAやiDeCoなどを利用した資産形成などで、老後資金の用意を始めてみてください。


参考資料
苛原 寛


