住民税非課税世帯、介護保険料の減免「65歳以上と40歳~64歳でどんな違い?」どんな人が当てはまる?
介護保険料減免の適用「自治体への申請が必要」
yoshi0511/shutterstock.com


涼しい風が吹き、健康について考えることが増える季節となりました。少子高齢化が進む日本において、医療費や介護費用は老後の生活に大きな不安を与える要素です。しかし、所得や収入が一定水準を下回る「住民税非課税世帯」には、これらの費用負担を大きく軽減する優遇制度が数多く設けられています。
たとえば介護保険料の減免制度もそのひとつです。ここでは、住民税非課税世帯が利用できる優遇制度の中から介護保険料の減免制度についてくわしく解説していきます。
※本稿では、住民税非課税世帯による介護保険料の「減額(軽減)」と特別な事情による「免除」の両方を含む、支払い負担を軽くする優遇措置全般を「減免」として表記します。
1. 住民税非課税世帯、「どんな人が当てはまる?」
私たちには、居住する自治体に「住民税」を納める義務があります。会社員の方は毎月の給与明細を見てみると、控除欄に住民税が徴収されているのを確認できるでしょう。
住民税は、所得割(前年の所得金額に応じて課税)と均等割(定額で課税)から構成されており、これらが一定の所得水準に満たない場合に非課税となります。世帯全員が所得割・均等割ともに非課税となる世帯を、一般的に「住民税非課税世帯」と呼びます。
非課税となる基準は、各自治体の条例で定める額が適用されるため、地域によって異なる場合があります。例えば東京23区内では、下記の条件のいずれかに当てはまる方は住民税の所得割・均等割とも非課税となる仕組みです。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦またはひとり親で、前年中の合計所得金額が135万円以下(給与収入で204万4000円未満)の方
- 前年中の合計所得金額が以下の額以下の方
→同一生計配偶者または扶養親族がいない場合:45万円以下
→同一生計配偶者または扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円 以下
1.1 住民税非課税世帯には生活の負担を軽減する優遇制度がある
住民税非課税世帯の対象となると、医療や福祉、教育などさまざまな分野で優遇措置を受けられます。
たとえば、1ヵ月あたりの医療費が高額になると上限額を超えた金額が払い戻される制度があります。これを「高額療養費制度」といい、住民税非課税世帯以外も対象となる制度です。
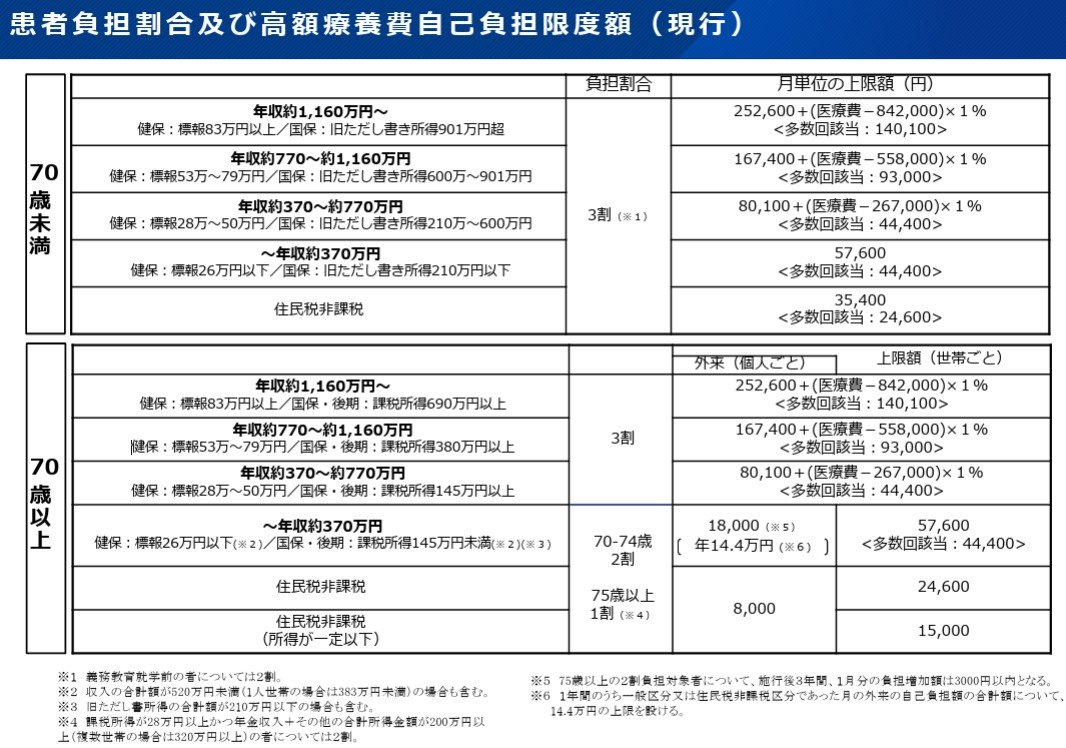
ただし、住民税非課税世帯は自己負担限度額が低く設定されており、70歳未満の住民税非課税世帯では1ヵ月あたりの自己負担限度額が3万5400円(多数回該当の場合2万4600円)となっています。
入院が長期に長引いたり、定期的な通院が必要になったりするときは医療費が高額になる傾向にありますが、この制度により所得が少ない方でも安心して医療にかかることができます。
2. 住民税非課税世帯、介護保険料の減免「65歳以上と40歳~64歳でどんな違い?」
満40歳を迎えると介護保険料の支払い義務が発生します。住民税非課税世帯は、この介護保険料でも支払い負担が軽減される措置が設けられています。介護保険では、65歳以上の方を「第1号被保険者」、40歳〜64歳の方を「第2号被保険者」としています。
2.1 第1号被保険者は所得水準によって減免措置が受けられる
65歳以上の第1号被保険者の保険料は所得に応じて段階が設けられており、所得が低いほど保険料の負担も低くなる仕組みです。
例として、東京都江戸川区の令和7年度介護保険料を確認してみましょう。
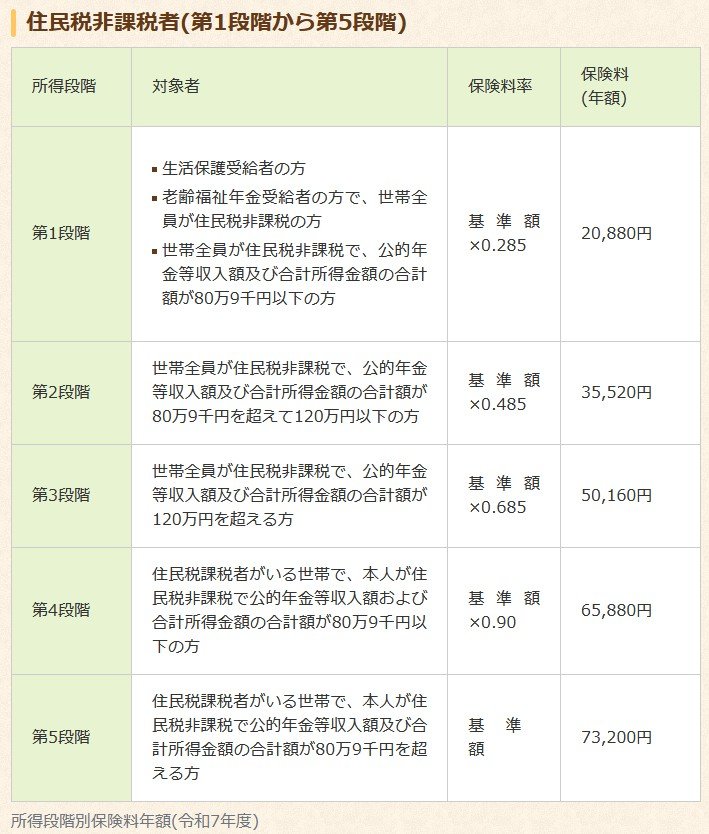
住民税非課税世帯では第1段階から第5段階に分かれており、第1段階となる「世帯全員が住民税非課税で、公的年金等収入額や合計所得金額の合計額が80万9000円以下の方」などは介護保険料の年額が2万880円などとなっています。
一方、「住民税課税者がいる世帯で、本人が住民税非課税で公的年金等収入額や合計所得金額の合計額が80万9000円を超える方」は介護保険料の年額が7万3200円となっています。
つまり、同じ住民税非課税世帯でも、所得の状況によって納める保険料が異なるということです。
2.2 第2号被保険者は加入する健康保険組合によって異なる
40〜64歳の第2号被保険者は、加入する健康保険組合によって介護保険料が異なります。国民健康保険では、世帯の所得水準に応じて、国民健康保険料の均等割額と平等割額に対し2・5・7割の軽減措置が受けられます。この軽減は、介護保険料(介護分)にも適用されます。
たとえば、7割の軽減が適用される場合は、国民健康保険料(介護分を含む)の均等割額や平等割額が大幅に減額されるしくみとなっています。
2.3 特別な事情があるときは免除を受けられることも
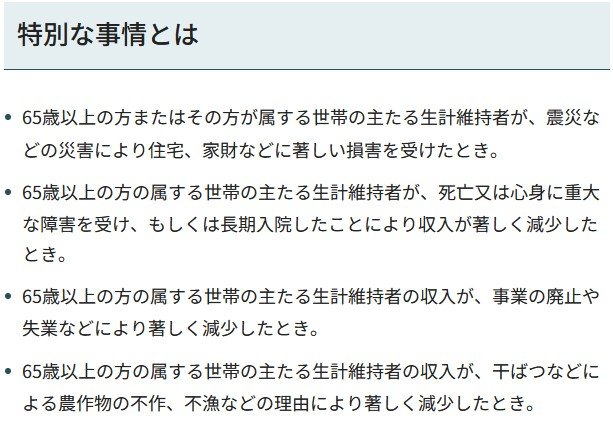
災害や、病気、失業など特別な事情により介護保険料の支払いが困難になった場合、保険料の「徴収猶予」や「減免」の措置を受けられる可能性があります。たとえば東京都江東区では、主たる生計維持者が震災などで住宅に著しい損害を受けたとき、または死亡・長期入院・失業などにより収入が著しく減少したときなどが対象です。
さらに、所得や預貯金などが一定の基準を下回る生活困窮者向けの保険料減額制度も別途設けられています。こうした支援制度を利用するには、お住まいの自治体窓口で、事情を説明し、すみやかに申請手続きを行う必要があります。
3. 住民税非課税世帯、介護保険料減免の適用「自治体への申請が必要」
今回は、住民税非課税世帯の定義と、特に介護保険料に焦点を当てた優遇措置について解説しました。住民税非課税世帯は、単に住民税が免除されるだけでなく、高額療養費の自己負担限度額が下がるなど、医療や介護の分野で大きなメリットがあります。
特に介護保険料においては、65歳以上の第1号被保険者は所得段階によって保険料が大きく下がり、40歳〜64歳の第2号被保険者も国民健康保険であれば最大7割の軽減を受ける可能性があります。しかし、これらの減免・軽減措置は自動適用ではなく、原則としてご自身で自治体の窓口へ申請が必要です。
介護保険料の減免措置を受けるためには、お住まい自治体窓口での申請手続きが必要となります。自治体により手続きの際は個人番号(マイナンバー)の提出が求められますので、個人番号カードや通知カードなど個人番号が確認できる書類を持参するようにしましょう。
関連記事
国民年金満額+厚生年金月3万円は、住民税非課税ラインを超えますか?
令和8年度の国民年金の満額は月7万608円で、年額84万7296円です。横浜市が示す65歳以上・配偶者なしの住民税非課税の目安は年金収入155万円以下で、満額との差は70万2704円あります。厚生年金などの上乗せを含めた年金の合計が月12万9166円以下なら、この目安の範囲に収まる計算です。世帯の形別の目安や、年金以外の収入、年度と自治体で変わる点も整理します。
【住民税非課税世帯】年金・給与収入のボーダーラインはいくら?令和8年度は国民健康保険料の5割・2割軽減の基準も引き上げ「8つの優遇措置」も
住民税が課されない家庭には、保険料の負担が軽くなるなど、暮らしを支える制度がいくつも用意されています。大阪市を例に、主な8つの支えと、課税されない条件、扶養する家族が何人いるかによる給与・年金の収入の目安を整理しました。今年度に見直された国保の軽減の線引きをもとに、世帯の人数ごとの目安も計算しています。年明けの所得の申告の前に押さえておきたい点もまとめています。
【住民税非課税世帯】NHK受信料は全額免除になる?対象は障害者手帳などを持つ人がいる世帯など。衛星契約なら年2万1765円が0円に
住民税非課税世帯なら、NHK受信料は全額免除になるのでしょうか。全額免除になるのは、生活保護などを受けている世帯や、世帯全員が住民税非課税で障害者手帳などを持つ人がいる世帯などに限られます。全額免除になると、衛星契約なら12か月前払で年2万1765円、地上契約なら年1万2276円(消費税込み)が0円になります。半額免除の条件と、水道料金や介護保険料など自治体ごとの減免も整理します。
参考資料
椿 慧理

著者