

50代になると、健康リスクの高まりや子どもの独立、老後資金の準備など、人生の大きな転換点を迎えます。「同世代はどの程度保険料を支払っているのか」「今の保険で本当に十分なのか」といった疑問を抱く方も多いでしょう。
実は50代は全年代で最も生命保険料が高く、男性で平均月2万円以上、女性で約1万6000円を支払っているのが現状です。この記事では、統計データをもとに50代の保険加入実態を分析し、適切な保険選びのポイントをファイナンシャルプランナーが詳しく解説します。
1. 50代の生命保険料の実態とは
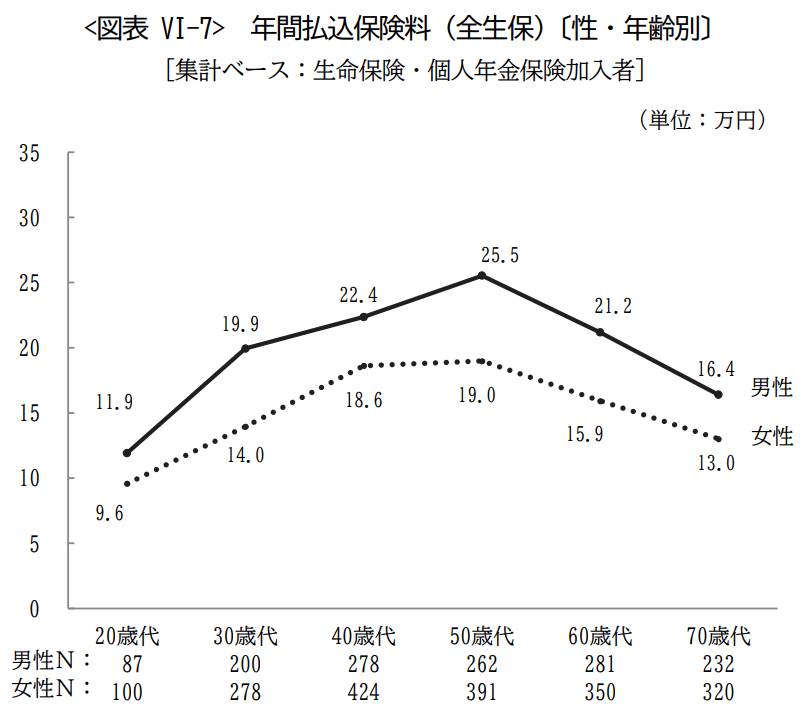
統計データによると、50代の生命保険料は全年代で最も高額となっています。男性は年間平均25万5000円(月額約2万1000円)、女性は年間平均19万円(月額約1万6000円)を支払っています。
この背景には、健康リスクの増加と家族に対する責任の重さがあります。特に50代は住宅ローンや子どもの教育費といった大きな支出を抱える時期でもあり、万が一の備えとして手厚い保障を求める傾向が強いと考えられます。また、50代から新規で保険加入を検討する場合、若い世代と比べて保険料が高くなりがちなことも要因として考えられるでしょう。
1.1 世帯構成による保険料の違い
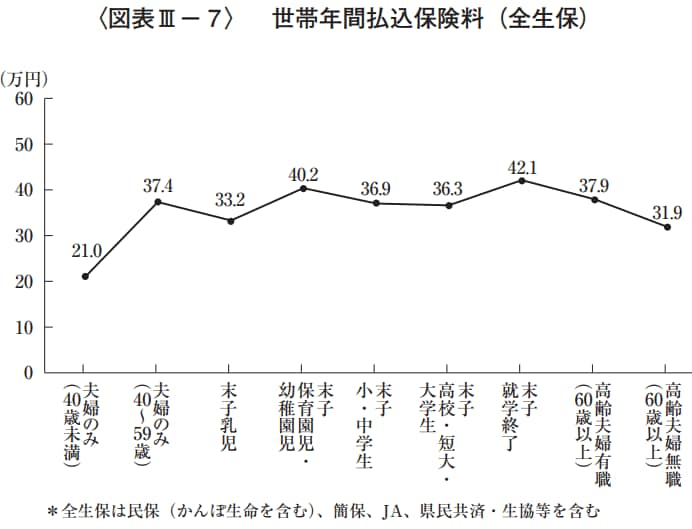
家族構成別に見ると、最も保険料が高いのは「末子就学終了」世帯で年間42万1000円、次いで「末子保育園児」世帯の40万2000円となっています。一方、「夫婦のみ(40歳未満)」世帯では21万円と最も低く、子どもの有無が支払っている保険料に大きく影響することがわかります。
一方、興味深いのは「夫婦のみ(40-59歳)」世帯で37.4万円と高額になっている点です。子どもがいなくても、健康不安の高まる年代では保険の必要性を強く感じる傾向があることが見て取れます。
1.2 年収と保険料の関係性
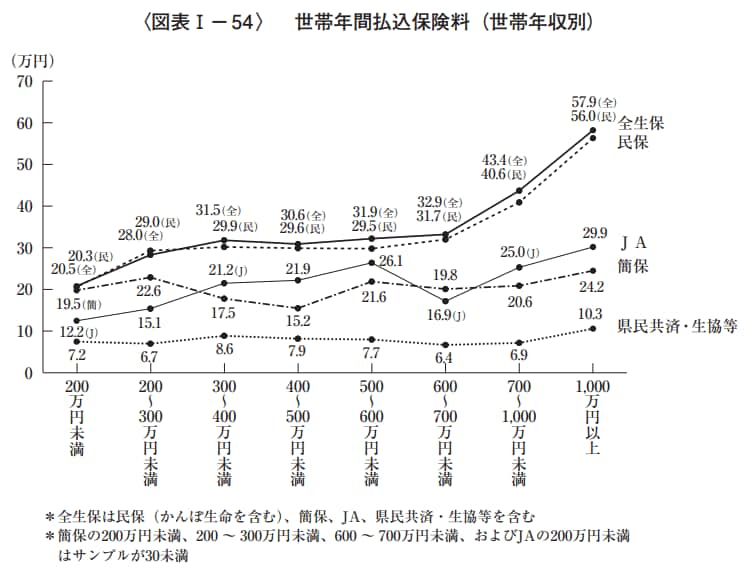
年収別の分析では、700万円未満の世帯では年間30万円前後でほぼ横ばいですが、700~1000万円未満で43万4000円、1000万円以上で57万9000円と大幅に増加します。
また年収における保険料の割合を見ていくと、50代前半で5.9%、50代後半で6.5%となっています。
「保険料は収入の6%前後」が保険を検討する際のひとつの目安といえるでしょう。ただし、保険には「掛け捨てタイプ」と「貯蓄性タイプ」があるため、選んだ保険によって保険料が変わってきます。資産形成を目的としているのであれば、多少保険料が高い貯蓄性タイプの保険に加入し、保険料負担が多くなったとしても問題のないケースもあります。
2. 50代の生命保険加入状況
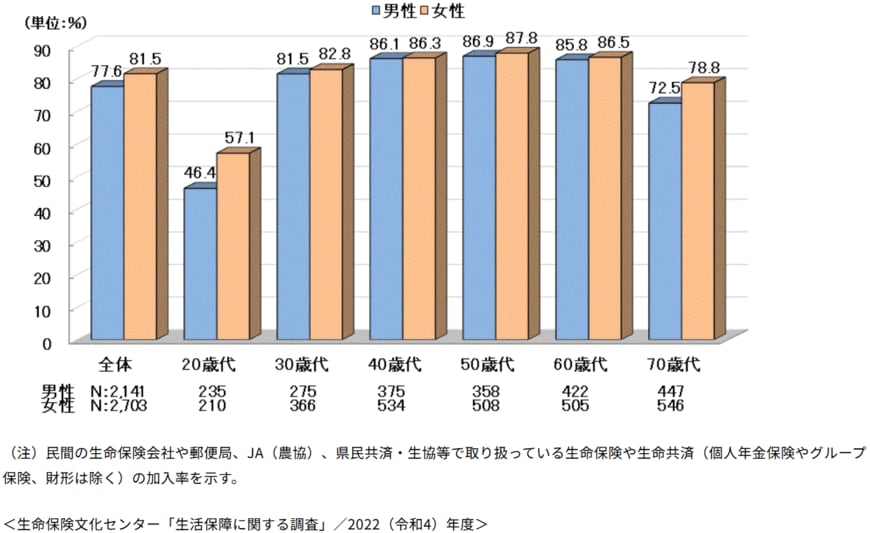
50代の生命保険加入率は男性86.9%、女性87.8%と全年代で最も高くなっています。これは健康リスクの高まりに加え、家族への責任感の強さを反映した結果といえるでしょう。
2.1 死亡保障の平均額
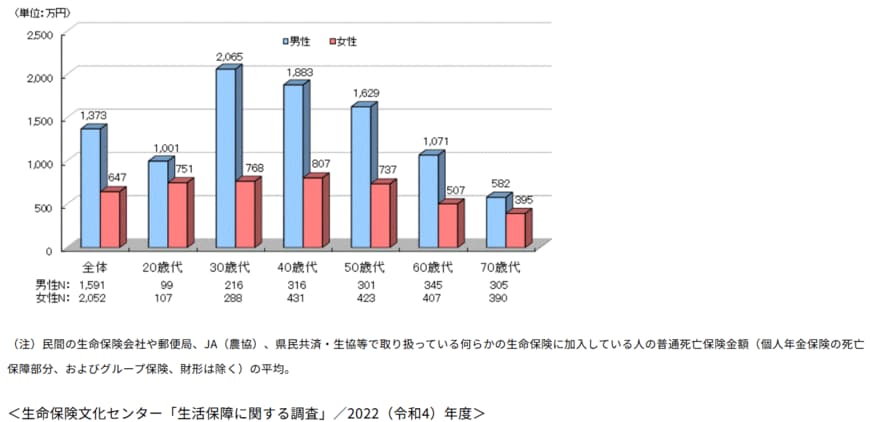
保険金額の平均を見ると、50代男性で1629万円、女性で737万円となっています。30代をピークに年齢とともに減少傾向にありますが、依然として相当な保障額を維持している状況です。
3. 50代の保険選び・見直しのポイント
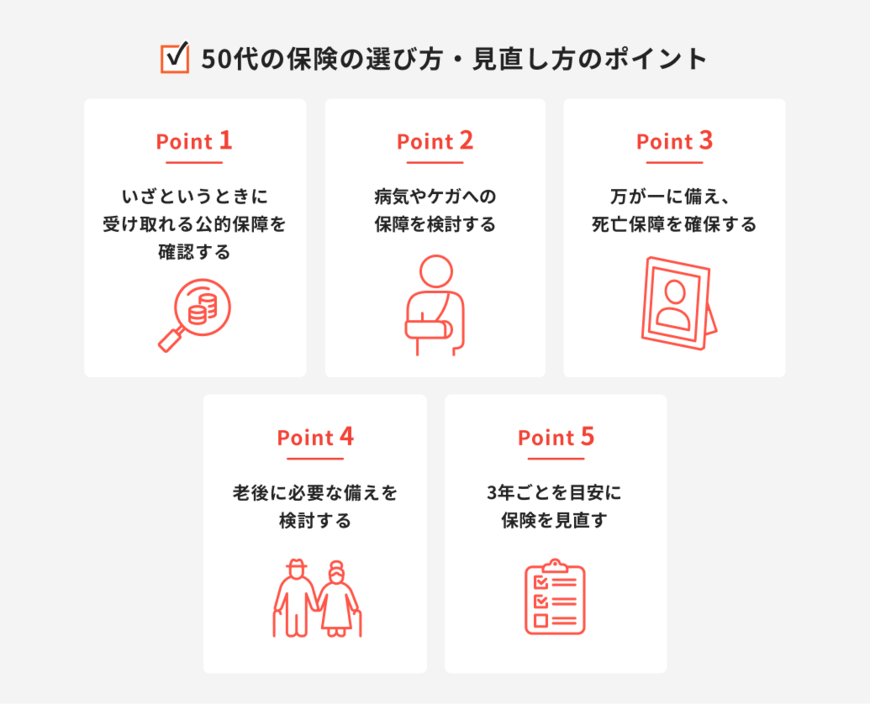
保険を選ぶときや見直しをするときには、押さえておきたいポイントがいくつかあります。
3.1 公的保障制度の理解が第一歩
保険選びの基本は、まず公的保障制度を正しく理解することです。遺族年金、高額療養費制度、傷病手当金、障害年金など、さまざまな公的保障があります。これらでまかないきれない部分を民間保険で補完するのが効率的なアプローチです。
3.2 病気・ケガへの備えを強化
50代以降は生活習慣病のリスクが急激に高まります。実際、50代の入院患者数は93万3000人と40代の48万9000から大幅に増加しています。医療保険による基本的な保障に加え、がんや脳血管疾患など、治療が長引く病気への備えも検討すべきでしょう。
3.3 死亡保障の適正化
パートナーや子どもがいる場合、万が一の際の死亡保障は不可欠です。しかし、子どもの独立後は保障額を見直し、適正化を図ることも重要です。掛け捨ての定期保険の活用など、必要な期間だけ効率的に保障を確保することも検討しましょう。
3.4 老後資金の準備
人生100年時代において、老後資金の準備は大きな課題です。公的年金だけでは生活費を賄うことは困難で、個人年金保険や終身保険を活用した資産形成も選択肢の一つです。ただし、流動性の制約や手数料等のデメリットも十分検討する必要があります。
3.5 定期的な見直しの重要性
保険は3年ごとを目安に見直すのがおすすめです。ライフステージの変化に合わせて必要な保障も変化するため、定期的なメンテナンスが欠かせません。また、医療技術の進歩に合わせて保険商品も進化しているため、新しい商品への切り替えも検討しておきましょう。
4. 50代の保険見直し時の注意点
保険の定期的な見直しは大切ですが、注意しなければならないポイントもあります。
4.1 健康状態による制約
50代での保険見直しで最も注意すべきは健康状態です。血圧や血糖値の異常、健康診断での要再検査指摘の放置、三大疾病の既往歴などがある場合、新規加入が困難になる可能性があります。通常の医療保険で加入を断られた場合は、保険料が割高になりますが、引受基準緩和型保険という選択肢もあります。
4.2 老後を見据えた保障設計
定年後の長い老後生活を考慮し、終身型の保障や介護保障の準備も重要です。2023年度末の要介護認定者数は約708万人に達しており、将来の介護リスクに備えることも必要でしょう。
5. 保険審査に通らない場合の対処法

保険審査に通らない主な原因は、健康状態、職業(危険職種)、モラルリスク(反社会的勢力等)の3点です。特に健康状態については、過去5年以内の既往歴や現在の治療状況が詳細に審査されます。
5.1 対処方法
審査に落ちた場合は、他の保険会社への申し込みや引受基準緩和型保険を検討しましょう。保険会社によって審査基準が異なるため、一社で断られても他社では契約できる場合もあります。
6. まとめ
50代は保険の必要性が最も高まる一方で、健康状態による制約も増える微妙な時期です。
公的保障制度を理解した上で、自分のライフスタイルと収入に見合った適切な保障を選択することが重要です。定期的な見直しを怠らず、変化するニーズに対応していくことが、将来の安心につながります。
参考資料
ほけんのコスパ編集部

